Como receber dinheiro do exterior na Colômbia: Bancolombia, Nequi e mais (2026)
Todas as formas de receber dinheiro do exterior na Colômbia: Bancolombia e outros bancos, Nequi, Daviplata, Western Union, PayPal, Payoneer e stablecoins, com custos, códigos de câmbio e impostos.
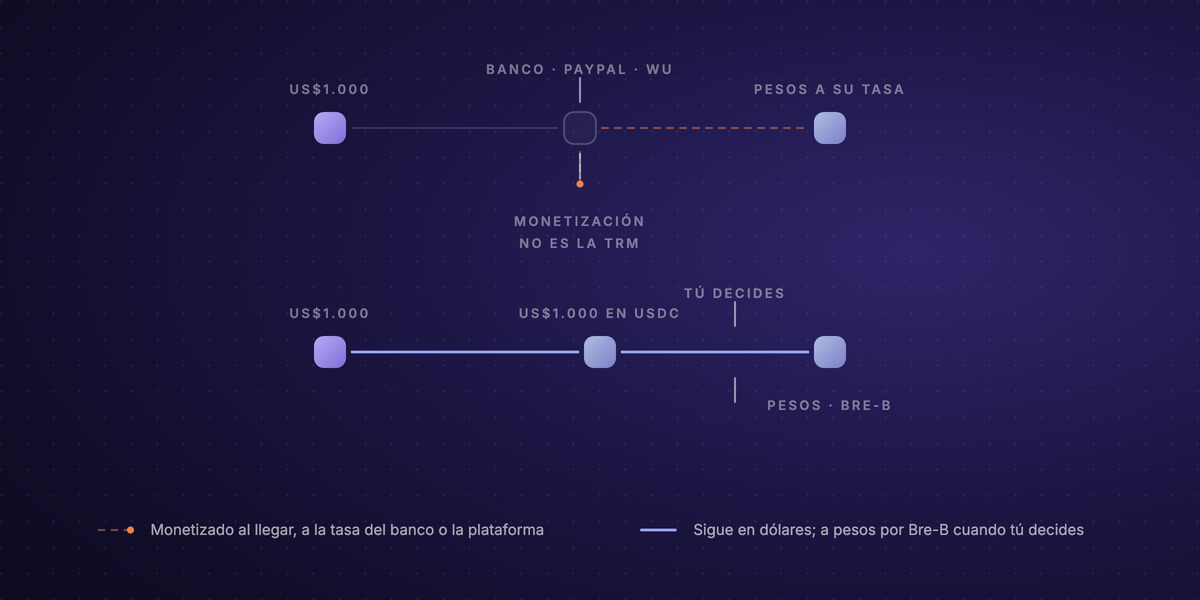
Para receber dinheiro do exterior na Colômbia existem sete rotas: uma transferência internacional para a sua conta no Bancolombia ou em outro banco, uma remessadora como a Western Union, os apps Nequi e Daviplata, PayPal, Payoneer, Wise e stablecoins. Todas funcionam. O que as separa é um passo que quase ninguém na Colômbia consegue pular: uma pessoa residente não pode ter conta em dólares num banco colombiano, então os dólares viram pesos na chegada, ao câmbio que o banco ou a plataforma define, e não à TRM, a taxa oficial do dia. Essa diferença nunca aparece como tarifa, mas sai do seu pagamento.
Se você está esperando dinheiro de um familiar, a resposta curta é Nequi ou Daviplata com uma remessadora parceira. Se você recebe pelo seu trabalho, a escolha pesa mais, e este guia compara cada rota com os custos publicados, explica qual código cambial (numeral cambiario) escolher quando o banco pede para aceitar a transferência, responde às dúvidas mais buscadas (sim, é legal; não, não há teto legal nem imposto sobre o recebimento) e termina com uma forma de receber em dólares e passar para pesos quando você decidir.
O que torna a Colômbia diferente: a transferência é convertida na chegada
A Colômbia recebeu US$ 13,1 bilhões em remessas em 2025, um recorde, e quase metade veio dos Estados Unidos (49%), seguida da Espanha (17%). Somam-se a isso os recebimentos que não são remessa: freelancers, desenvolvedores e consultores que cobram clientes no exterior. A infraestrutura para esse dinheiro chegar funciona bem. O problema está no passo seguinte.
Pelas regras cambiais do Banco de la República, pessoas residentes não estão entre as que podem ter depósitos em moeda estrangeira num banco colombiano. Por isso, quando uma transferência em dólares chega, o banco não a guarda em dólares: ele a compra de você. Os bancos colombianos chamam isso de monetizar a transferência (monetizar el giro). Ao aceitá-la, você informa os "dados mínimos" da operação, que valem como declaração de câmbio (o antigo Formulario 5 em papel não existe mais), e entre eles vai o código cambial (numeral cambiario), que diz o que é aquele dinheiro:
- 1840: serviços empresariais, profissionais e técnicos. Cobre consultoria, desenvolvimento de software e honorários, e é o que a maioria dos freelancers usa.
- 1809: remessas de trabalhadores, o dinheiro que um familiar que trabalha fora envia.
- 1810: doações e transferências sem contrapartida.
O código importa mais do que parece: os bancos informam à DIAN, a receita colombiana, todas as operações de câmbio, sem valor mínimo, e o código é o que diz à DIAN se aquele dinheiro é renda do seu trabalho ou ajuda da família.
Duas consequências práticas:
- O custo principal é o câmbio, não a tarifa. O Bancolombia, por exemplo, não cobra para receber, mas paga ao próprio câmbio do dia. Num pagamento de US$ 2.000, poucos pontos de diferença no câmbio pesam mais que qualquer tarifa fixa.
- Escolher o método é escolher quem converte. O banco, a remessadora, o PayPal e o Payoneer convertem ao receber ou ao sacar, cada um com a sua margem. As stablecoins são a única rota em que os dólares continuam dólares até você decidir vendê-los.
Com isso claro, as rotas.
Todas as formas de receber dinheiro do exterior na Colômbia
| Método | O que chega | Custo típico | Prazo |
|---|---|---|---|
| Transferência internacional (SWIFT) para o seu banco | Pesos, ao câmbio do banco | O Bancolombia não cobra para receber; bancos intermediários podem descontar; a margem está no câmbio | 1–3 dias úteis |
| Western Union e remessadoras | Pesos em dinheiro, em conta, ou no Nequi e Daviplata | A tarifa é paga por quem envia; o seu custo está no câmbio | Minutos |
| Nequi e Daviplata | Pesos no app, via remessadoras parceiras | Grátis para quem recebe; limites mensais | Minutos |
| PayPal | Saldo em dólares, saque em pesos | 5,40% + US$ 0,30 por pagamento internacional, 3,5% na conversão, COP 3.500 por saque | Na hora; o saque leva dias úteis |
| Payoneer | Saldo em dólares, saque em pesos | Receber na conta em USD custa 1% (mínimo US$ 1); de 1,2% a 4% em saques com conversão | Dias úteis no saque |
| Wise | Saldo em dólares e outras moedas, saque em pesos | Tarifa de conversão publicada pela Wise | Varia conforme a moeda |
| Stablecoins (USDC/USDT) | Dólares digitais na sua carteira | Centavos de taxa de rede; você passa para pesos quando quiser | Minutos |
Como receber dinheiro do exterior no Bancolombia
É a busca número um do tema, e a rota é simples. Quem envia precisa de três dados: o código SWIFT do Bancolombia, COLOCOBM, o seu nome completo como consta no banco e o número da sua conta. Quando a transferência chega, há duas opções: ativar o crédito automático ou aceitá-la você mesmo em até 30 dias na Sucursal Virtual Personas (o internet banking), que permite até US$ 249.999 por operação (valores maiores passam pela mesa de câmbio do banco). Ao aceitar, você vê o câmbio antes de os pesos serem creditados e escolhe o código cambial.
Quanto o Bancolombia cobra para receber dinheiro do exterior? Segundo a página do banco, receber não tem custo, embora os bancos que participam do caminho possam descontar as próprias tarifas. O custo real está no câmbio: o Bancolombia compra os seus dólares ao preço dele do dia, que não é a TRM. Para comparar, veja quantos pesos foram creditados contra a TRM daquele dia.
O Bancolombia recebe dólares americanos, euros, libras, ienes, dólares canadenses, pesos mexicanos e francos suíços. Para clientes que só pagam pelo circuito bancário formal e para valores altos, é a rota mais direta. Para faturas pequenas e frequentes, os descontos dos intermediários e o câmbio levam uma fatia maior.
Davivienda, Banco de Bogotá e os demais bancos
Praticamente todos os bancos colombianos recebem transferências internacionais; o que muda é o canal, o limite e o câmbio. No Davivienda (SWIFT CAFECOBB) você recebe pelo app, em "Mis operaciones internacionales", transferências de US$ 35 a US$ 50.000, e remessas de empresas parceiras até US$ 7.500 por mês. No Banco de Bogotá (SWIFT BBOGCOBB) as remessas não têm custo para quem recebe, e acima de US$ 5.000 o banco pede documentos sobre a origem do dinheiro. As tarifas de transferências SWIFT variam de banco para banco e nem sempre são publicadas: pergunte ao seu banco a tarifa vigente antes de passar os seus dados a um cliente.
Western Union e as remessadoras
Para dinheiro da família, as remessadoras continuam sendo a rota mais usada. Na Western Union, quem envia paga todas as tarifas e compartilha com você o número de controle (MTCN); você saca em dinheiro em qualquer um dos cerca de 3.500 pontos na Colômbia com o seu documento, ou recebe numa conta em pesos (Bancolombia, Davivienda, BBVA, Banco de Occidente, Scotiabank Colpatria) ou no Nequi. O seu custo está no câmbio que a remessadora define. Se você recebe valores altos ou frequentes, o agente da Western Union vai pedir o seu cadastro. Remitly, RIA, Viamericas e as demais funcionam igual: conveniência e rapidez para ajuda familiar, não para faturar serviços todo mês.
Como receber dinheiro do exterior pelo Nequi e pelo Daviplata
Muita gente quer receber direto no celular, e dá, com uma condição: o dinheiro precisa vir de uma remessadora parceira. Um cliente no exterior não consegue fazer uma transferência SWIFT para o Nequi.
O Nequi trabalha com 14 remessadoras: Western Union, Remitly, RIA, Viamericas, Paysend, BOSS Money, Zaswin, AFEX Chile, Banco Delbank, I-Transfer, Money Exchange, Monty, Kachin Ecuador e Echange. Não cobra para receber. Os limites dependem do tipo de conta: o depósito de baixo valor recebe até US$ 2.000 por mês; a conta poupança, até US$ 5.000 por mês e US$ 2.000 por movimentação. Você pode receber até três transferências sem nenhum passo extra; depois disso, completa os seus dados no app, em Servicios → Finanzas → "Traer plata del exterior". Wise e MoneyGram não estão na lista de parceiros do Nequi.
O Daviplata recebe remessas de mais de 15 empresas parceiras, sem custo, e o dinheiro aparece em menos de uma hora. Se o valor passar dos limites do Daviplata, a transferência fica para retirada numa agência do Davivienda.
Os dois apps funcionam bem para remessas familiares de valores moderados. Para renda do trabalho, os limites mensais acabam rápido.
PayPal
O PayPal resolve a conveniência: qualquer cliente paga com o seu e-mail. Receber na Colômbia sai caro. Por um pagamento comercial internacional o PayPal cobra 5,40% mais US$ 0,30 (há taxas menores para volumes altos, sujeitas a aprovação), e ao converter os dólares em pesos aplica uma margem de 3,5% sobre o câmbio-base. Sacar para a sua conta bancária colombiana custa COP 3.500 por saque. Fazendo a conta, numa fatura de US$ 500 quase 9% ficam pelo caminho antes de os pesos chegarem ao banco. Faz sentido quando o cliente só paga por PayPal, ou para valores pequenos.
Payoneer
É a rota padrão do Upwork, do Fiverr e dos marketplaces. O Payoneer dá uma conta de recebimento em dólares nos Estados Unidos: o cliente paga por ACH como a um fornecedor local, e receber assim custa 1% (mínimo US$ 1), porque o dólar não é a sua moeda local; receber de outra conta Payoneer é grátis. Pagamentos com cartão custam até 3,99% + US$ 0,49. O custo aparece no saque para o seu banco colombiano em pesos: o Payoneer publica uma faixa de 1,2% a 4% para saques com conversão, sem um número exato para a Colômbia. Se você recebe menos de US$ 6.000 em 12 meses, cobra também uma anuidade de US$ 29,95. Para quem vive de plataformas é a rota com menos atrito; para faturamento direto, compare o custo total do saque.
Wise
A Colômbia está na lista de países em que a Wise permite manter saldo em várias moedas, e não aparece entre os excluídos dos dados de conta em dólares. Na prática, isso significa que você pode receber dólares de um cliente americano na Wise e convertê-los em pesos pela tarifa publicada da Wise, que costuma ser mais baixa que a do PayPal. Confira a disponibilidade no cadastro, porque a Wise muda as listas por país; o cartão Wise, por exemplo, não está disponível para residentes na Colômbia.
Stablecoins: receber em dólares digitais
A Colômbia está entre os maiores mercados cripto da América Latina, e é um dos países da região em que as stablecoins têm o maior peso no volume. A mecânica: o cliente envia USDC ou USDT, dólares digitais que valem um dólar cada, e eles chegam em minutos, qualquer dia, com uma taxa de rede de centavos. Sem banco intermediário e sem conversão forçada. Ter e vender stablecoins é legal para pessoas físicas na Colômbia; não há uma lei cripto abrangente, e a partir do ano-base 2026 as plataformas cripto informam à DIAN os seus usuários e operações, então essa renda se declara como qualquer outra.
O que as stablecoins mudam é quem controla o último passo. Os dólares continuam dólares na sua carteira; quando você precisa de pesos, converte o valor que quiser e recebe na sua conta bancária colombiana: numa exchange local, no P2P, ou com um off-ramp que paga direto em contas bancárias. As três opções, com custos e riscos, estão em como converter USDC em pesos colombianos (em inglês).
Dá para receber dinheiro do exterior pelo Bre-B?
Não. O Bre-B, o sistema de pagamentos instantâneos do Banco de la República lançado em outubro de 2025, é só nacional: movimenta pesos entre contas colombianas em segundos, a qualquer hora, com uma chave (celular, documento ou código curto), e ao completar um ano já passava de 116 milhões de chaves. Um cliente no exterior não consegue pagar você pelo Bre-B. Onde ele ajuda é no último trecho: quando você converte dólares ou stablecoins em pesos, o Bre-B faz esses pesos chegarem na hora.
Quanto dinheiro posso receber do exterior? Limites e requisitos
Não há teto legal para receber dinheiro do exterior na Colômbia. Os limites que existem são de cada canal: os tetos mensais do Nequi e do Daviplata, o máximo por operação no internet banking do Bancolombia, os documentos que o Banco de Bogotá pede acima de US$ 5.000. Os requisitos básicos são uma conta no seu nome, o seu documento de identidade e o código cambial correto ao aceitar a transferência; para valores altos ou frequentes, o banco pode pedir que você comprove a origem do dinheiro, com um contrato ou uma fatura.
O que não existe é receber sem ninguém saber. Bancos e casas de câmbio informam à DIAN todas as operações de câmbio, sem valor mínimo, e as remessas também são informadas à UIAF, a unidade de inteligência financeira colombiana. Isso não é problema se você declara o que recebe; é o motivo para escolher bem o código cambial.
Impostos: o que acontece quando recebo dinheiro do exterior
Não existe imposto específico sobre receber dinheiro do exterior. O que se tributa é a renda por trás dele:
- Pagamento pelo seu trabalho ou serviços: é renda como qualquer outra. Para pessoas físicas, a tabela do artigo 241 do Estatuto Tributário vai de 0% (até 1.090 UVT de renda tributável) a 39%. Com a UVT de 2026 em COP 52.374, você é obrigado a declarar no ano-base 2026 se a sua renda bruta ou os seus depósitos passarem de 1.400 UVT (COP 73.323.600). O regime SIMPLE é uma alternativa com alíquotas próprias para profissionais.
- IVA: se você presta serviços a clientes no exterior, a exportação de serviços é isenta de IVA (artigo 481, alínea c), desde que você esteja inscrito como exportador de serviços no RUT, emita fatura, tenha o contrato ou ordem de compra e o serviço seja usado exclusivamente fora da Colômbia.
- Remessas da família: não pagam imposto ao serem recebidas, mas contam para os limites que obrigam a declarar renda.
- 4x1000: o GMF incide sobre saques e transferências que saem das suas contas, não sobre o que você recebe. Há uma isenção de até 350 UVT por mês (COP 18.330.900 em 2026); se você recebe numa conta e paga a partir de outra, confira com o seu banco como essa isenção está configurada.
Como receber dinheiro do exterior com a Localbridge, passo a passo
A Localbridge junta as duas metades que na Colômbia quase sempre ficam separadas: receber em dólares como se você tivesse uma conta local nos Estados Unidos, e passar para pesos só quando quiser. Uma conta virtual dá dados de conta locais em USD, EUR, GBP, MXN, BRL e COP: o cliente de Miami paga por ACH, o de Madri por SEPA, e um cliente colombiano por transferência local. Cada pagamento que entra é convertido automaticamente em USDC ou USDT, então você recebe em dólares digitais sem que ninguém os converta em pesos na chegada.
A partir desse saldo você decide o destino de cada dólar. Precisa de pesos para o aluguel e os impostos? Converta o valor que quiser com a conversão para fiat, a um câmbio que você vê antes de confirmar, e os pesos chegam por Bre-B ou transferência bancária na sua própria conta na Colômbia, ou na de um fornecedor. Prefere manter dólares? O saldo continua em stablecoins, ou você o move para a sua própria carteira quando quiser. A Localbridge é a camada técnica: não é banco nem custodiante e nunca toca no seu dinheiro. Por isso trabalhamos com parceiros regulados e muito fiscalizados: a conversão e as contas são operadas pela Bridge, uma empresa da Stripe, e as carteiras custodiais, onde oferecidas, ficam com a Bridge. Os pesos vão sempre para uma conta bancária externa e nunca ficam na plataforma, e o saldo não é depósito bancário nem tem seguro de depósitos.
O passo a passo:
- Abra a sua conta. Cadastre-se e conclua a verificação de identidade; leva dias, não semanas.
- Ative os seus dados de recebimento. Escolha as moedas em que os seus clientes pagam e compartilhe os dados como se fossem mais uma conta bancária.
- Receba como local. O seu cliente americano paga por ACH, sem transferência internacional; você fatura como em qualquer outro método deste guia.
- Passe para pesos quando decidir. Mantenha o saldo em USDC/USDT ou envie pesos para a sua conta bancária colombiana; os detalhes estão em como funciona e as tarifas, em preços.
A comparação geral de métodos está no nosso guia de pagamentos internacionais (em inglês), e se você também recebe de outros países da região, há os guias equivalentes para o México, a Argentina e o Brasil.
Perguntas frequentes
É legal receber dinheiro do exterior na Colômbia? Sim. Não é preciso autorização prévia e não há teto legal. As obrigações são informar o código cambial correto quando o banco converte a transferência e declarar a renda no imposto se for pagamento por trabalho ou serviço.
Quanto o Bancolombia cobra para receber dinheiro do exterior? Segundo o Bancolombia, receber transferências do exterior não tem custo, embora bancos intermediários possam descontar tarifas no caminho. O custo que você paga está no câmbio: o Bancolombia compra os seus dólares ao próprio câmbio do dia, não à TRM.
Como receber dinheiro do exterior no Bancolombia? Passe a quem envia o código SWIFT COLOCOBM, o seu nome completo e o número da sua conta. Quando a transferência chegar, aceite-a na Sucursal Virtual Personas em até 30 dias (ou ative o crédito automático), confira o câmbio e escolha o código cambial.
Qual código cambial (numeral cambiario) devo usar? Para pagamentos por serviços profissionais, consultoria ou desenvolvimento de software, o 1840. Para dinheiro enviado por um familiar que trabalha fora, o 1809. Para doações sem contrapartida, o 1810. Na dúvida, pergunte ao seu banco ou ao seu contador antes de aceitar.
Quanto dinheiro posso receber do exterior? A lei não impõe teto. Os limites são de cada canal: o Nequi permite até US$ 5.000 por mês na conta poupança, o Davivienda até US$ 7.500 por mês em remessas de parceiros, e o Bancolombia até US$ 249.999 por operação no internet banking. Acima de certos valores, o banco pede documentos sobre a origem.
Qual é o melhor app para receber dinheiro do exterior? Depende de quem envia. Para remessas da família, Nequi ou Daviplata com uma remessadora parceira. Para receber de clientes, uma conta de recebimento em dólares (Payoneer, Wise ou uma conta virtual como a da Localbridge), para que paguem por ACH e você decida quando passar para pesos.
Qual é uma boa alternativa ao PayPal para receber do exterior? Se o cliente pode pagar por transferência, uma conta de recebimento em dólares sai bem mais barata: o PayPal fica com quase 9% de uma fatura de US$ 500 entre tarifa e conversão. O Payoneer cobra 1% para receber e outra taxa na conversão, a Wise cobra na conversão, e com stablecoins receber custa centavos e a conversão é você quem faz.
Posso ter uma conta em dólares na Colômbia? Num banco colombiano, como pessoa residente, não: as regras cambiais não permitem. As alternativas são contas no exterior, como as filiais de bancos colombianos no Panamá ou em Porto Rico, contas de recebimento como Payoneer ou Wise, ou um saldo em stablecoins.
Como receber dinheiro do exterior pela Western Union? Quem envia paga online ou num ponto da Western Union e compartilha o número de controle (MTCN). Você saca em dinheiro com o seu documento num dos pontos, ou recebe na sua conta bancária ou no Nequi. A tarifa é paga por quem envia; o seu custo está no câmbio da Western Union.