Como receber pagamentos do exterior na Argentina: guia 2026
Todas as formas de receber pagamentos do exterior na Argentina em 2026: banco, Western Union, PayPal, Payoneer, Wise e stablecoins, com custos e prazos reais após o fim do cepo e do teto anual.
Para receber pagamentos do exterior na Argentina hoje existem cinco rotas: uma transferência bancária internacional para a conta poupança em dólares, Western Union, plataformas como PayPal, Payoneer ou Wise, e stablecoins. E o contexto mudou por completo: desde abril de 2025 não há mais controle cambial para pessoas físicas, e desde setembro de 2025 é possível receber exportações de serviços sem teto de valor e sem conversão forçada a pesos. Os dólares chegam à conta e continuam sendo dólares.
Isso torna obsoleta a maioria dos guias que você vai encontrar. Durante anos, a pergunta real por trás de "como receber do exterior" era "como escapar do câmbio oficial". Essa pergunta deixou de existir: hoje a diferença entre uma rota boa e uma ruim não está na brecha cambial, e sim em quanto cada intermediário retém em taxas e em quanto tempo o dinheiro leva para ficar disponível. Este guia compara cada método com custos e prazos reais, explica o lado tributário e termina com o passo a passo para receber como se o cliente pagasse dentro do próprio país dele.
O que mudou: agora dá para receber em dólares, sem teto
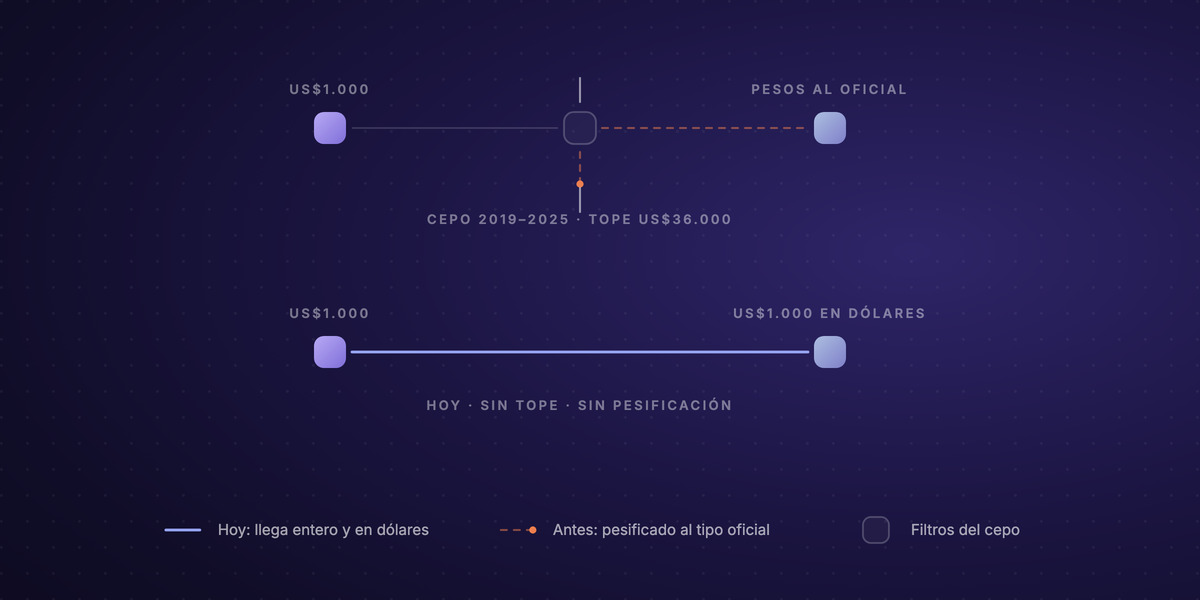
Duas decisões do banco central argentino redesenharam o mapa. Em abril de 2025, o país levantou o cepo (controle cambial) para pessoas físicas: acabaram os limites mensais para comprar dólares no mercado oficial e as restrições cruzadas com o dólar financeiro. E em 18 de setembro de 2025, a Comunicação A 8330 removeu a última peça que atingia quem recebe do exterior: o teto anual para exportadores de serviços, que começou em US$12.000 em 2022 e chegou a US$36.000 em janeiro de 2025, foi eliminado por completo.
Na prática, se você é freelancer, desenvolvedor, designer, tradutor ou consultor faturando para clientes no exterior:
- Pode receber sem limite de valor e creditar os dólares em conta local em moeda estrangeira, sem obrigação de vendê-los por pesos.
- Seu banco não pode cobrar tarifa por receber esses pagamentos de exportação de serviços; só pode repassar custos documentados de bancos estrangeiros.
- Se o pagamento cai primeiro em uma conta ou plataforma fora do país, há 20 dias úteis para internar os fundos na Argentina (normas cambiais do banco central argentino, atualizadas pela Comunicação "A" 8481, de setembro de 2026).
A consequência importa mais que a letra miúda: escolher o método deixou de ser manobra defensiva e virou uma decisão de custo. Com isso claro, as opções.
Todas as formas de receber dinheiro do exterior na Argentina
| Método | O que chega | Custo típico | Prazo |
|---|---|---|---|
| Transferência bancária (SWIFT) | Dólares na conta poupança em USD | US$15–50 retidos por bancos intermediários; o banco local não pode cobrar por recebimentos de serviços | 1–5 dias úteis |
| Western Union | Pesos (às vezes dólares) ao câmbio da WU | Margem embutida no câmbio; a tarifa de envio é de quem manda | Minutos a 2 dias |
| PayPal | Saldo em dólares dentro do PayPal | Taxa de recebimento (≈5,4% + valor fixo em pagamentos internacionais) + 3,5% de conversão e ARS 75 por saque | Instantâneo no PayPal; o saque leva 1–3 dias úteis |
| Payoneer | Saldo em dólares; saque para banco local em USD ou pesos | 1% para receber na conta em USD; até 2% no saque; grátis de outra conta Payoneer | Mesmo dia a 2 dias |
| Wise (só conta pessoal) | Saldo multimoeda pessoal com dados locais em USD, EUR e GBP; receber de clientes nela está fora dos termos da Wise, e o Wise Business não está disponível na Argentina | Receber pelos dados locais é grátis; converter em pesos e enviar ao seu CBU custa a taxa de conversão da Wise; dólares para uma conta argentina: confirme no app | Mesmo dia em trilhos locais |
| Stablecoins (USDT/USDC) | Dólares digitais na sua carteira | Taxa de rede de centavos; a conversão a pesos é um passo à parte | Minutos |
Transferência bancária internacional (SWIFT)
A rota clássica: o cliente envia uma transferência internacional com o seu CBU, o nome do banco e o código SWIFT, e o dinheiro cai na conta poupança em dólares, que na maioria dos bancos argentinos é gratuita para abrir e manter. Desde a Comunicação A 8330, ele chega e permanece em dólares, e o banco não pode somar tarifa própria quando se trata de exportação de serviços. O que continua existindo é o custo do trajeto: cada banco intermediário pode descontar de US$15 a US$50 do valor em trânsito, e o percurso leva de um a cinco dias úteis. Vale para valores altos e clientes corporativos que pagam pelo circuito bancário formal; em faturas pequenas e frequentes, os descontos fixos pesam.
Western Union
A rede de saque mais acessível do país: dá para receber em dinheiro em milhares de pontos, na conta bancária ou no aplicativo. O pagamento fica disponível em minutos quando o remetente envia on-line, e quem manda paga a tarifa. O seu custo está escondido no câmbio: a Western Union paga em pesos a uma cotação própria, geralmente próxima do dólar financeiro, mas com margem. É uma boa rota para valores pequenos e esporádicos, ou remessas de família; não é ferramenta para faturar serviços todo mês, e há limites por operação.
PayPal
O PayPal resolve metade do problema: qualquer cliente no mundo paga você só com o seu e-mail, e o saldo fica em dólares na hora. A outra metade ele complica: a taxa para receber um pagamento comercial internacional gira em torno de 5,4% mais um valor fixo, e trazer o dinheiro significa sacar para uma conta bancária argentina em pesos no seu nome (disponível desde janeiro de 2024; ARS 75 por saque, de 1 a 3 dias úteis), com o PayPal convertendo a 3,5% sobre o câmbio base. O saldo não pode cair numa conta local em dólares, e plataformas-ponte como a Nubi passaram a ser opcionais, não obrigatórias. Faz sentido quando o cliente insiste, ou em cobranças pequenas nas quais a conveniência vale mais que a pilha de taxas.
Payoneer
O padrão dos marketplaces: Upwork, Fiverr e dezenas de plataformas pagam direto no saldo Payoneer, e receber de outra conta Payoneer é grátis. Da Argentina, dá para sacar para o banco em pesos ou em dólares para uma conta em dólares, com até 2% de taxa nos dois casos; antes, receber dólares na conta em USD da Payoneer custa 1%. Para quem vive de plataformas de freelance, é a rota de menor atrito; para faturar clientes diretamente, as taxas de recebimento com cartão (até 3,99% + US$ 0,49) e a conversão no saque merecem uma olhada antes.
Wise
A Wise oferece o que nenhum banco argentino oferece: dados de conta locais nos Estados Unidos, na Europa e no Reino Unido. Quem envia dinheiro dos Estados Unidos paga por ACH, como numa transferência doméstica, sem transferência internacional no meio, e receber por esses dados é grátis. Mas, a partir da Argentina, é só a conta pessoal, aberta on-line com o documento de identidade, e a Wise reserva as contas pessoais para transações pessoais: usá-la para receber de clientes viola os termos de uso, e a Wise encaminha freelancers e autônomos para o Wise Business, que não está disponível na Argentina, seja você monotributista, uma SRL ou uma SA. As limitações para residentes: o cartão Wise não está disponível e não dá para carregar a conta com cartões argentinos. Para internar o dinheiro, a Wise converte em pesos e transfere para qualquer conta local com CBU (até o equivalente a US$ 18.000 por mês-calendário) com a sua taxa de conversão. Enviar dólares para a própria conta poupança é menos garantido: a Wise lista a Argentina para USD via Swift, mas os guias argentinos dela só descrevem a rota em pesos, então confirme no app. Boa ferramenta para dinheiro pessoal, como envios da família ou poupança em outra moeda; para faturar clientes, fica fora dos próprios termos da Wise, e para uma empresa simplesmente não é opção. Custos, limites e alternativas estão em detalhe no nosso post sobre Wise na Argentina (em inglês).
Stablecoins: receber em dólares digitais
Na Argentina isso deixou de ser curiosidade: as stablecoins respondem por 94% do volume cripto em pesos, a maior proporção do mundo, e cerca de um em cada cinco argentinos usa criptomoedas. A mecânica é simples: o cliente envia USDT ou USDC, dólares digitais que valem um para um com o dólar, e o pagamento chega em minutos, em qualquer dia e horário, com taxa de rede de centavos. Nenhum banco intermediário desconta nada no caminho.
O que as stablecoins não resolvem sozinhas é o último trecho: transformá-las em pesos para o aluguel ou o mercado. Para isso, vende-se em uma exchange local ao câmbio do dólar cripto, ou usa-se um off-ramp que paga direto em contas bancárias. A vantagem estrutural é que esse passo acontece quando você quiser e no valor que quiser: o resto do saldo continua em dólares digitais, hábito defensivo que milhões de argentinos mantêm mesmo com a inflação em níveis baixos.
Dá para receber dinheiro do exterior pelo Mercado Pago?
Não diretamente. O Mercado Pago não tem código SWIFT nem aceita transferências internacionais de entrada, então um cliente no exterior não consegue mandar dinheiro para a sua conta Mercado Pago, e a função de comprar dólar financeiro no aplicativo também não serve para receber de fora. As rotas reais são indiretas: alguns serviços de remessa (como a Remitly) pagam em contas Mercado Pago a partir de certos países, ou você recebe por qualquer método deste guia, aterrissa o dinheiro no banco e transfere ao Mercado Pago em pesos. Se o objetivo é receber do exterior e terminar com saldo no Mercado Pago, a ponte mais curta costuma passar por um banco.
Impostos: faturar e declarar o que se recebe do exterior
Receber do exterior dentro das regras tem duas camadas. A primeira é faturar: serviços para clientes estrangeiros são documentados com a fatura de exportação argentina (factura E), e exportações de serviços são isentas de IVA. No regime simplificado (monotributo), dá para exportar serviços dentro dos limites da categoria; acima deles, passa-se ao regime geral e o imposto de renda entra em cena. A segunda camada é a consistência: os bancos informam à ARCA, a receita argentina, os fundos que você recebe, então o que passa pelas suas contas deve bater com o que você fatura.
Um ponto que confunde muita gente: a sobretaxa de 30% que aparece na fatura do cartão não tem relação com receber dinheiro. É um adiantamento de imposto de renda aplicado quando você paga consumos em moeda estrangeira com cartão (uma assinatura, uma compra fora), e pode ser recuperado junto à ARCA se não corresponder ao seu caso. Receber dólares não gera essa cobrança.
Como receber pagamentos do exterior com a Localbridge, passo a passo
A Localbridge aplica à Argentina o padrão que você viu na Wise e na Payoneer, receber como um local, mas com dólares digitais como motor. Uma conta virtual dá dados de recebimento locais em USD, EUR, GBP, MXN, BRL e COP: o cliente de Nova York paga por ACH, o de Berlim por SEPA e o de São Paulo por Pix, sem transferências internacionais nem bancos correspondentes descontando no caminho. Cada pagamento que entra é convertido automaticamente em USDC ou USDT, ou seja, você recebe, literalmente, em dólares digitais: o resultado que o argentino resume como "cobrar en dólares".
Desse saldo, o dinheiro vai aonde precisar: para a sua própria conta bancária ou para a de um fornecedor ou prestador, nas moedas suportadas, com conversão para fiat no momento da operação. Uma observação honesta: a Localbridge hoje não converte para pesos argentinos; quando precisar de pesos para despesas locais, você move seus USDT ou USDC para um aplicativo ou exchange local e vende ao câmbio do dólar cripto, um passo que na Argentina é rotina. O resto do saldo continua em dólares digitais, sem depender de banco estrangeiro nem de teto regulatório.
O passo a passo:
- Abra sua conta. Cadastre-se e conclua a verificação de identidade.
- Ative seus dados de recebimento. Escolha as moedas em que seus clientes pagam e compartilhe os dados como os de qualquer conta bancária.
- Fature como um local. O cliente paga pelo trilho doméstico dele; você emite a factura E como em qualquer outro método deste guia.
- Decida o destino de cada dólar. Mantenha o saldo em USDC/USDT, pague fornecedores ou saque para uma conta bancária; os detalhes estão em como funciona e preços.
Perguntas frequentes
É legal receber em dólares na Argentina? Sim. Desde setembro de 2025, pessoas físicas que exportam serviços podem receber do exterior sem teto de valor e manter os dólares em contas locais em moeda estrangeira, sem obrigação de vendê-los por pesos. A condição é operar dentro das regras: faturar a exportação e internar os fundos nos prazos vigentes.
O teto de US$36.000 para freelancers ainda vale? Não. A Comunicação A 8330 do banco central argentino o eliminou em 18 de setembro de 2025. Antes dessa data, o regime havia permitido US$12.000 por ano (2022), depois US$24.000 (julho de 2024) e US$36.000 (janeiro de 2025); hoje não há limite de valor para pessoas físicas que recebem exportações de serviços.
Pagando em dólares no cartão, cobram 30%? Em consumos no exterior com cartão, sim: aplica-se uma percepção de 30% como adiantamento de imposto de renda, recuperável junto à ARCA quando não corresponde ao contribuinte. O imposto PAIS, que se somava a ela, acabou em dezembro de 2024. Nada disso vale para receber dinheiro: a sobretaxa incide sobre pagamentos, não sobre recebimentos.
Quanto tempo leva uma transferência do exterior? Depende do trilho, não do país: uma transferência SWIFT leva de um a cinco dias úteis; a Western Union, de minutos a dois dias; PayPal e Payoneer creditam o saldo quase na hora, mas o saque ao banco soma horas ou dias; as stablecoins chegam em minutos, a qualquer hora.
Dá para descontar um cheque em dólares do exterior? Na prática, quase nenhum banco argentino aceita mais cheques do exterior, e os que aceitam processam como cobrança documentária: semanas de espera e tarifas altas. Qualquer método deste guia é melhor; se o cliente só emite cheques, uma transferência SWIFT é a substituição natural a pedir.
É preciso faturar o que se recebe do exterior? Sim. Serviços prestados a clientes estrangeiros são documentados com a factura E, tanto no monotributo quanto no regime geral, e exportações de serviços são isentas de IVA. Faturar corretamente é também o que destrava o tratamento cambial favorável: receber sem teto e ficar com os dólares.