Cómo recibir pagos del exterior en Argentina: guía 2026
Todas las formas de recibir pagos del exterior en Argentina en 2026: banco, Western Union, PayPal, Payoneer, Wise y stablecoins, con costos y plazos reales tras el fin del cepo y del tope anual.
Para recibir pagos del exterior en Argentina hoy tienes cinco rutas: una transferencia bancaria internacional a tu caja de ahorro en dólares, Western Union, plataformas como PayPal, Payoneer o Wise, y stablecoins. Y el contexto cambió por completo: desde abril de 2025 no hay cepo para personas, y desde septiembre de 2025 puedes cobrar exportaciones de servicios sin tope de monto y sin pesificación forzosa. Los dólares llegan a tu cuenta y se quedan en dólares.
Eso vuelve obsoleta a la mayoría de las guías que vas a encontrar. Durante años, la pregunta real detrás de "cómo cobrar del exterior" era "cómo esquivar el tipo de cambio oficial". Esa pregunta ya no existe: hoy la diferencia entre una ruta buena y una mala no es la brecha cambiaria, sino cuánto se queda cada intermediario en comisiones y cuánto tarda el dinero en estar disponible. Esta guía compara cada método con sus costos y plazos reales, explica qué hacer con los impuestos y termina con el paso a paso para cobrar como si tu cliente te pagara en su propio país.
Lo que cambió: ya se puede cobrar en dólares sin tope
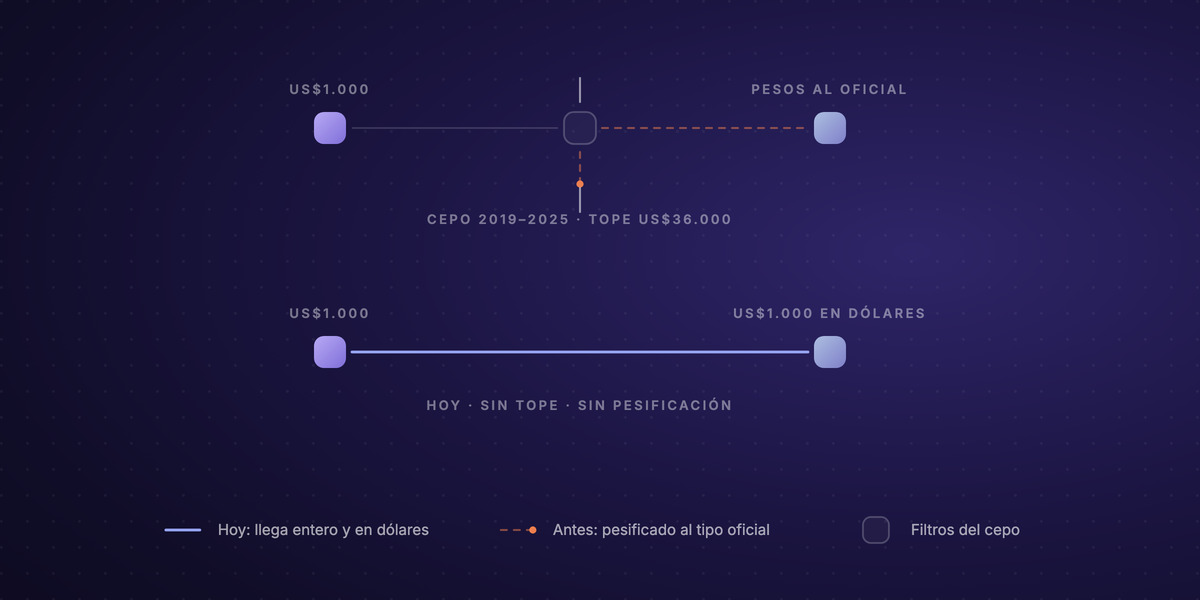
Dos decisiones del BCRA redibujaron el mapa. En abril de 2025 se levantó el cepo cambiario para personas humanas: se terminaron los límites mensuales para comprar dólares en el mercado oficial y las restricciones cruzadas con el dólar MEP. Y el 18 de septiembre de 2025, con la Comunicación A 8330, cayó la última pieza que afectaba a quienes cobran del exterior: el tope anual para exportadores de servicios, que había arrancado en US$12.000 en 2022 y llegado a US$36.000 en enero de 2025, se eliminó por completo.
En la práctica, si eres freelancer, programadora, diseñador, traductora o consultor y facturas a clientes del exterior:
- Puedes cobrar sin límite de monto y acreditar los dólares en tu cuenta local en moneda extranjera, sin obligación de liquidarlos a pesos.
- Tu banco no puede cobrarte comisión por recibir esos cobros de exportación de servicios; solo puede trasladarte gastos de bancos del exterior debidamente documentados.
- Si el pago se acredita primero en una cuenta o plataforma fuera del país, tienes 20 días hábiles para ingresar los fondos a Argentina.
La consecuencia importa más que la letra chica: elegir método dejó de ser una maniobra defensiva y pasó a ser una decisión de costos. Con eso claro, veamos las opciones.
Todas las formas de recibir dinero del exterior en Argentina
| Método | Qué te llega | Costo típico | Plazo |
|---|---|---|---|
| Transferencia bancaria (SWIFT) | Dólares en tu caja de ahorro en USD | US$15–50 de bancos intermediarios; tu banco no puede cobrarte por cobros de servicios | 1–5 días hábiles |
| Western Union | Pesos (a veces dólares) al tipo de cambio de WU | Margen sobre el tipo de cambio; el envío lo paga quien manda | Minutos a 2 días |
| PayPal | Saldo en dólares dentro de PayPal | Comisión de cobro (≈5,4% + cargo fijo en pagos internacionales) + costo del retiro vía plataformas puente | Al instante en PayPal; el retiro, días |
| Payoneer | Saldo en dólares; retiro a banco local en USD o pesos | Hasta 2% por el retiro; cobros entre cuentas Payoneer, gratis | Mismo día a 2 días |
| Wise | Saldo multimoneda con datos locales en USD, EUR y GBP | Recibir por datos locales es gratis; traer el dinero al país cuesta aparte | Mismo día en rieles locales |
| Stablecoins (USDT/USDC) | Dólares digitales en tu billetera | Comisión de red de centavos; la conversión a pesos es un paso aparte | Minutos |
Transferencia bancaria internacional (SWIFT)
La ruta clásica: tu cliente pide una transferencia internacional con tu CBU, el nombre de tu banco y su código SWIFT, y el dinero llega a tu caja de ahorro en dólares, que en la mayoría de los bancos argentinos es gratuita de abrir y mantener. Desde la Comunicación A 8330 llega y se queda en dólares, y tu banco no puede sumarle comisión propia si es un cobro de exportación de servicios. Lo que sí sigue existiendo es el costo del camino: cada banco intermediario puede descontar entre US$15 y US$50 del monto en tránsito, y el proceso tarda de uno a cinco días hábiles. Conviene para montos grandes y clientes corporativos que pagan por circuito bancario formal; para facturas chicas y frecuentes, los descuentos fijos duelen.
Western Union
La red de cobro más accesible del país: puedes recibir en efectivo en miles de puntos, en tu cuenta bancaria o en la app. El pago sale en minutos cuando el remitente lo envía en línea, y quien manda paga la comisión del envío. El costo tuyo está escondido en el tipo de cambio: Western Union paga en pesos a una cotización propia, generalmente cercana al dólar financiero pero con un margen. Es una buena ruta para montos chicos y esporádicos, o para recibir ayuda familiar; no es una herramienta para facturar servicios todos los meses, y los montos por operación tienen límites.
PayPal
PayPal resuelve la mitad del problema: cualquier cliente del mundo puede pagarte con solo tu correo electrónico, y el saldo queda en dólares al instante. La otra mitad la complica: la comisión por cobrar un pago comercial internacional ronda el 5,4% más un cargo fijo, y PayPal no permite retirar a cuentas bancarias argentinas, así que necesitas una plataforma puente local para traer el dinero, con su propia comisión (en las más usadas, unos US$10 más IVA por retiros de hasta US$2.000) y un par de días de espera. Tiene sentido cuando el cliente insiste en pagar así o para cobros pequeños donde la comodidad pesa más que la comisión.
Payoneer
El estándar de los marketplaces: Upwork, Fiverr y decenas de plataformas pagan directo a tu saldo Payoneer, y los cobros entre cuentas Payoneer son gratis. Desde Argentina puedes retirar a tu banco en pesos o, gracias al convenio con Santander, directamente en dólares a una cuenta de ese banco, con una comisión de hasta el 2% según el caso. Para quien vive de plataformas de freelance es la ruta con menos fricción; para facturación directa a clientes, las comisiones de cobro con tarjeta (alrededor del 3%) y la conversión al retirar merecen una mirada antes de elegirla.
Wise
Wise te da lo que ningún banco argentino: datos de cuenta locales en Estados Unidos, Europa y Reino Unido. Tu cliente estadounidense te paga por ACH como a un proveedor local, sin transferencia internacional de por medio, y recibir por esos datos es gratis. La cuenta se abre en línea con tu DNI. Las limitaciones para residentes argentinos: la tarjeta Wise no está disponible, y Wise no convierte a pesos ni transfiere a bancos argentinos, así que el saldo queda en Wise hasta que lo envíes, por ejemplo, como transferencia internacional en dólares a tu propia caja de ahorro. Excelente pieza para cobrar; incompleta para aterrizar el dinero en el país.
Stablecoins: cobrar en dólares digitales
En Argentina esto dejó de ser una curiosidad: las stablecoins representan el 94% del volumen cripto en pesos, la proporción más alta del mundo, y alrededor de uno de cada cinco argentinos usa criptomonedas. La mecánica es simple: tu cliente te envía USDT o USDC, que son dólares digitales que valen uno a uno con el dólar, y el pago llega en minutos, cualquier día y a cualquier hora, con una comisión de red de centavos. No hay bancos intermediarios que descuenten nada en el camino.
Lo que las stablecoins no resuelven solas es el último tramo: convertirlas en pesos para el alquiler o el supermercado. Para eso vendes en un exchange local al dólar cripto, o usas un off-ramp que pague directo a cuentas bancarias. La ventaja estructural es que ese paso lo haces cuando quieres y por el monto que quieres: el resto del saldo sigue en dólares digitales, algo que millones de argentinos ya hacían por costumbre defensiva y siguen haciendo con la inflación en niveles bajos.
¿Se puede recibir dinero del exterior por Mercado Pago?
No directamente. Mercado Pago no tiene código SWIFT ni acepta transferencias internacionales entrantes, así que un cliente del exterior no puede enviarte dinero a tu cuenta de Mercado Pago, y la función de comprar dólar MEP dentro de la app tampoco sirve para cobrar de afuera. Las rutas reales son indirectas: algunos servicios de remesas (como Remitly) pagan hacia cuentas de Mercado Pago desde ciertos países, o puedes recibir por cualquiera de los métodos de esta guía, aterrizar el dinero en tu banco y transferirlo a Mercado Pago en pesos. Si tu objetivo es cobrar del exterior y terminar con saldo en Mercado Pago, el puente más corto suele ser banco de por medio.
Impuestos: facturar y declarar lo que cobras del exterior
Cobrar del exterior en regla tiene dos capas. La primera es facturar: los servicios a clientes del exterior se documentan con la factura de exportación (factura E), y las exportaciones de servicios no pagan IVA. Si estás en el monotributo, puedes exportar servicios dentro de los límites de tu categoría; por encima, pasas al régimen general y el impuesto a las ganancias entra en escena. La segunda capa es la consistencia: los bancos informan a ARCA los fondos que recibes, así que lo que entra por tus cuentas debería coincidir con lo que facturas.
Un punto que confunde a muchos: la percepción del 30% que ves en el resumen de tu tarjeta no tiene relación con cobrar del exterior. Es un adelanto del impuesto a las ganancias que se aplica cuando pagas consumos en moneda extranjera con tarjeta (una suscripción, una compra afuera), y puedes pedir su devolución a ARCA si no te corresponde. Recibir dólares no genera esa percepción.
Cómo recibir pagos del exterior con Localbridge, paso a paso
Localbridge aplica a Argentina el patrón que ya viste en Wise y Payoneer, cobrar como local, pero con dólares digitales como motor. Una cuenta virtual te da datos de cuenta locales en USD, EUR, GBP, MXN, BRL y COP: tu cliente de Nueva York paga por ACH, el de Berlín por SEPA y el de São Paulo por Pix, sin transferencias internacionales ni bancos intermediarios que descuenten en el camino. Cada pago que entra se convierte automáticamente en USDC o USDT, así que cobras, literalmente, en dólares digitales: el objetivo que el buscador argentino resume como "cobrar en dólares".
Desde ese saldo pagas a donde haga falta: a tu propia cuenta bancaria o a la de un proveedor o contratista, en las monedas soportadas, con conversión a fiat en el momento. Una aclaración honesta: Localbridge hoy no convierte a pesos argentinos; si necesitas pesos para gastos locales, mueves tus USDT o USDC a una app o exchange local y vendes al dólar cripto, un paso que en Argentina es rutina. El resto del saldo se queda en dólares digitales, sin depender de un banco extranjero ni de un tope regulatorio.
El paso a paso:
- Abre tu cuenta. Regístrate y completa la verificación de identidad.
- Activa tus datos de cobro. Elige las monedas en las que pagan tus clientes y comparte los datos como si fueran una cuenta bancaria más.
- Factura como local. Tu cliente paga por su riel doméstico; tú emites tu factura E como con cualquier otro método de esta guía.
- Decide el destino de cada dólar. Mantén el saldo en USDC/USDT, paga a proveedores, o retira a una cuenta bancaria; los detalles están en cómo funciona y precios.
Preguntas frecuentes
¿Es legal cobrar en dólares en Argentina? Sí. Desde septiembre de 2025, las personas que exportan servicios pueden cobrar del exterior sin tope de monto y mantener los dólares en sus cuentas locales en moneda extranjera, sin obligación de venderlos a pesos. La condición es operar en regla: facturar la exportación e ingresar los fondos al país en los plazos vigentes.
¿Sigue vigente el tope de US$36.000 para freelancers? No. La Comunicación A 8330 del BCRA lo eliminó el 18 de septiembre de 2025. Antes de esa fecha el régimen había sido de US$12.000 anuales (2022), US$24.000 (julio de 2024) y US$36.000 (enero de 2025); hoy no hay límite de monto para personas humanas que cobran exportaciones de servicios.
¿Si pago en dólares con la tarjeta me cobran el 30%? En consumos al exterior con tarjeta, sí: se aplica una percepción del 30% a cuenta del impuesto a las ganancias, que puedes recuperar vía ARCA si no te corresponde. El impuesto PAIS, que se sumaba a esa percepción, dejó de existir en diciembre de 2024. Nada de esto aplica a recibir dinero: la percepción grava tus pagos, no tus cobros.
¿Cuánto tarda en llegar una transferencia del exterior? Depende del riel, no del país: una transferencia SWIFT tarda de uno a cinco días hábiles; Western Union, de minutos a dos días; PayPal y Payoneer acreditan el saldo casi al instante, pero el retiro al banco suma horas o días; las stablecoins llegan en minutos a cualquier hora.
¿Puedo cobrar un cheque en dólares del exterior? En la práctica, casi ningún banco argentino acepta hoy cheques del exterior, y los que lo hacen los procesan como gestión de cobranza: semanas de espera y comisiones altas. Cualquier método de esta guía es mejor; si tu cliente solo emite cheques, una transferencia SWIFT es el reemplazo natural a pedirle.
¿Tengo que facturar lo que cobro del exterior? Sí. Los servicios prestados a clientes del exterior se documentan con factura E, estén en el monotributo o en el régimen general, y las exportaciones de servicios están exentas de IVA. Facturar en regla es además lo que habilita el tratamiento cambiario favorable: cobrar sin tope y quedarte con los dólares.