Cómo recibir dinero del exterior en Colombia: Bancolombia, Nequi y más (2026)
Todas las formas de recibir dinero del exterior en Colombia: Bancolombia y otros bancos, Nequi, Daviplata, Western Union, PayPal, Payoneer y stablecoins, con costos, numerales e impuestos.
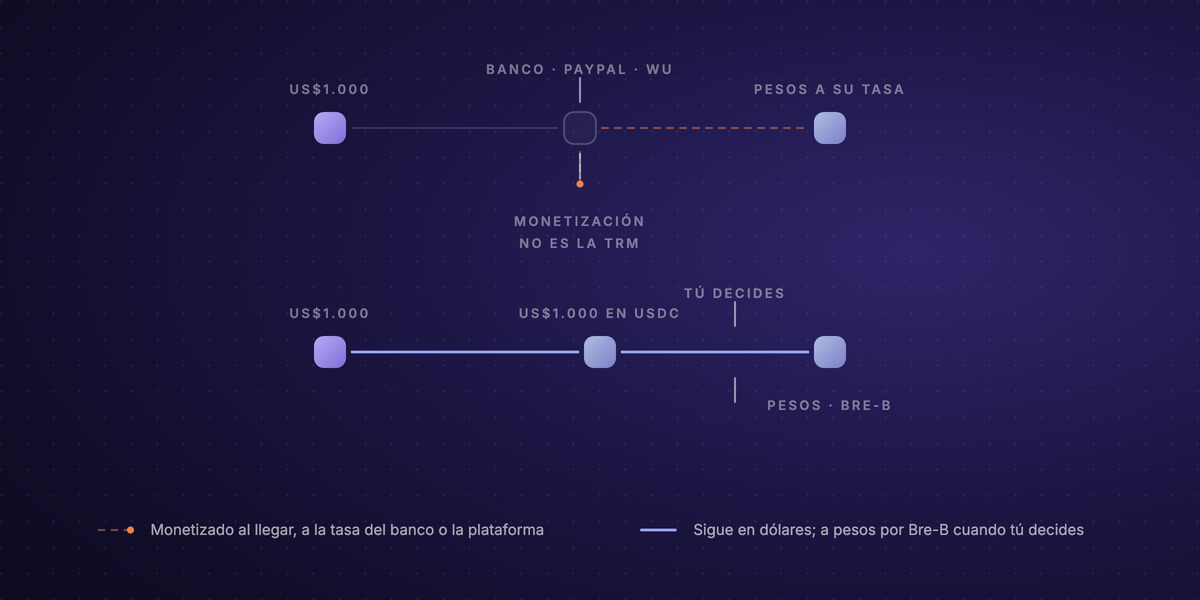
Para recibir dinero del exterior en Colombia tienes siete rutas: una transferencia internacional a tu cuenta en Bancolombia u otro banco, una remesadora como Western Union, las apps Nequi y Daviplata, PayPal, Payoneer, Wise y stablecoins. Todas funcionan. Lo que las separa es un paso que en Colombia casi nadie puede saltarse: una persona residente no puede tener una cuenta en dólares en un banco colombiano, así que los dólares se convierten a pesos al llegar, a la tasa que fija el banco o la plataforma y no a la TRM, la tasa oficial del día. Esa diferencia no aparece como comisión, pero sale de tu pago.
Si esperas dinero de un familiar, la respuesta corta es Nequi o Daviplata con una remesadora aliada. Si cobras por tu trabajo, la elección pesa más, y esta guía compara cada ruta con sus costos publicados, explica qué numeral cambiario elegir cuando el banco te pide aceptar la transferencia, responde las dudas que más se buscan (sí, es legal; no, no hay un tope legal ni un impuesto por recibir) y termina con la forma de cobrar en dólares y pasar a pesos cuando tú lo decides.
Lo que hace distinto a Colombia: el giro se monetiza al llegar
Colombia recibió US$13.098 millones en remesas en 2025, un récord, y casi la mitad vino de Estados Unidos (49%), seguido de España (17%). A eso se suma el dinero que no es remesa: freelancers, desarrolladores y consultores que cobran a clientes del exterior. La infraestructura para que ese dinero llegue es buena. El problema está en el paso siguiente.
Según el régimen cambiario del Banco de la República, las personas residentes no están entre quienes pueden tener depósitos en moneda extranjera en un banco colombiano. Por eso, cuando te llega una transferencia en dólares, el banco no la guarda en dólares: te la compra. En la jerga bancaria eso se llama monetizar el giro. Al aceptarlo entregas los "datos mínimos" de la operación, que hacen las veces de declaración de cambio (el viejo Formulario 5 en papel ya no existe), y entre ellos va el numeral cambiario, el código que dice qué es ese dinero:
- 1840: servicios empresariales, profesionales y técnicos. Es el de consultoría, desarrollo de software y honorarios, el que usa la mayoría de freelancers.
- 1809: remesas de trabajadores, el dinero que envía un familiar que trabaja fuera.
- 1810: donaciones y transferencias sin contraprestación.
El numeral importa más de lo que parece: los bancos reportan a la DIAN cada operación de cambio, sin monto mínimo, y el numeral es lo que le dice a la DIAN si ese dinero es un ingreso por tu trabajo o un apoyo familiar.
Dos consecuencias prácticas:
- El costo principal es la tasa, no la comisión. Bancolombia, por ejemplo, no cobra por recibir, pero te paga a su propia tasa del día. En un pago de US$2.000, unos pocos puntos de diferencia en la tasa pesan más que cualquier comisión fija.
- Elegir método es elegir quién convierte. El banco, la remesadora, PayPal y Payoneer convierten al recibir o al retirar, cada uno con su margen. Las stablecoins son la única ruta en la que los dólares siguen siendo dólares hasta que tú decides venderlos.
Con eso claro, las rutas.
Todas las formas de recibir dinero del exterior en Colombia
| Método | Qué te llega | Costo típico | Plazo |
|---|---|---|---|
| Transferencia internacional (SWIFT) a tu banco | Pesos, a la tasa del banco | Bancolombia no cobra por recibir; los bancos intermediarios pueden descontar; el margen está en la tasa | 1–3 días hábiles |
| Western Union y remesadoras | Pesos en efectivo, en cuenta o en Nequi y Daviplata | La comisión la paga quien envía; tu costo está en la tasa | Minutos |
| Nequi y Daviplata | Pesos en la app, desde remesadoras aliadas | Gratis para quien recibe; topes mensuales | Minutos |
| PayPal | Saldo en dólares, retiro en pesos | 5,40% + US$0,30 por cobro internacional, 3,5% al convertir, COP 3.500 por retiro | Al instante; el retiro tarda días hábiles |
| Payoneer | Saldo en dólares, retiro en pesos | Recibir en su cuenta en USD cuesta 1% (mínimo US$1); entre 1,2% y 4% al retirar con conversión | Al retirar, días hábiles |
| Wise | Saldo en dólares y otras monedas, retiro en pesos | Comisión de conversión publicada por Wise | Variable según la moneda |
| Stablecoins (USDC/USDT) | Dólares digitales en tu billetera | Comisión de red de centavos; pasas a pesos cuando quieras | Minutos |
Cómo recibir dinero del exterior en Bancolombia
Es la búsqueda número uno del tema, y la ruta es sencilla. Quien te envía necesita tres datos: el código SWIFT de Bancolombia, COLOCOBM, tu nombre completo tal como aparece en el banco y tu número de cuenta. Cuando la transferencia llega, tienes dos opciones: activar el abono automático o aceptarla tú mismo en un plazo de 30 días desde la Sucursal Virtual Personas, que permite hasta US$249.999 por operación (montos mayores van por la Mesa de Dinero). Al aceptar, ves el valor de la moneda antes de que te abonen los pesos, y eliges el numeral.
¿Cuánto cobra Bancolombia por recibir dinero del exterior? Según su página, recibir no tiene costo, aunque los bancos que intervienen en el camino pueden descontar sus propios cargos. El costo real está en la tasa: Bancolombia te compra los dólares a su precio del día, que no es la TRM. Para comparar, mira cuántos pesos te abonan contra la TRM de ese día.
Bancolombia recibe dólares, euros, libras, yenes, dólares canadienses, pesos mexicanos y francos suizos. Para clientes que pagan solo por circuito bancario formal y montos grandes, es la ruta más directa. Para facturas pequeñas y frecuentes, las deducciones de bancos intermediarios y la tasa se comen una parte mayor.
Davivienda, Banco de Bogotá y los demás bancos
Prácticamente todos los bancos colombianos reciben transferencias internacionales; lo que cambia es el canal, el tope y la tasa. En Davivienda (SWIFT CAFECOBB) recibes desde la app, en "Mis operaciones internacionales", transferencias de US$35 a US$50.000, y las remesas de empresas aliadas hasta US$7.500 al mes. En Banco de Bogotá (SWIFT BBOGCOBB) las remesas no tienen costo para quien recibe, y por encima de US$5.000 el banco pide soportes del origen del dinero. Las comisiones por transferencias SWIFT cambian de un banco a otro y no siempre están publicadas: pregúntale a tu banco la tarifa vigente antes de dar tus datos a un cliente.
Western Union y las remesadoras
Para dinero de familiares, las remesadoras siguen siendo la ruta más usada. Con Western Union, quien envía paga todas las comisiones y te comparte el número de control (MTCN); tú cobras en efectivo en cualquiera de sus unos 3.500 puntos en Colombia con tu documento, o recibes el dinero en una cuenta en pesos (Bancolombia, Davivienda, BBVA, Banco de Occidente, Scotiabank Colpatria) o en Nequi. El costo para ti está en la tasa de cambio que fija la remesadora. Si recibes giros grandes o frecuentes, el agente de Western Union te pedirá registrarte. Remitly, RIA, Viamericas y las demás funcionan igual: comodidad y rapidez para apoyo familiar, no para facturar servicios cada mes.
Cómo recibir dinero del exterior por Nequi y Daviplata
Mucha gente busca recibir directo en el celular, y se puede, con una condición: el dinero tiene que salir de una remesadora aliada. Un cliente del exterior no puede hacerte una transferencia SWIFT a Nequi.
Nequi trabaja con 14 remesadoras: Western Union, Remitly, RIA, Viamericas, Paysend, BOSS Money, Zaswin, AFEX Chile, Banco Delbank, I-Transfer, Money Exchange, Monty, Kachin Ecuador y Echange. No cobra por recibir. Los topes dependen del tipo de cuenta: con un depósito de bajo monto recibes hasta US$2.000 al mes; con la cuenta de ahorros, hasta US$5.000 al mes y US$2.000 por movimiento. Puedes recibir hasta tres giros sin más trámite; para seguir, completas tus datos en la app, en Servicios → Finanzas → "Traer plata del exterior". Wise y MoneyGram no están en la lista de aliados de Nequi.
Daviplata recibe remesas de más de 15 empresas aliadas, sin costo, y el dinero aparece en menos de una hora. Si el monto supera los topes de Daviplata, el giro queda para reclamar en una oficina de Davivienda.
Las dos apps sirven bien para remesas de familia de montos moderados. Para ingresos por trabajo, los topes mensuales se quedan cortos rápido.
PayPal
PayPal resuelve la comodidad: cualquier cliente te paga con tu correo. Cobrar desde Colombia sale caro. Por un pago comercial internacional PayPal cobra 5,40% más US$0,30 (hay tarifas más bajas para volúmenes altos, sujetas a aprobación), y al convertir los dólares a pesos aplica un margen del 3,5% sobre su tipo de cambio. Retirar a tu cuenta bancaria colombiana cuesta COP 3.500 por retiro. Haciendo la cuenta, en una factura de US$500 se va casi el 9% antes de que los pesos lleguen a tu banco. Tiene sentido cuando el cliente solo paga por PayPal o para cobros pequeños.
Payoneer
Es la ruta estándar de Upwork, Fiverr y los marketplaces. Payoneer te da una cuenta receptora en dólares en Estados Unidos: tu cliente paga por ACH como a un proveedor local, y recibir así cuesta 1% (mínimo US$1), porque el dólar no es tu moneda local; cobrar desde otra cuenta Payoneer es gratis. Cobrar con tarjeta cuesta hasta 3,99% + US$0,49. El costo aparece al retirar a tu banco colombiano en pesos: Payoneer publica un rango de 1,2% a 4% para retiros con conversión, sin una cifra exacta para Colombia. Si recibes menos de US$6.000 en 12 meses, cobra además una anualidad de US$29,95. Para quien vive de plataformas es la ruta con menos fricción; para facturación directa, compara el costo total del retiro.
Wise
Colombia está en la lista de países donde Wise permite tener saldo en varias monedas, y no figura entre los excluidos de los datos de cuenta en dólares. En la práctica, eso significa que puedes recibir dólares de un cliente de Estados Unidos en Wise y convertirlos a pesos con la comisión publicada de Wise, que suele ser más baja que la de PayPal. Revisa la disponibilidad al registrarte, porque Wise cambia sus listas por país; la tarjeta Wise, por ejemplo, no está disponible para residentes en Colombia.
Stablecoins: cobrar en dólares digitales
Colombia está entre los mercados cripto más grandes de América Latina, y es uno de los países de la región donde las stablecoins pesan más en el volumen. La mecánica: tu cliente te envía USDC o USDT, dólares digitales que valen uno a uno con el dólar, y llegan en minutos, cualquier día, con una comisión de red de centavos. Sin banco intermediario y sin monetización forzosa. Tener y vender stablecoins es legal para personas en Colombia; no hay una ley cripto integral, y desde el año gravable 2026 las plataformas cripto reportan a la DIAN a sus usuarios y operaciones, así que esos ingresos se declaran como cualquier otro.
Lo que cambian las stablecoins es quién controla el último paso. Los dólares se quedan en dólares en tu billetera; cuando necesitas pesos, conviertes el monto que quieras y los recibes en tu cuenta bancaria colombiana: en un exchange local, por P2P o con un off-ramp que paga directo a cuentas bancarias. Las tres opciones, con costos y riesgos, están en cómo convertir USDC a pesos colombianos (en inglés).
¿Se puede recibir dinero del exterior por Bre-B?
No. Bre-B, el sistema de pagos inmediatos del Banco de la República que arrancó en octubre de 2025, es solo nacional: mueve pesos entre cuentas colombianas en segundos, a cualquier hora, con una llave (celular, cédula o código), y al cumplir un año ya superaba los 116 millones de llaves. Un cliente del exterior no puede pagarte por Bre-B. Donde sí ayuda es en el último tramo: cuando conviertes dólares o stablecoins a pesos, Bre-B hace que esos pesos lleguen a tu cuenta al instante.
¿Cuánto dinero puedo recibir del exterior? Límites y requisitos
No hay un tope legal para recibir dinero del exterior en Colombia. Los límites que existen son de cada canal: los topes mensuales de Nequi y Daviplata, el máximo por operación de la Sucursal Virtual de Bancolombia, los soportes que pide Banco de Bogotá por encima de US$5.000. Los requisitos básicos son una cuenta a tu nombre, tu documento de identidad y el numeral correcto al aceptar la transferencia; para montos grandes o frecuentes, el banco puede pedirte que demuestres el origen del dinero, como un contrato o una factura.
Lo que no existe es el "recibir sin que nadie se entere". Los bancos y casas de cambio reportan a la DIAN todas las operaciones de cambio, sin monto mínimo, y las remesas también se informan a la UIAF. Eso no es un problema si declaras lo que recibes; es la razón para elegir bien el numeral.
Impuestos: qué pasa si recibo dinero del exterior
Recibir dinero del exterior no tiene un impuesto propio. Lo que se grava es el ingreso que hay detrás:
- Pago por tu trabajo o servicios: es renta como cualquier otra. Para personas naturales, la tabla del artículo 241 del Estatuto Tributario va del 0% (hasta 1.090 UVT de renta gravable) al 39%. Con la UVT de 2026 en COP 52.374, estás obligado a declarar por el año gravable 2026 si tus ingresos brutos o tus consignaciones superan 1.400 UVT (COP 73.323.600). El régimen SIMPLE es una alternativa con tarifas propias para profesionales.
- IVA: si prestas servicios a clientes del exterior, la exportación de servicios está exenta de IVA (artículo 481, literal c), siempre que estés inscrito como exportador de servicios en el RUT, emitas factura, tengas el contrato u orden de compra y el servicio se use exclusivamente fuera de Colombia.
- Remesas de familia: no pagan impuesto al recibirlas, pero cuentan para los topes que obligan a declarar renta.
- 4x1000: el GMF se cobra sobre los retiros y transferencias desde tus cuentas, no sobre lo que recibes. Tienes una exención de hasta 350 UVT al mes (COP 18.330.900 en 2026); si recibes en una cuenta y pagas desde otra, revisa con tu banco cómo tienes marcada esa exención.
Cómo recibir dinero del exterior con Localbridge, paso a paso
Localbridge junta las dos mitades que en Colombia casi siempre están separadas: cobrar en dólares como si tuvieras una cuenta local en Estados Unidos, y pasar a pesos solo cuando tú quieres. Una cuenta virtual te da datos de cuenta locales en USD, EUR, GBP, MXN, BRL y COP: tu cliente de Miami te paga por ACH, el de Madrid por SEPA, y uno colombiano por transferencia local. Cada pago que entra se convierte automáticamente en USDC o USDT, así que cobras en dólares digitales sin que nadie te pase a pesos al llegar.
Desde ese saldo decides el destino de cada dólar. ¿Necesitas pesos para el arriendo y los impuestos? Conviertes el monto que quieras con conversión a fiat, a un tipo de cambio que ves antes de confirmar, y los pesos llegan por Bre-B o transferencia bancaria a tu propia cuenta en Colombia, o a la de un proveedor. ¿Prefieres conservar dólares? El saldo sigue en stablecoins, o lo mueves a tu propia billetera cuando quieras. Localbridge es la capa técnica: no es un banco ni un custodio y no toca tu dinero. Por eso trabajamos con socios regulados y muy supervisados: la conversión y las cuentas las opera Bridge, una empresa de Stripe, y las billeteras custodiales, donde se ofrecen, las tiene Bridge. Los pesos van siempre a una cuenta bancaria externa, nunca se quedan en la plataforma, y el saldo no es un depósito bancario ni tiene seguro de depósitos.
El paso a paso:
- Abre tu cuenta. Regístrate y completa la verificación de identidad; toma días, no semanas.
- Activa tus datos de cobro. Elige las monedas en las que pagan tus clientes y compárteles los datos como si fueran una cuenta bancaria más.
- Cobra como local. Tu cliente de Estados Unidos paga por ACH, sin transferencia internacional; tú facturas como con cualquier otro método de esta guía.
- Pasa a pesos cuando tú decidas. Mantén el saldo en USDC/USDT o envía pesos a tu cuenta bancaria colombiana; los detalles están en cómo funciona y las comisiones, en precios.
La comparación general de métodos está en nuestra guía de pagos internacionales (en inglés), y si cobras también de otros países de la región, tenemos las guías equivalentes para México, Argentina y Brasil.
Preguntas frecuentes
¿Es legal recibir dinero del exterior en Colombia? Sí. No necesitas permiso previo y no hay tope legal. La obligación es informar el numeral correcto cuando el banco monetiza la transferencia y declarar el ingreso en tu renta si es pago por un trabajo o servicio.
¿Cuánto cobra Bancolombia por recibir dinero del exterior? Según Bancolombia, recibir transferencias del exterior no tiene costo, aunque los bancos intermediarios pueden descontar cargos en el camino. El costo que sí pagas está en la tasa: Bancolombia te compra los dólares a su tasa del día, no a la TRM.
¿Cómo hacer para recibir dinero del exterior en Bancolombia? Dale a quien te envía el código SWIFT COLOCOBM, tu nombre completo y tu número de cuenta. Cuando llegue la transferencia, acéptala en la Sucursal Virtual Personas dentro de 30 días (o activa el abono automático), revisa la tasa y elige el numeral cambiario.
¿Qué numeral cambiario uso para recibir dinero del exterior? Para pagos por servicios profesionales, consultoría o desarrollo de software, el 1840. Para dinero que te envía un familiar que trabaja fuera, el 1809. Para donaciones sin contraprestación, el 1810. Si dudas, pregúntale a tu banco o a tu contador antes de aceptar.
¿Cuánto dinero puedo recibir del exterior? La ley no pone un tope. Los límites son de cada canal: Nequi permite hasta US$5.000 al mes en cuenta de ahorros, Davivienda hasta US$7.500 al mes en remesas de aliados, y Bancolombia hasta US$249.999 por operación en su sucursal virtual. Por encima de ciertos montos el banco te pedirá soportes del origen.
¿Cuál es la mejor app para recibir dinero del extranjero? Depende de quién envía. Para remesas de familia, Nequi o Daviplata con una remesadora aliada. Para cobrar a clientes, una cuenta receptora en dólares (Payoneer, Wise o una cuenta virtual como la de Localbridge) para que te paguen por ACH y decidir tú cuándo pasar a pesos.
¿Cuál es una buena alternativa a PayPal para recibir pagos del exterior? Si tu cliente puede pagar por transferencia, una cuenta receptora en dólares sale mucho más barata: PayPal se queda con casi el 9% de una factura de US$500 entre comisión y conversión. Payoneer cobra 1% al recibir y otra comisión al convertir, Wise cobra al convertir, y con stablecoins el costo de recibir son centavos y la conversión la haces tú.
¿Puedo tener una cuenta en dólares en Colombia? En un banco colombiano, como persona residente, no: el régimen cambiario no lo permite. Las alternativas son cuentas en el exterior, como las filiales de los bancos colombianos en Panamá o Puerto Rico, cuentas receptoras como Payoneer o Wise, o un saldo en stablecoins.
¿Cómo recibir dinero del exterior por Western Union? Quien envía paga en línea o en un punto de Western Union y te comparte el número de control (MTCN). Tú cobras en efectivo con tu documento en uno de sus puntos, o recibes en tu cuenta bancaria o en Nequi. La comisión la paga quien envía; tu costo está en la tasa de cambio de Western Union.