Cómo recibir dinero de Estados Unidos en México: guía 2026
Todas las formas de recibir dinero de Estados Unidos y del extranjero en México: banco, Directo a México, Western Union, PayPal, Payoneer y stablecoins, con comisiones, tipo de cambio e impuestos.
Para recibir dinero de Estados Unidos en México tienes seis rutas: una transferencia internacional a tu cuenta bancaria, el servicio Directo a México del Banco de México, una remesadora como Western Union, PayPal, Payoneer y stablecoins. Todas funcionan. Lo que las separa no es si el dinero llega, sino qué pasa con los dólares en el momento de llegar: en la mayoría de las rutas alguien los convierte a pesos por ti, a un tipo de cambio que fija esa empresa, y ahí se queda entre el 1% y el 5% de tu pago sin que aparezca como "comisión".
Esa es la pregunta real detrás de "cómo recibir dinero del extranjero" en México. A diferencia de Argentina, aquí nunca hubo cepo; a diferencia de Brasil, nadie te obliga por ley a vender los dólares. Pero fuera de la franja fronteriza casi ningún banco le abre una cuenta en dólares a una persona física, así que tus dólares se vuelven pesos al tocar el sistema bancario, y quien decide el tipo de cambio de ese día es el intermediario que elegiste. Esta guía compara cada método con sus costos reales, responde las dudas fiscales que más se buscan (sí, es legal; no, no hay un impuesto por recibir) y termina con la forma de cobrar en dólares y convertir a pesos cuando tú lo decides.
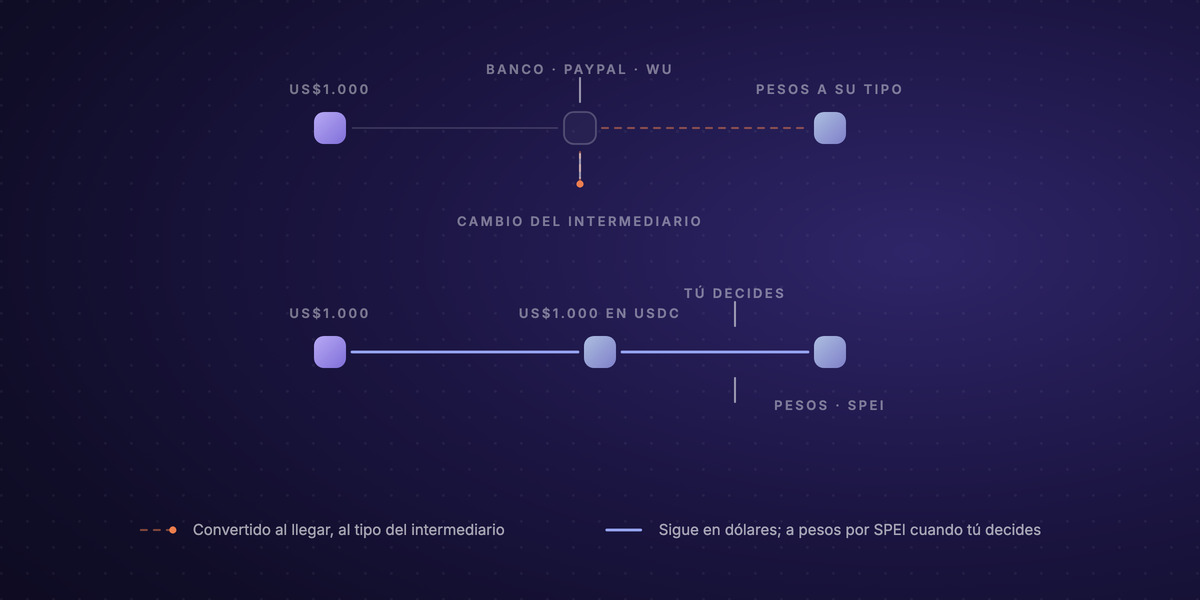
Lo que hace distinto a México: los dólares se vuelven pesos al llegar
México recibió US$61.791 millones en remesas en 2025, la segunda cifra más alta del mundo, y más del 90% llegó por transferencia electrónica. Detrás de ese volumen hay una infraestructura que funciona muy bien para que el dinero llegue: SPEI opera las 24 horas, las remesadoras pagan en minutos y cualquier banco acepta transferencias internacionales. El problema está un paso antes.
Por regulación del Banco de México, las cuentas en dólares para personas físicas se limitan, salvo excepciones, a quienes viven en la franja fronteriza norte, y los depósitos en efectivo en dólares tienen topes mensuales. Algunos bancos abren cuentas en dólares a personas con ingresos comprobables del exterior, y las empresas sí pueden tenerlas, pero para la mayoría de freelancers y profesionistas del interior la realidad es esta: la transferencia llega en dólares y se abona en pesos, al tipo de cambio del banco de ese día.
Dos consecuencias:
- El costo principal es el tipo de cambio, no la comisión. Un banco puede cobrarte US$17–30 más IVA por recibir una transferencia; el margen sobre el tipo de cambio en un pago de US$2.000 puede costarte más que eso, y no lo verás desglosado.
- Elegir método es elegir quién convierte. El banco, PayPal, Western Union y Payoneer convierten al recibir o al retirar, con su propio margen. Las stablecoins son la única ruta en la que los dólares siguen siendo dólares hasta que tú decides venderlos.
Con eso claro, las rutas.
Todas las formas de recibir dinero del extranjero en México
| Método | Qué te llega | Costo típico | Plazo |
|---|---|---|---|
| Transferencia bancaria (SWIFT) | Pesos en tu cuenta (dólares solo si tienes cuenta en USD) | US$17–30 + IVA por recibir, más bancos intermediarios y el tipo de cambio del banco | 1–3 días hábiles |
| Directo a México | Pesos, al FIX de Banxico menos 0,21% | Comisión fija que paga quien envía; tú no pagas | 1 día hábil |
| Western Union y remesadoras | Pesos en efectivo, en cuenta o en la app | El envío lo paga quien manda; el margen está en el tipo de cambio | Minutos |
| PayPal | Saldo en PayPal, convertido a pesos | 3,95% + MX$4 por cobrar, +0,5% si el pagador está fuera de México, +3,5% sobre el tipo de cambio | Al instante; retiro estándar gratis, 1–3 días |
| Payoneer | Saldo en dólares; retiro a banco en pesos | Cobrar por cuenta receptora en USD es gratis; hasta 2% al retirar en pesos | Mismo día a 2 días |
| Stablecoins (USDC/USDT) | Dólares digitales en tu billetera | Comisión de red de centavos; la conversión a pesos la haces cuando quieras | Minutos |
Transferencia bancaria internacional (SWIFT)
La ruta que tu cliente corporativo conoce: pide una transferencia internacional con tu CLABE, el nombre de tu banco y su código SWIFT. Los grandes bancos cobran por recibirla (BBVA alrededor de US$30 más IVA, Banorte unos US$17 más IVA) y cada banco intermediario del camino puede descontar su parte. Si no tienes cuenta en dólares, el banco abona pesos a su tipo de cambio del día, generalmente por debajo del FIX de Banxico. Conviene para montos grandes y clientes que solo pagan por circuito bancario formal; para facturas de unos cientos de dólares, entre comisiones fijas y tipo de cambio, es la ruta más cara.
Un detalle que ayuda: pregunta a tu banco si abre cuentas en dólares a personas con ingresos del exterior. No todos lo hacen y suele haber requisitos, pero si la consigues, la transferencia se queda en dólares y decides tú cuándo cambiar.
Directo a México
Poca gente lo conoce y es la mejor ruta bancaria para pagos desde Estados Unidos. Directo a México es un servicio del Banco de México y la Reserva Federal: quien envía usa su cuenta en un banco o cooperativa de crédito estadounidense participante, paga una comisión fija, y tú recibes pesos en cualquier cuenta bancaria mexicana al tipo de cambio FIX de Banxico menos 0,21%, sin comisión de tu lado. Es transparente y barato; la limitación es que el banco de tu cliente tiene que ofrecerlo, y muchos no lo hacen. Vale la pena preguntarle.
Western Union y las remesadoras
Para dinero de familiares, Western Union, Remitly, Elektra y las demás remesadoras son las reinas: el envío llega en minutos, puedes cobrarlo en efectivo en miles de puntos, en tu cuenta bancaria o en apps como Banco Azteca, y la comisión la paga quien envía. Tu costo va escondido en el tipo de cambio, que cada remesadora fija por debajo del interbancario, y algunos puntos de retiro cobran su propia cuota (OXXO, por ejemplo, unos MX$17 por retiro). Desde enero de 2026, Estados Unidos aplica un impuesto del 1% a las remesas enviadas en efectivo; las transferencias electrónicas desde cuenta o tarjeta están exentas. Es una ruta para apoyo familiar y montos esporádicos, no para facturar servicios cada mes.
PayPal
PayPal resuelve la comodidad: cualquier cliente te paga con tu correo electrónico. La cuenta es cara para cobrar del extranjero. Por un pago comercial pagas 3,95% más MX$4, un 0,5% adicional si el pagador está fuera de México, y como el pago llega en dólares, PayPal los convierte a pesos con un margen del 3,5% sobre su tipo de cambio base. En total, cerca del 8% de una factura de US$500. El retiro estándar a tu banco es gratis (el inmediato cuesta MX$40). Tiene sentido cuando el cliente insiste o para cobros pequeños en los que la comodidad pesa más.
Payoneer
El estándar de Upwork, Fiverr y los marketplaces. Payoneer te da una cuenta receptora en dólares en Estados Unidos: tu cliente paga por ACH como a un proveedor local y recibir así es gratis. Los pagos entre cuentas Payoneer también son gratis; cobrar con tarjeta cuesta hasta 3,99%. El costo aparece al retirar: a tu banco mexicano en pesos, hasta 2% más el tipo de cambio de Payoneer. Para quien vive de plataformas es la ruta con menos fricción; para facturación directa, compara el costo total del retiro antes de decidir.
Wise
Wise es excelente en muchos países, pero en México, al momento de escribir esto, solo permite a residentes mexicanos enviar pesos al extranjero: no da datos de cuenta locales en dólares ni saldo multidivisa a quien vive aquí. Si un cliente te ofrece "pagarte por Wise", lo que puede hacer es enviarte pesos a tu cuenta bancaria mexicana, con la conversión hecha por Wise a su tipo de cambio interbancario más su comisión. Es una forma barata de recibir, pero no una forma de cobrar en dólares.
Stablecoins: cobrar en dólares digitales
México es uno de los países donde esto ya es infraestructura, no experimento: Bitso procesa alrededor del 10% de las remesas entre Estados Unidos y México, y en 2026 las stablecoins superaron a bitcoin como el criptoactivo más comprado por sus usuarios. La mecánica: tu cliente te envía USDC o USDT, dólares digitales que valen uno a uno con el dólar, y llegan en minutos, cualquier día, con una comisión de red de centavos. No hay banco intermediario ni conversión forzosa.
Lo que las stablecoins cambian es quién controla el último paso. Los dólares se quedan en dólares en tu billetera; cuando necesitas pesos, los conviertes tú, por el monto que quieras, y recibes MXN por SPEI en tu CLABE: en un exchange mexicano, por P2P, o con un off-ramp que pague directo a cuentas bancarias. Las tres opciones, con costos y tiempos, están en cómo convertir USDC a pesos mexicanos. Es la única ruta en la que el tipo de cambio lo eliges tú, en el momento que tú eliges.
¿Se puede recibir dinero del extranjero por Mercado Pago?
No por transferencia internacional directa: Mercado Pago México no tiene código SWIFT y un cliente del exterior no puede enviarte dinero a tu cuenta de Mercado Pago como si fuera un banco. Lo que sí existe es un acuerdo con Western Union: quien envía desde Estados Unidos usa la app o un punto de Western Union, te comparte un código de diez dígitos y tú lo ingresas en la sección "Recibir dinero del extranjero" de Mercado Pago; el saldo aparece en segundos y la comisión la paga quien manda. Sirve para remesas familiares. Para cobrar por tu trabajo, recibe por cualquiera de las rutas de esta guía y transfiere pesos a Mercado Pago por SPEI.
Impuestos: qué pasa si recibo dinero del extranjero
Es legal recibir dinero de Estados Unidos o de cualquier otro país; no existe un impuesto por el hecho de recibir una transferencia. Lo que sí existe es el impuesto sobre la renta por el ingreso que hay detrás: si el dinero es el pago de un trabajo o servicio, es ingreso gravable como cualquier otro, con las tasas de ISR para personas físicas (del 1,92% al 35% según tu nivel de ingresos, o la tasa reducida del RESICO si estás en ese régimen). Si es ayuda de un familiar directo, un donativo de padres, hijos o cónyuge no paga ISR, pero conviene conservar el comprobante.
El mito más buscado merece una respuesta directa: "¿cuánto dinero puedo recibir del extranjero sin declarar?" No hay un tope. Los MX$15.000 mensuales que circulan en internet son el umbral a partir del cual los bancos informan al SAT los depósitos en efectivo; el impuesto a los depósitos en efectivo (IDE) se abrogó en 2014 y las transferencias electrónicas, nacionales o internacionales, no entran en ese reporte. Lo que el SAT sí puede hacer es cruzar lo que entra a tus cuentas con lo que declaras, así que la regla práctica es simple: facturar lo que cobras y declararlo. Si prestas servicios a clientes del extranjero, la exportación de servicios está gravada a tasa 0% de IVA, siempre que se aproveche fuera del país, y emites tu CFDI como en cualquier otra venta.
Cómo recibir dinero de Estados Unidos con Localbridge, paso a paso
Localbridge junta las dos mitades que en México suelen estar separadas: cobrar en dólares como si fueras local en Estados Unidos, y convertir a pesos por SPEI solo cuando tú quieres. Una cuenta virtual te da datos de cuenta locales en USD, EUR, GBP, MXN, BRL y COP: tu cliente de Texas te paga por ACH, el de Madrid por SEPA, y un cliente mexicano por SPEI a tu propia CLABE. Cada pago que entra se convierte automáticamente en USDC o USDT: cobras, literalmente, en dólares digitales, sin que un banco los pesifique al llegar.
Desde ese saldo decides el destino de cada dólar. ¿Necesitas pesos para la renta y los impuestos? Conviertes el monto que quieras y lo recibes por SPEI en tu cuenta bancaria mexicana, la misma CLABE de siempre, con conversión a fiat a un tipo de cambio que ves antes de confirmar. ¿Prefieres mantener dólares? El resto del saldo sigue en USDC, sin depender de una cuenta en dólares que tu banco no te abre. Una aclaración honesta: Localbridge no es un banco ni un custodio; los servicios regulados los presta Bridge, una empresa de Stripe, y el saldo es siempre stablecoin, no pesos ni dólares depositados. Los pesos van a tu propia cuenta bancaria, nunca se quedan en la plataforma.
El paso a paso:
- Abre tu cuenta. Regístrate y completa la verificación de identidad; toma días, no semanas.
- Activa tus datos de cobro. Elige las monedas en las que pagan tus clientes y compárteles los datos como si fueran una cuenta bancaria más.
- Cobra como local. Tu cliente estadounidense paga por ACH sin transferencia internacional; tú emites tu CFDI como con cualquier otro método de esta guía.
- Convierte cuando tú decidas. Mantén el saldo en USDC/USDT o retira pesos por SPEI a tu CLABE; los detalles están en cómo funciona y precios.
Preguntas frecuentes
¿Es legal recibir dinero del extranjero en México? Sí, sin límite de monto y sin permiso previo. La obligación es fiscal, no cambiaria: si el dinero es ingreso por un trabajo o servicio, se declara y paga ISR como cualquier otro ingreso; si es un donativo de un familiar directo, está exento.
¿Cuánto dinero puedo recibir del extranjero sin declarar? No hay un monto libre. Los MX$15.000 mensuales de los que tanto se habla son el umbral de reporte de los depósitos en efectivo, y no aplican a transferencias electrónicas. Todo ingreso por servicios se declara, sea de US$100 o de US$10.000; lo que importa es que lo que entra a tus cuentas coincida con lo que facturas.
¿Cuál es la mejor forma de recibir dinero de Estados Unidos? Depende de quién envía. Para un familiar, Western Union o Directo a México, si su banco lo ofrece. Para un cliente que paga por circuito bancario, Directo a México y luego SWIFT. Para cobrar por tu trabajo de forma recurrente, una cuenta receptora en dólares (Payoneer, o una cuenta virtual como la de Localbridge) para que te paguen por ACH, y decidir tú cuándo convertir a pesos.
¿Cuánto cobra PayPal por recibir dinero del extranjero? Por un pago comercial desde fuera de México: 3,95% más MX$4 de comisión base, 0,5% adicional por transacción internacional y un margen del 3,5% sobre el tipo de cambio al convertir a pesos. En la práctica, alrededor del 8% de una factura de US$500. Recibir dinero de amigos y familia tiene otras reglas.
¿Puedo recibir dinero del extranjero sin comisiones? Sin comisión visible, sí: Directo a México no cobra al beneficiario, Payoneer no cobra por recibir en su cuenta en dólares, y con Western Union paga quien envía. Sin costo, no: en todas ellas el margen está en el tipo de cambio. La única forma de que el tipo de cambio lo elijas tú es recibir dólares que sigan siendo dólares, como una cuenta en USD o stablecoins, y convertir cuando te convenga.
¿Cómo recibir dinero del extranjero por Western Union? Quien envía paga en línea o en un punto de Western Union y te comparte el número de control (MTCN). Tú lo cobras en efectivo en cualquier punto asociado con una identificación oficial, lo recibes en tu cuenta bancaria o en apps como Banco Azteca o Mercado Pago. Llega en minutos y no pagas comisión, pero el tipo de cambio es el de Western Union.
¿Qué pasa si recibo dinero del extranjero y no lo declaro? Nada automático: el banco no retiene impuestos ni bloquea el dinero. Pero las instituciones financieras reportan al SAT, y si tus depósitos no coinciden con tus ingresos declarados, el SAT puede requerirte el origen y cobrarte el ISR omitido con actualización y recargos. Declararlo cuesta menos que explicarlo después.