Como receber dinheiro dos Estados Unidos no México: guia 2026
Todas as formas de receber dinheiro dos Estados Unidos e do exterior no México: banco, Directo a México, Western Union, PayPal, Payoneer e stablecoins, com taxas, câmbio e regras fiscais.
Para receber dinheiro dos Estados Unidos no México existem seis rotas: uma transferência internacional para a conta bancária, o serviço Directo a México do Banco de México, uma remessadora como a Western Union, PayPal, Payoneer e stablecoins. Todas funcionam. O que as separa não é se o dinheiro chega, e sim o que acontece com os dólares no momento em que chegam: na maioria das rotas alguém os converte em pesos por você, a um câmbio que essa empresa define, e é aí que entre 1% e 5% do pagamento fica pelo caminho sem nunca aparecer como "taxa".
Essa é a pergunta real por trás de "como receber dinheiro do exterior" no México. Ao contrário da Argentina, nunca houve controle cambial; ao contrário do Brasil, nenhuma lei obriga a vender os dólares. Mas, fora da faixa de fronteira com os Estados Unidos, quase nenhum banco abre conta em dólares para pessoa física, então os dólares viram pesos ao tocar o sistema bancário, e quem decide o câmbio daquele dia é o intermediário escolhido. Este guia compara cada método com seus custos reais, responde às dúvidas fiscais mais pesquisadas (sim, é legal; não, não há imposto por receber) e termina com a forma de receber em dólares e converter em pesos quando você decidir.
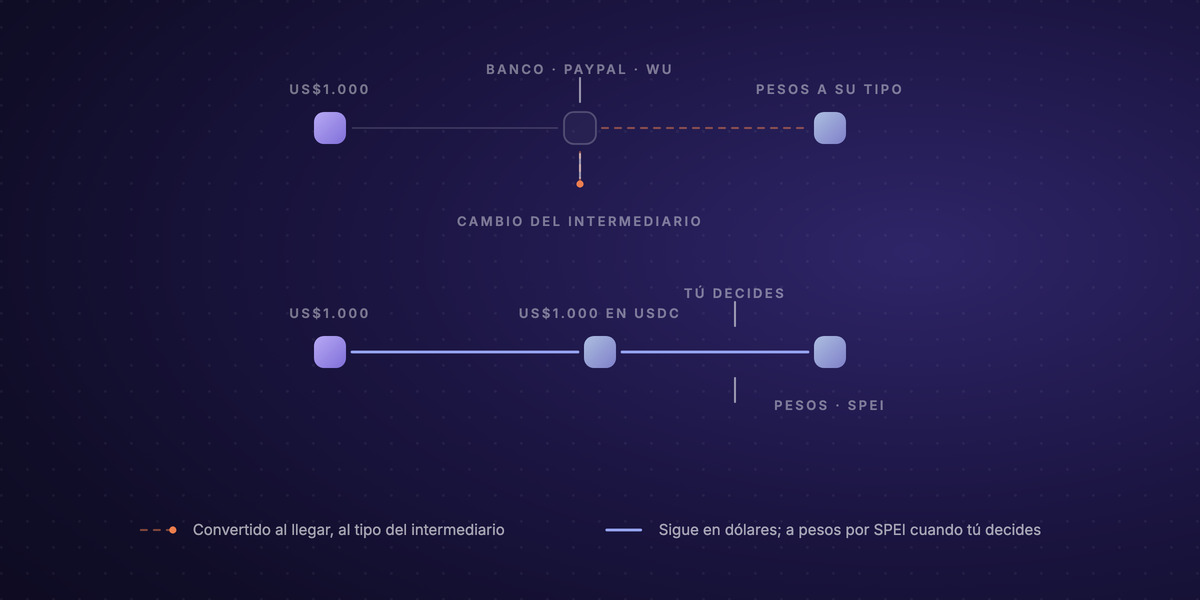
O que torna o México diferente: os dólares viram pesos ao chegar
O México recebeu US$61,8 bilhões em remessas em 2025, o segundo maior valor do mundo, e mais de 90% chegou por transferência eletrônica. Por trás desse volume há uma infraestrutura que funciona muito bem para o dinheiro chegar: o SPEI opera 24 horas, as remessadoras pagam em minutos e qualquer banco aceita transferências internacionais. O problema está um passo antes.
Pelas regras do Banco de México, contas em dólares para pessoas físicas ficam limitadas, salvo exceções estreitas, a quem mora na faixa de fronteira norte, e depósitos em dinheiro em dólares têm tetos mensais. Alguns bancos abrem contas em dólares para pessoas com renda comprovada do exterior, e empresas podem tê-las, mas para a maioria dos freelancers e profissionais do interior a realidade é esta: a transferência chega em dólares e é creditada em pesos, ao câmbio do banco naquele dia.
Duas consequências:
- O custo principal é o câmbio, não a taxa. Um banco pode cobrar US$17–30 mais IVA para receber uma transferência; o spread num pagamento de US$2.000 pode custar mais do que isso, e não aparece discriminado.
- Escolher o método é escolher quem converte. Banco, PayPal, Western Union e Payoneer convertem ao receber ou ao sacar, cada um com a própria margem. Stablecoins são a única rota em que dólares continuam dólares até você decidir vendê-los.
Com isso claro, as rotas.
Todas as formas de receber dinheiro do exterior no México
| Método | O que chega | Custo típico | Prazo |
|---|---|---|---|
| Transferência bancária (SWIFT) | Pesos na conta (dólares só se houver conta em USD) | US$17–30 + IVA para receber, mais bancos intermediários e o câmbio do banco | 1–3 dias úteis |
| Directo a México | Pesos, ao câmbio FIX do Banxico menos 0,21% | Taxa fixa paga por quem envia; nada do seu lado | 1 dia útil |
| Western Union e remessadoras | Pesos em dinheiro, em conta ou no app | Quem envia paga a taxa; seu custo está no câmbio | Minutos |
| PayPal | Saldo no PayPal, convertido em pesos | 3,95% + MX$4 para receber, +0,5% se o pagador está fora do México, +3,5% sobre o câmbio | Na hora; saque padrão grátis, 1–3 dias |
| Payoneer | Saldo em dólares; saque para banco em pesos | Receber pela conta em USD é grátis; até 2% para sacar em pesos | Mesmo dia a 2 dias |
| Stablecoins (USDC/USDT) | Dólares digitais na carteira | Taxa de rede de centavos; a conversão em pesos é quando você quiser | Minutos |
Transferência bancária internacional (SWIFT)
A rota que o cliente corporativo conhece: ele pede uma transferência internacional com sua CLABE, o nome do banco e o código SWIFT. Os grandes bancos cobram para receber (BBVA cerca de US$30 mais IVA, Banorte uns US$17 mais IVA) e cada banco intermediário no caminho pode descontar a sua parte. Sem conta em dólares, o banco credita pesos ao câmbio do dia, geralmente abaixo do FIX do Banxico. Serve para valores altos e clientes que só pagam pelo circuito bancário formal; para faturas de algumas centenas de dólares, entre taxas fixas e câmbio, é a rota mais cara.
Um detalhe que ajuda: pergunte ao banco se ele abre conta em dólares para pessoas com renda do exterior. Nem todos abrem e costuma haver exigências, mas, se conseguir, a transferência fica em dólares e você decide quando converter.
Directo a México
Pouca gente conhece, e é a melhor rota bancária para pagamentos vindos dos Estados Unidos. O Directo a México é um serviço do Banco de México com o Federal Reserve: quem envia usa a conta em um banco ou cooperativa de crédito americana participante, paga uma taxa fixa, e você recebe pesos em qualquer conta bancária mexicana ao câmbio FIX do Banxico menos 0,21%, sem taxa do seu lado. É transparente e barato; a limitação é que o banco do cliente precisa oferecer o serviço, e muitos não oferecem. Vale perguntar.
Western Union e remessadoras
Para dinheiro de familiares, Western Union, Remitly, Elektra e as demais remessadoras dominam: a remessa chega em minutos, pode ser sacada em dinheiro em milhares de pontos, cair na conta bancária ou em apps como o Banco Azteca, e quem envia paga a taxa. Seu custo fica escondido no câmbio, que cada remessadora fixa abaixo do interbancário, e alguns pontos de saque cobram tarifa própria (o OXXO, por exemplo, cerca de MX$17 por saque). Desde janeiro de 2026, os Estados Unidos aplicam um imposto de 1% sobre remessas enviadas em dinheiro; transferências eletrônicas a partir de conta ou cartão estão isentas. É uma rota para apoio familiar e valores esporádicos, não para faturar serviços todo mês.
PayPal
O PayPal resolve a conveniência: qualquer cliente paga com o seu e-mail. A conta é cara para receber do exterior. Num pagamento comercial você paga 3,95% mais MX$4, 0,5% adicional se o pagador está fora do México e, como o pagamento chega em dólares, o PayPal converte em pesos com margem de 3,5% sobre o câmbio base. No total, perto de 8% de uma fatura de US$500. O saque padrão para o banco é grátis (o imediato custa MX$40). Faz sentido quando o cliente insiste, ou para valores pequenos em que a conveniência pesa mais.
Payoneer
O padrão de Upwork, Fiverr e dos marketplaces. O Payoneer dá uma conta receptora em dólares nos Estados Unidos: o cliente paga por ACH como a um fornecedor local, e receber assim é grátis. Pagamentos entre contas Payoneer também são grátis; receber por cartão custa até 3,99%. O custo aparece no saque: para o banco mexicano em pesos, até 2% mais o câmbio do Payoneer. Para quem vive de plataformas é a rota com menos atrito; para faturamento direto, compare o custo total do saque antes de decidir.
Wise
A Wise é excelente em muitos países, mas no México, no momento em que escrevemos, só permite que residentes mexicanos enviem pesos ao exterior: não oferece dados de conta locais em dólares nem saldo multimoeda a quem mora lá. Se um cliente oferece "pagar pela Wise", o que ele pode fazer é enviar pesos para a sua conta bancária mexicana, com a conversão feita pela Wise ao câmbio médio de mercado mais a taxa dela. É uma forma barata de receber, mas não uma forma de receber em dólares.
Stablecoins: receber em dólares digitais
O México é um dos países em que isso já é infraestrutura, não experimento: a Bitso processa cerca de 10% das remessas entre Estados Unidos e México, e em 2026 as stablecoins superaram o bitcoin como o criptoativo mais comprado pelos seus usuários. A mecânica: o cliente envia USDC ou USDT, dólares digitais que valem um para um com o dólar, e eles chegam em minutos, em qualquer dia, com taxa de rede de centavos. Sem banco intermediário e sem conversão forçada.
O que as stablecoins mudam é quem controla o último passo. Os dólares continuam dólares na carteira; quando precisar de pesos, você mesmo converte, no valor que quiser, e recebe MXN por SPEI na sua CLABE: numa exchange mexicana, por P2P ou com um off-ramp que pague direto em contas bancárias. As três opções, com custos e prazos, estão em como converter USDC em pesos mexicanos. É a única rota em que o câmbio é escolhido por você, no momento que você escolhe.
Dá para receber dinheiro do exterior pelo Mercado Pago?
Não por transferência internacional direta: o Mercado Pago México não tem código SWIFT, e um cliente no exterior não consegue enviar dinheiro para a sua conta Mercado Pago como se fosse um banco. O que existe é um acordo com a Western Union: quem envia dos Estados Unidos usa o app ou um ponto da Western Union, compartilha um código de dez dígitos, e você o digita na seção "Receber dinheiro do exterior" do Mercado Pago; o saldo aparece em segundos e quem envia paga a taxa. Serve para remessas familiares. Para receber pelo seu trabalho, use qualquer rota deste guia e transfira pesos para o Mercado Pago por SPEI.
Impostos: o que acontece se eu receber dinheiro do exterior
É legal receber dinheiro dos Estados Unidos ou de qualquer outro país; não existe imposto pelo simples fato de receber uma transferência. O que existe é o imposto de renda sobre a renda por trás dela: se o dinheiro é pagamento por um trabalho ou serviço, é renda tributável como qualquer outra, às alíquotas do ISR para pessoas físicas (de 1,92% a 35% conforme o nível de renda, ou a alíquota reduzida do RESICO para quem está nesse regime). Se é ajuda de um parente direto, uma doação de pais, filhos ou cônjuge não paga ISR, mas vale guardar o comprovante.
O mito mais pesquisado merece resposta direta: "quanto dinheiro posso receber do exterior sem declarar?" Não há teto. Os MX$15.000 mensais que circulam na internet são o limite a partir do qual os bancos informam ao SAT os depósitos em dinheiro; o imposto sobre depósitos em dinheiro (IDE) foi revogado em 2014, e transferências eletrônicas, nacionais ou internacionais, não entram nesse relatório. O que o SAT pode fazer é cruzar o que entra nas suas contas com o que você declara, então a regra prática é simples: emitir nota do que cobra e declarar. Quem presta serviços a clientes do exterior tem a exportação de serviços tributada a 0% de IVA, desde que aproveitada fora do país, e emite o CFDI como em qualquer outra venda.
Como receber dinheiro dos Estados Unidos com a Localbridge, passo a passo
A Localbridge junta as duas metades que no México costumam ficar separadas: receber em dólares como se você fosse local nos Estados Unidos, e converter em pesos por SPEI só quando quiser. Uma conta virtual dá dados de conta locais em USD, EUR, GBP, MXN, BRL e COP: o cliente do Texas paga por ACH, o de Madri por SEPA, e um cliente mexicano por SPEI na sua própria CLABE. Cada pagamento que entra é convertido automaticamente em USDC ou USDT: você recebe, literalmente, em dólares digitais, sem um banco transformá-los em pesos na chegada.
A partir desse saldo, você decide o destino de cada dólar. Precisa de pesos para o aluguel e os impostos? Converte o valor que quiser e recebe por SPEI na conta bancária mexicana, a mesma CLABE de sempre, com conversão para fiat a um câmbio mostrado antes de confirmar. Prefere manter dólares? O resto do saldo continua em USDC, sem depender de uma conta em dólares que o banco não abre. Uma observação honesta: a Localbridge não é banco nem custodiante; os serviços regulados são prestados pela Bridge, uma empresa da Stripe, e o saldo é sempre stablecoin, não pesos nem dólares depositados. Os pesos vão para a sua própria conta bancária; nunca ficam na plataforma.
O passo a passo:
- Abra sua conta. Cadastre-se e conclua a verificação de identidade; leva dias, não semanas.
- Ative seus dados de recebimento. Escolha as moedas em que seus clientes pagam e compartilhe os dados como se fossem mais uma conta bancária.
- Receba como local. O cliente americano paga por ACH sem transferência internacional; você emite o CFDI como em qualquer outro método deste guia.
- Converta quando decidir. Mantenha o saldo em USDC/USDT ou saque pesos por SPEI para a sua CLABE; os detalhes estão em como funciona e preços.
Perguntas frequentes
É legal receber dinheiro do exterior no México? Sim, sem limite de valor e sem autorização prévia. A obrigação é fiscal, não cambial: se o dinheiro é renda por um trabalho ou serviço, é declarado e paga ISR como qualquer outra renda; se é doação de parente direto, é isento.
Quanto dinheiro posso receber do exterior sem declarar? Não há valor livre. Os MX$15.000 mensais de que tanto se fala são o limite de reporte dos depósitos em dinheiro, e não se aplicam a transferências eletrônicas. Toda renda por serviços é declarada, sejam US$100 ou US$10.000; o que importa é que o que entra nas contas bata com o que você fatura.
Qual é a melhor forma de receber dinheiro dos Estados Unidos? Depende de quem envia. Para um familiar, Western Union ou Directo a México, se o banco dele oferecer. Para um cliente que paga pelo circuito bancário, primeiro Directo a México, depois SWIFT. Para receber pelo seu trabalho de forma recorrente, uma conta receptora em dólares (Payoneer, ou uma conta virtual como a da Localbridge) para ser pago por ACH, e decidir você mesmo quando converter em pesos.
Quanto o PayPal cobra para receber dinheiro do exterior? Num pagamento comercial de fora do México: 3,95% mais MX$4 de taxa base, 0,5% adicional por transação internacional e margem de 3,5% sobre o câmbio ao converter em pesos. Na prática, cerca de 8% de uma fatura de US$500. Receber de amigos e família segue outras regras.
Dá para receber dinheiro do exterior sem taxas? Sem taxa visível, sim: o Directo a México não cobra do beneficiário, o Payoneer não cobra para receber na conta em dólares, e na Western Union quem envia paga. Sem custo, não: em todas elas a margem está no câmbio. A única forma de escolher o câmbio é receber dólares que continuem dólares, numa conta em USD ou em stablecoins, e converter quando convier.
Como receber dinheiro do exterior pela Western Union? Quem envia paga online ou num ponto da Western Union e compartilha o número de controle (MTCN). Você saca em dinheiro em qualquer ponto parceiro com documento oficial, recebe na conta bancária ou em apps como Banco Azteca ou Mercado Pago. Chega em minutos e você não paga taxa, mas o câmbio é o da Western Union.
O que acontece se eu receber dinheiro do exterior e não declarar? Nada automático: o banco não retém imposto nem bloqueia o dinheiro. Mas as instituições financeiras reportam ao SAT, e, se os depósitos não baterem com a renda declarada, o SAT pode exigir a origem e cobrar o ISR omitido com atualização e encargos. Declarar custa menos do que explicar depois.