Cómo recibir pagos del exterior en Brasil: guía 2026 para empresas
Todas las formas de recibir pagos del exterior en una empresa brasileña en 2026: SWIFT y contrato de cambio, PayPal, Payoneer, Wise y stablecoins, con costos reales y las reglas del Banco Central.
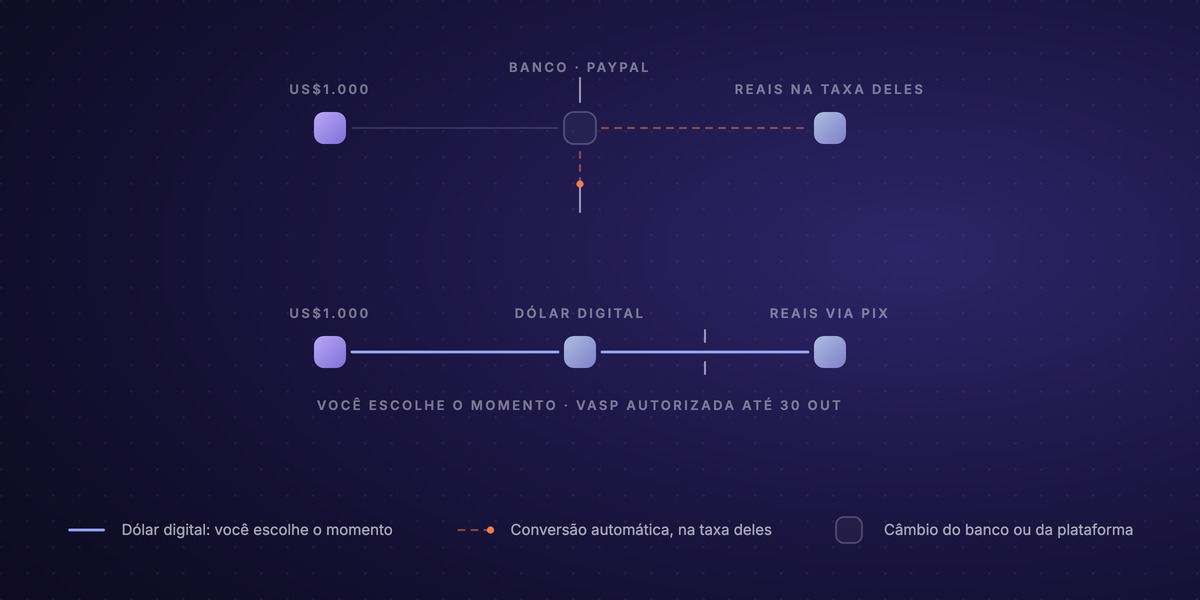
Una empresa brasileña tiene cinco rutas para recibir pagos del exterior: la orden de pago internacional liquidada con contrato de cambio en el banco, PayPal, Payoneer, una cuenta global como la de Wise, y stablecoins. Todas terminan en el mismo lugar, porque en Brasil los dólares no pueden vivir en una cuenta local: salvo excepciones muy acotadas, todo monto que entra por el sistema bancario se convierte a reales. La ruta que elijas decide, en la práctica, tres cosas: quién hace esa conversión, a qué tipo de cambio, y si puedes elegir el momento. Y 2026 cambió el tablero: desde febrero, el Banco Central trata las operaciones con stablecoins como cambio de divisas, y la ventana para que los proveedores de ese mercado pidan autorización cierra el 30 de octubre.
Lo que hace distinto a Brasil: los dólares no pueden vivir ahí
Lo primero que una guía sobre cobrar del exterior debería decir es lo que casi ninguna dice: en Brasil, las cuentas en moneda extranjera están prohibidas para la gran mayoría de las empresas. La Ley 14.286 (el marco legal cambiario, vigente desde 2023) mantuvo la regla general y dejó al Banco Central la lista de quiénes pueden tener cuenta en dólares en el país, una lista corta que no incluye a la empresa exportadora común. La consecuencia: todo monto que llega del exterior por el sistema bancario pasa por una operación de cambio y se vuelve reales.
La misma ley, sin embargo, consolidó la válvula de escape que cambia el juego para quien exporta: los ingresos de exportación pueden quedarse fuera del país, íntegramente, y usarse desde allí para pagar importaciones, proveedores y gastos en el exterior. Y el costo tributario de la entrada es menor de lo que parece: el IOF sobre el ingreso de recursos de exportación de bienes y servicios es cero, una alícuota que los decretos de 2025, que subieron el IOF de las remesas generales al 3,5%, dejaron intacta.
Esos dos hechos definen la estrategia de toda esta guía: la pregunta no es "cómo traer el dinero", sino dónde debe vivir el valor en dólares y cuándo convertirlo a reales. Con eso claro, las rutas.
Todas las formas de recibir pagos del exterior
| Método | Qué recibes | Costo típico | Plazo |
|---|---|---|---|
| Orden de pago (SWIFT) | Reales, tras un contrato de cambio en tu banco | Tarifa fija del banco + spread cambiario; los bancos intermediarios deducen US$ 15–50; IOF cero para exportación | 1–5 días hábiles |
| PayPal | Reales, convertidos automáticamente | ≈4,79% + tarifa fija + recargo internacional + spread de conversión | Saldo al instante; retiro en 1–2 días |
| Payoneer | Saldo en dólares; retiro en reales | Comisión de retiro que varía según la cuenta; pagos entre cuentas Payoneer son gratis | Retiro en 2–5 días hábiles |
| Wise | Saldo multimoneda con datos locales en USD, EUR, GBP | Recibir por datos locales es gratis; convertir a reales cuesta desde ~0,78% + IOF | Mismo día en rieles locales |
| Stablecoins (USDT/USDC) | Dólares digitales en tu billetera | Comisión de red en centavos; convertir a reales es un paso aparte, vía proveedor autorizado | Minutos |
La orden de pago internacional (SWIFT) y el contrato de cambio
La ruta clásica, y la que tus clientes corporativos conocen: el pagador envía una transferencia internacional con el código SWIFT de tu banco, y el dinero llega como orden de pago. Para acreditarla, el banco exige cerrar un contrato de cambio, con la operación documentada (factura, naturaleza del ingreso), y ahí vive el costo real: además de la tarifa fija que define cada banco, está el spread sobre la cotización comercial, y cada banco intermediario del camino puede deducir de US$ 15 a US$ 50. El IOF para ingresos de exportación es cero. Funciona bien para montos altos y pagadores formales; en facturas pequeñas y frecuentes, las deducciones fijas y el ritual cambiario pesan.
PayPal
PayPal resuelve la fricción del lado del cliente, cualquier persona del mundo paga a un correo electrónico, y lo cobra caro del lado de quien recibe. La tarifa de venta internacional ronda el 4,79% más un cargo fijo, con un recargo de cerca del 1,61% por tratarse de una transacción internacional, y la conversión a reales es automática y obligatoria, con el spread propio de PayPal incluido en la cotización: el saldo no se queda en dólares, y el retiro va a la cuenta bancaria vinculada al CPF o CNPJ. Sumando las capas, es la ruta más cara de esta guía. Tiene sentido cuando el cliente insiste, o en montos chicos donde la conveniencia vale el costo.
Payoneer
El estándar de los marketplaces: Upwork, Fiverr, Amazon y decenas de plataformas pagan directo al saldo de Payoneer, y los pagos entre cuentas Payoneer son gratis. Desde Brasil, el retiro va en reales a tu cuenta bancaria, con una comisión que varía según el perfil de la cuenta y un plazo de 2 a 5 días hábiles. Para quien vive de plataformas es la ruta de menor fricción; para facturar a clientes directos, las tarifas de recepción y el cambio del retiro merecen sacar cuentas antes.
Wise
Wise le da a la empresa brasileña lo que el banco local no: datos bancarios locales en Estados Unidos, Europa y el Reino Unido. Tu cliente estadounidense paga por ACH como si fueras un proveedor doméstico, sin giro internacional, y recibir por esos datos es gratis. La cuenta empresarial se abre con CNPJ (incluido MEI), y la pata brasileña de la operación corre por una corredora de cambio autorizada por el Banco Central. El saldo queda en moneda dura en la plataforma hasta que decidas traerlo, momento en que aplican la comisión de conversión y el IOF de la operación. Es la versión bancaria del patrón "dejar el valor afuera y convertir cuando quieras", con las monedas limitadas al menú de la plataforma.
Stablecoins: cobrar en dólares digitales
Brasil es uno de los mayores mercados de stablecoins del mundo, con cerca del 90% del volumen cripto del país en monedas estables, y desde febrero de 2026 ese mercado tiene reglamento: comprar, vender o intercambiar stablecoins ancladas a moneda fiat es, formalmente, una operación de cambio, y quien hace esa conversión por ti necesita autorización del Banco Central como proveedor de servicios de activos virtuales. La mecánica del cobro sigue siendo simple: tu cliente envía USDT o USDC, el dinero llega en minutos, cualquier día y a cualquier hora, con una comisión de red de centavos y sin bancos intermediarios deduciendo nada en el camino.
Lo que las stablecoins no resuelven solas es la última milla: volverse reales para pagar nómina y proveedores locales. Ese paso corre por un proveedor autorizado, un off-ramp que convierte y liquida en reales vía Pix, y ese eslabón es exactamente lo que la regulación de 2026 puso dentro del perímetro del Banco Central. La ventaja estructural permanece: la conversión ocurre en el momento y por el monto que la empresa elige, y el resto del saldo sigue en dólares digitales.
El reloj regulatorio: 30 de octubre de 2026
El paquete del Banco Central (Resoluciones 517 a 521, cubierto en nuestra guía de la regulación brasileña de stablecoins) entró en vigor el 2 de febrero de 2026 y reclasificó el mercado entero: los proveedores de servicios de activos virtuales, incluidas las plataformas extranjeras que atienden a residentes en Brasil, necesitan autorización; las operaciones cripto transfronterizas son reportables al banco central desde el 4 de mayo; y la Resolución 561 cerró, desde el 1º de octubre, la liquidación internacional en cripto para el canal eFX, manteniéndola abierta para las VASP autorizadas.
La fecha que importa a quien cobra del exterior es el 30 de octubre de 2026: ese día cierra la ventana de transición para que los proveedores que ya operaban pidan autorización. Después, una plataforma que no entró en la fila no puede seguir atendiendo Brasil lícitamente. Si el flujo de cobro de tu empresa pasa por un exchange o una fintech cripto, hay una sola pregunta que hacerle este mes: ¿ya solicitaron la autorización? Una respuesta vaga es un aviso de migración con fecha.
Impuestos y documentación: cobrar del exterior en regla
Cobrar del exterior correctamente tiene dos capas. La primera es documental: la exportación de servicios se factura al cliente, y cuando el dinero entra por el cambio bancario se clasifica como ingreso de exportación, con IOF cero. La exportación de servicios está, como regla, fuera del ICMS y desgravada de PIS/COFINS, y el ISS depende del encuadre del servicio y del municipio, un tema de contador, no de blog. La segunda capa es la consistencia: el contrato de cambio, la factura y la contabilidad cuentan la misma historia, y las operaciones cripto por encima de los umbrales del fisco entran en las declaraciones correspondientes.
Si cobras en stablecoins, conviene saber que la tributación cripto cambió en 2025-2026: las personas físicas pasaron a una alícuota única del 17,5% sobre ganancias, sin la vieja exención mensual, y las empresas siguen su régimen tributario corporativo. Como el dólar digital acompaña al dólar, la ganancia gravable entre cobrar y convertir suele ser la variación cambiaria del período, no el monto entero, pero eso no reemplaza el encuadre correcto.
Recibir pagos del exterior con Localbridge, paso a paso
Localbridge atiende a empresas brasileñas y aplica a Brasil el patrón que viste con Wise, cobrar como un local, con dólares digitales como motor. Una cuenta virtual le da a tu empresa datos de cobro locales en USD, EUR, GBP, MXN, BRL y COP: el cliente de Nueva York paga por ACH, el de Berlín por SEPA, sin giro internacional y sin bancos intermediarios deduciendo en el camino. Cada entrada se convierte automáticamente en USDC o USDT, y el saldo vive en dólares digitales, fuera de los libros de cualquier banco local, el mismo patrón que la ley cambiaria brasileña ya consagra para los ingresos de exportación mantenidos en el exterior: el valor espera en dólares hasta que tu empresa lo necesite.
Desde ese saldo pagas lo que haya que pagar: a un proveedor en el exterior en stablecoins o en su moneda local, y cuentas en Brasil con conversión a reales liquidada vía Pix en una cuenta bancaria externa, la de tu propia empresa o la de quien necesites pagar, que recibe una transferencia común sin tocar cripto. Una nota honesta: el saldo en reales no existe dentro de Localbridge; convertir significa siempre liquidar en una cuenta bancaria real, y la cotización aparece antes de confirmar.
El paso a paso:
- Abre la cuenta. Registra la empresa y completa la verificación.
- Activa tus datos de cobro. Elige las monedas en que pagan tus clientes y comparte los datos como con cualquier cuenta bancaria.
- Factura como un local. Tu cliente paga por su riel doméstico; tu factura de exportación funciona igual que en cualquier ruta de esta guía.
- Decide el destino de cada dólar. Mantén el saldo en USDC/USDT, paga proveedores, o convierte a reales vía Pix; los detalles están en cómo funciona y en los precios.
FAQ
¿Es legal que una empresa brasileña reciba pagos del exterior en dólares? Recibir, sí; guardar dólares en una cuenta en Brasil, como regla, no. El dinero que entra por el sistema bancario se convierte a reales bajo un contrato de cambio. Lo que la ley sí permite es mantener los ingresos de exportación fuera del país y usarlos desde allí, o cobrar en dólares digitales y convertir cuando haga falta, siempre con la operación documentada.
¿Una empresa puede tener cuenta en dólares en Brasil? Bajo la regla general, no: la Ley 14.286 mantuvo la prohibición y dejó al Banco Central una lista restringida de autorizados, que no alcanza a la empresa común. Las alternativas prácticas son una cuenta global fuera del país o un saldo en stablecoins, dos maneras de mantener el valor en moneda dura hasta el momento de la conversión.
¿Cuánto cuesta recibir una orden de pago del exterior? Tres capas: la tarifa fija que tu banco cobra por la operación de cambio, el spread sobre la cotización comercial, y las deducciones de US$ 15–50 de los bancos intermediarios del camino. El IOF sobre ingresos de exportación es cero. En montos altos las capas fijas se diluyen; en facturas pequeñas y frecuentes se comen el margen.
¿Cómo se recibe un pago del exterior por PayPal? El cliente paga a tu correo registrado, el dinero llega como saldo y se convierte a reales automáticamente, con una tarifa de venta internacional de cerca del 4,79% más un cargo fijo, un recargo internacional y el spread de conversión. El retiro va a la cuenta bancaria vinculada al CPF o CNPJ. Es la ruta más conveniente para quien paga y la más cara para quien cobra.
¿Qué pasa el 30 de octubre de 2026? Cierra la ventana para que los proveedores de servicios de activos virtuales que ya operaban en Brasil pidan autorización al Banco Central. Después de esa fecha, las plataformas fuera de la fila no pueden seguir atendiendo lícitamente a residentes brasileños. Si tu operación depende de un exchange o una fintech cripto, confirma su estatus antes del plazo, no después.
¿Existe el Pix internacional? Todavía no. Conectar Pix con los sistemas de otros países es un proyecto de largo plazo del Banco Central, sin fecha. Lo que existe hoy son proveedores que liquidan la pata brasileña de un pago internacional vía Pix, que es exactamente como un off-ramp entrega reales en minutos.