Como receber pagamentos do exterior no Brasil: guia 2026 para empresas
Todas as formas de uma empresa brasileira receber pagamentos do exterior em 2026: ordem de pagamento e câmbio, PayPal, Payoneer, Wise e stablecoins, com custos reais e o novo marco do Banco Central.
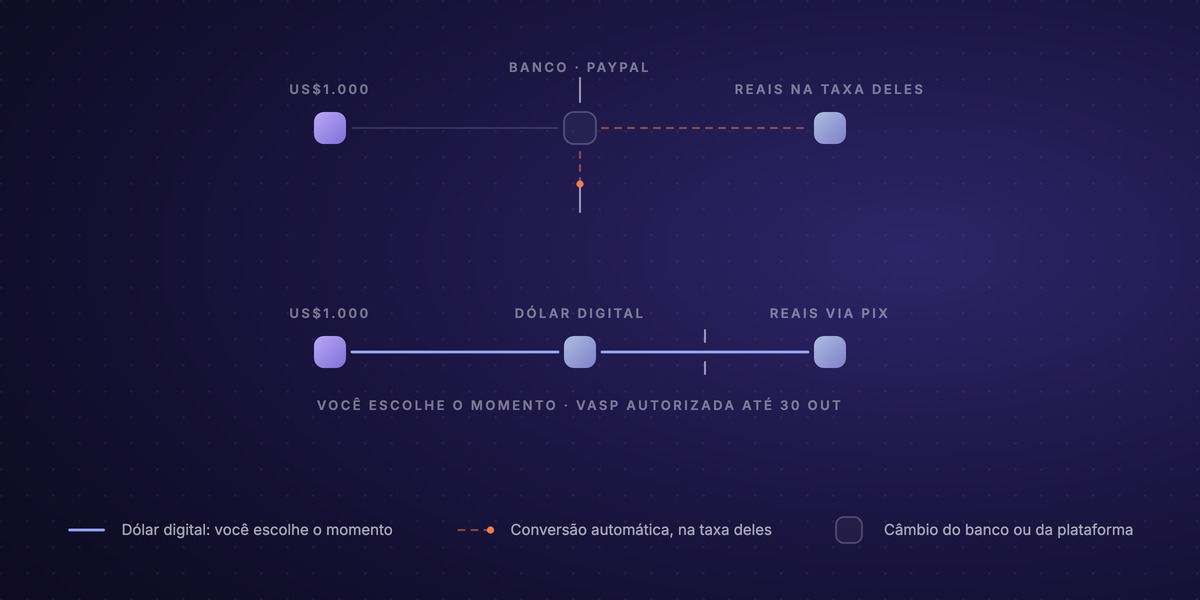
Para uma empresa brasileira receber pagamentos do exterior existem cinco rotas: a ordem de pagamento internacional fechada com contrato de câmbio no banco, PayPal, Payoneer, uma conta global como a da Wise, e stablecoins. Todas terminam no mesmo lugar, porque no Brasil os dólares não podem morar em conta local: salvo exceções restritas, todo valor que entra pelo sistema bancário é convertido em reais. A escolha da rota decide, na prática, três coisas: quem faz essa conversão, a que taxa, e se você tem o direito de escolher o momento dela. E 2026 mudou o tabuleiro: desde fevereiro, o Banco Central trata operações com stablecoins como câmbio, e a janela para os provedores desse mercado pedirem autorização fecha em 30 de outubro.
O que o Brasil tem de diferente: os dólares não moram aqui
A primeira coisa que um guia sobre receber do exterior precisa dizer é a que quase nenhum concorrente diz: no Brasil, conta em moeda estrangeira é proibida para a imensa maioria das empresas. A Lei 14.286 (o marco legal do câmbio, em vigor desde 2023) manteve a regra geral e deixou ao Banco Central a lista de quem pode ter conta em dólar no país, uma lista curta que não inclui a empresa exportadora comum. Consequência: qualquer valor que entra do exterior pelo sistema bancário passa por uma operação de câmbio e vira real.
A mesma lei, porém, consolidou a válvula de escape que muda o jogo para quem exporta: a receita de exportação pode ficar fora do país, integralmente, e ser usada de lá para pagar importações, fornecedores e despesas no exterior. E o custo tributário da entrada é menor do que parece: o IOF sobre o ingresso de receita de exportação de bens e serviços é zero, alíquota que os decretos de 2025, que elevaram o IOF de remessas em geral para 3,5%, deixaram intacta.
Esses dois fatos definem a estratégia deste guia inteiro: a pergunta não é "como trazer o dinheiro", é onde deixar o valor em dólar e quando convertê-lo em reais. Com isso claro, as rotas.
Todas as formas de receber pagamentos do exterior
| Método | O que você recebe | Custo típico | Prazo |
|---|---|---|---|
| Ordem de pagamento (SWIFT) | Reais, após contrato de câmbio no seu banco | Tarifa fixa do banco + spread cambial; bancos intermediários deduzem US$ 15–50; IOF zero para exportação | 1–5 dias úteis |
| PayPal | Reais, convertidos automaticamente | ≈4,79% + tarifa fixa + adicional internacional + spread de conversão | Saldo na hora; saque em 1–2 dias |
| Payoneer | Saldo em dólar; saque em reais | Taxa de saque que varia conforme a conta; recebimento entre contas Payoneer é gratuito | Saque em 2–5 dias úteis |
| Wise | Saldo multimoeda com dados locais em USD, EUR, GBP | Receber pelos dados locais é gratuito; câmbio para reais cobra taxa a partir de ~0,78% + IOF | Mesmo dia nos trilhos locais |
| Stablecoins (USDT/USDC) | Dólares digitais na sua carteira | Taxa de rede em centavos; conversão em reais é um passo separado, via provedor autorizado | Minutos |
Ordem de pagamento internacional (SWIFT) e o contrato de câmbio
A rota clássica, e a que os seus clientes corporativos conhecem: o pagador envia uma transferência internacional com o SWIFT do seu banco, e o valor chega como ordem de pagamento. Para creditar, o banco exige o fechamento de um contrato de câmbio, com a documentação da operação (invoice, natureza da receita), e é aí que mora o custo real: além da tarifa fixa que cada banco define, há o spread sobre a cotação comercial, e cada banco intermediário no caminho pode deduzir de US$ 15 a US$ 50. O IOF, para receita de exportação, é zero. Funciona bem para valores altos e pagadores formais; em faturas pequenas e frequentes, as deduções fixas e o ritual do câmbio pesam.
PayPal
O PayPal resolve a fricção do lado do cliente, qualquer pessoa no mundo paga com um e-mail, e cobra caro por isso do lado de cá. A tarifa de venda internacional roda em torno de 4,79% mais tarifa fixa, com um adicional de cerca de 1,61% por ser transação internacional, e a conversão em reais é automática e obrigatória, com spread próprio embutido na cotação: o saldo não fica em dólar, e o saque vai para a conta bancária vinculada ao CPF ou CNPJ. Empilhando as camadas, é a rota mais cara deste guia. Faz sentido quando o cliente insiste, ou em tíquetes pequenos onde a conveniência vale o custo.
Payoneer
O padrão dos marketplaces: Upwork, Fiverr, Amazon e dezenas de plataformas pagam direto no saldo Payoneer, e pagamentos entre contas Payoneer são gratuitos. Do Brasil, o saque vai em reais para a sua conta bancária, com taxa que varia conforme o perfil da conta e prazo de 2 a 5 dias úteis. Para quem vive de plataformas, é a rota de menor atrito; para faturar clientes diretos, as tarifas de recebimento e o câmbio do saque merecem conta na ponta do lápis antes.
Wise
A Wise dá à empresa brasileira o que o banco local não dá: dados bancários locais nos Estados Unidos, na Europa e no Reino Unido. O cliente americano paga por ACH como se você fosse um fornecedor doméstico, sem fio internacional, e receber por esses dados é gratuito. A conta PJ abre com CNPJ (inclusive MEI), e a operação no Brasil roda por corretora de câmbio autorizada pelo Banco Central. O saldo fica em moeda forte na plataforma até você decidir trazê-lo, quando incide a taxa de conversão e o IOF da operação. É a versão bancária do padrão "deixar o valor fora e converter quando quiser", com as moedas limitadas ao menu da plataforma.
Stablecoins: receber em dólar digital
O Brasil é um dos maiores mercados de stablecoin do mundo, com cerca de 90% do volume cripto do país em moedas estáveis, e desde fevereiro de 2026 esse mercado tem um livro de regras: comprar, vender ou trocar stablecoins lastreadas em moeda fiduciária é, formalmente, operação de câmbio, e quem faz essa conversão para você precisa de autorização do Banco Central como prestadora de serviços de ativos virtuais. A mecânica do recebimento continua simples: o cliente envia USDT ou USDC, o valor chega em minutos, em qualquer dia e hora, com taxa de rede de centavos e sem banco intermediário deduzindo nada no caminho.
O que a stablecoin não resolve sozinha é a última milha: virar reais para pagar folha e fornecedores locais. Esse passo passa por um provedor autorizado, um off-ramp que converte e liquida em reais via Pix, e é exatamente esse elo que a regulação de 2026 colocou dentro do perímetro do Banco Central. A vantagem estrutural permanece: a conversão acontece no momento e no valor que a empresa escolhe, e o resto do saldo continua em dólar digital.
O relógio regulatório: 30 de outubro de 2026
O pacote do Banco Central (Resoluções 517 a 521, detalhado no nosso guia da regulação brasileira de stablecoins) entrou em vigor em 2 de fevereiro de 2026 e reclassificou o mercado inteiro: prestadoras de serviços de ativos virtuais, incluindo plataformas estrangeiras que atendem residentes no Brasil, precisam de autorização; operações transfronteiriças com cripto são reportáveis ao BC desde 4 de maio; e a Resolução 561 fechou, a partir de 1º de outubro, a liquidação internacional em cripto para o canal eFX, mantendo-a aberta para as VASPs autorizadas.
A data que interessa a quem recebe do exterior é 30 de outubro de 2026: é quando fecha a janela de transição para provedores que já operavam pedirem autorização. Depois dela, uma plataforma que não entrou na fila não pode continuar atendendo o Brasil licitamente. Se o fluxo de recebimento da sua empresa passa por uma exchange ou fintech de cripto, a pergunta a fazer para ela ainda este mês é uma só: vocês pediram autorização? Resposta vaga é um aviso de migração com hora marcada.
Impostos e documentação: receber do exterior em dia com o fisco
Receber do exterior direito tem duas camadas. A primeira é documental: a exportação de serviços é faturada com invoice para o cliente, e o ingresso do valor, quando vem pelo câmbio bancário, é classificado como receita de exportação, com IOF zero. Exportação de serviços tem, como regra, imunidade de ICMS e desoneração de PIS/COFINS, e o ISS depende do enquadramento do serviço e do município, um assunto de contador, não de blog. A segunda camada é a consistência: câmbio, invoice e contabilidade contam a mesma história, e operações com cripto acima dos limites da Receita entram nas declarações próprias.
Para quem recebe em stablecoin, vale saber que a tributação de cripto mudou em 2025-2026: pessoas físicas passaram a alíquota única de 17,5% sobre ganhos, sem a antiga isenção mensal, e para pessoas jurídicas o tratamento segue o regime tributário da empresa. Como o dólar digital acompanha o dólar, o ganho tributável entre receber e converter costuma ser a variação cambial do período, não o valor todo, mas isso não dispensa o enquadramento correto.
Receber pagamentos do exterior com a Localbridge, passo a passo
A Localbridge atende empresas brasileiras e aplica ao Brasil o padrão que você viu na Wise, receber como um local, com dólares digitais como motor. Uma conta virtual dá à sua empresa dados de recebimento locais em USD, EUR, GBP, MXN, BRL e COP: o cliente de Nova York paga por ACH, o de Berlim por SEPA, sem fio internacional e sem bancos intermediários deduzindo pelo caminho. Cada entrada é convertida automaticamente em USDC ou USDT, e o saldo fica em dólar digital, fora do balanço de qualquer banco local, no mesmo padrão que a lei do câmbio já consagrou para receita de exportação mantida no exterior: o valor espera em dólar até a sua empresa precisar dele.
Desse saldo, você paga o que precisa ser pago: fornecedor no exterior em stablecoin ou moeda local, e contas no Brasil com conversão para reais liquidada via Pix em conta bancária externa, a da própria empresa ou a de quem você precisa pagar, que recebe uma transferência comum sem tocar em cripto. Uma nota honesta: o saldo em reais não existe dentro da Localbridge; converter significa sempre liquidar em uma conta bancária real, e a cotação aparece antes de você confirmar.
O passo a passo:
- Abra a conta. Cadastre a empresa e conclua a verificação.
- Ative os dados de recebimento. Escolha as moedas em que seus clientes pagam e compartilhe os dados como faria com qualquer conta bancária.
- Fature como um local. O cliente paga pelo trilho doméstico dele; a sua invoice de exportação segue igual à de qualquer rota deste guia.
- Decida o destino de cada dólar. Mantenha o saldo em USDC/USDT, pague fornecedores, ou converta para reais via Pix; os detalhes estão em como funciona e nos preços.
FAQ
É legal uma empresa brasileira receber pagamentos do exterior em dólar? Receber, sim; guardar dólares em conta no Brasil, em regra, não. O valor que entra pelo sistema bancário é convertido em reais no contrato de câmbio. O que a lei permite é manter a receita de exportação fora do país e usá-la de lá, ou receber em dólar digital e converter quando precisar, sempre com a operação documentada.
Uma empresa pode ter conta em dólar no Brasil? Na regra geral, não: a Lei 14.286 manteve a proibição e deixou ao Banco Central uma lista restrita de autorizados, que não alcança a empresa comum. As alternativas práticas são uma conta global fora do país ou um saldo em stablecoins, dois jeitos de manter o valor em moeda forte até o momento da conversão.
Quanto custa receber uma ordem de pagamento do exterior? Três camadas: a tarifa fixa que o seu banco cobra pelo câmbio, o spread sobre a cotação comercial, e as deduções de US$ 15–50 dos bancos intermediários no caminho. O IOF do ingresso de receita de exportação é zero. Em valores altos, as camadas fixas diluem; em faturas pequenas e frequentes, corroem margem.
Como receber pagamento do exterior pelo PayPal? O cliente paga com o seu e-mail de cadastro, o valor entra como saldo e é convertido em reais automaticamente, com tarifa de venda internacional de cerca de 4,79% mais tarifa fixa, adicional internacional e o spread da conversão. O saque vai para a conta bancária vinculada ao CPF ou CNPJ. É a rota mais conveniente para o pagador e a mais cara para quem recebe.
O que acontece em 30 de outubro de 2026? Fecha a janela para provedores de serviços de ativos virtuais que já operavam no Brasil pedirem autorização ao Banco Central. Depois dessa data, plataformas fora da fila não podem continuar atendendo residentes brasileiros. Se a sua operação depende de uma exchange ou fintech de cripto, confirme o status dela antes do prazo, não depois.
Existe Pix internacional? Ainda não. A integração do Pix com sistemas de outros países é estudada pelo Banco Central como projeto de longo prazo, sem data. O que existe hoje são provedores que liquidam a ponta brasileira de um pagamento internacional via Pix, que é exatamente como um off-ramp entrega reais em minutos.