Alternativas a PayPal para recibir pagos internacionales en Latinoamérica (2026)
Las mejores alternativas a PayPal para cobrar a clientes del exterior desde México, Colombia, Argentina y Brasil: comisión real por recibir, conversión a moneda local y qué servicio abre en tu país.
Si cobras a clientes del exterior desde Latinoamérica, las alternativas a PayPal más sólidas en 2026 son Localbridge, Wise y Payoneer; Stripe, Deel, Revolut Business y Skrill cubren casos más estrechos. Cuál te conviene depende de dos cosas: cómo te pagan tus clientes y en qué país vives. Esa segunda parte es la que casi todas las listas de "alternativas a PayPal" se saltan, porque están escritas para alguien en Estados Unidos o Europa. En México, Colombia, Argentina o Brasil la respuesta cambia: Wise no abre saldo a residentes mexicanos, Stripe no acepta empresas colombianas ni argentinas, y la comisión de PayPal por un pago internacional es más alta que la que ve un vendedor estadounidense.
Esta guía compara cada servicio en lo que decide cuánto dinero llega a tu banco: la comisión por recibir el pago, el margen que aplican al convertir dólares a pesos o reales, y si el servicio siquiera te deja registrarte desde tu país. Las comisiones se tomaron de las páginas oficiales de tarifas de cada proveedor en noviembre de 2026. Y si llegaste buscando una aplicación para enviar dinero a tu familia, más abajo hay una sección sobre eso: es otro problema, con otras herramientas.
Por qué se busca una alternativa a PayPal
PayPal funciona bien para pagar. El problema empieza cuando lo usas para cobrar a un cliente de otro país y llevar ese dinero a tu cuenta local. Las comisiones que ve un freelancer latinoamericano no son las que aparecen en las comparativas en inglés: PayPal publica una tabla distinta para cada país, y las de la región son más altas.
- La comisión por recibir. Para un vendedor en Colombia o Argentina, una transacción comercial internacional cuesta 5,40% + US$0,30. En Brasil es la tarifa nacional de 4,79% más un recargo internacional de 1,61%, es decir 6,40% + R$0,60. En México es la tarifa estándar de 3,95% más 0,50% por remitente extranjero, 4,45% + comisión fija, y todo más IVA.
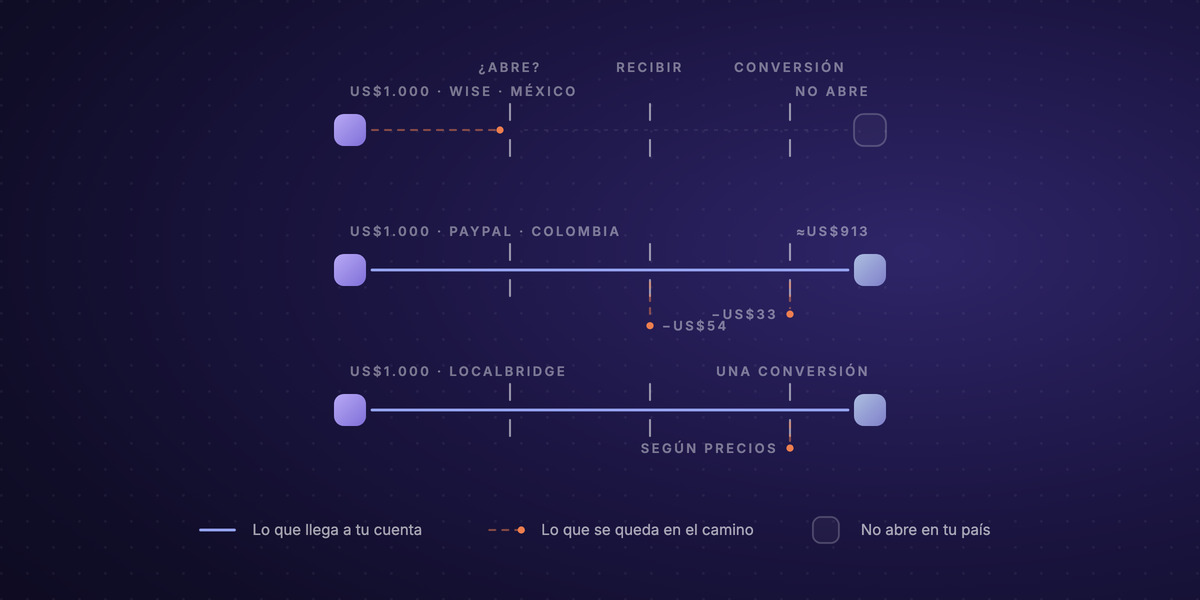
- La conversión. Cuando PayPal pasa tus dólares a pesos o reales aplica 3,50% por encima del tipo de cambio base en los cuatro países. Un pago de US$1.000 que un cliente estadounidense te manda a Colombia pierde unos US$54 al entrar y otros US$33 al convertirse: cerca de US$87 antes de que el dinero toque tu banco.
- Retenciones y bloqueos. PayPal puede retener fondos hasta 21 días o aplicar una reserva a una cuenta nueva. Para quien vive de ese saldo, un bloqueo sin explicación es el riesgo real.
- La salida al banco. En Colombia cada retiro cuesta COP 3.500 y en Argentina ARS 75; en México y Brasil el retiro estándar no tiene cargo. El costo grande no está ahí, sino en la conversión obligatoria a moneda local que ocurre al retirar.
Nada de esto hace inútil a PayPal. Lo hace una forma cara de recibir ingresos de trabajo, que es exactamente lo que las alternativas de abajo hacen mejor.
Las alternativas a PayPal de un vistazo
| Servicio | Para qué sirve mejor | Comisión por recibir | Conversión a moneda local | ¿Abre en Latinoamérica? |
|---|---|---|---|---|
| Localbridge | Cobrar a clientes y empresas del exterior | Transferencia local, sin comisión fija por pago | Una sola conversión, porcentaje publicado en precios | Sí, más de 150 países; pesos y reales a tu banco en MX, CO y BR |
| Wise | Conversión barata y saldo en varias monedas | Gratis en datos locales; US$6,11 por wire en USD | Desde 0,23%, al tipo medio de mercado | Parcial: sin saldo para residentes de México; Wise Business cerrado en Argentina y limitado en Brasil |
| Payoneer | Pagos de plataformas (Upwork, Fiverr, Amazon) | Gratis en moneda local; 1% (mín. US$1) en la cuenta en USD | 0,5% entre saldos; 1,2% a 4% al retirar con conversión | Sí, en toda la región |
| Stripe | Cobrar con tarjeta desde tu web o app | MX: 3,6% + MXN 3; BR: 3,99% + R$0,39 (+0,5% o +2% tarjeta extranjera) | +2% cuando hay conversión | Solo México y Brasil |
| Deel | Contratistas de una empresa que usa Deel | Entra al saldo de Deel; retiro a banco local sin costo | Depende del método de retiro | Sí, en toda la región |
| Revolut Business | Empresas registradas en el Reino Unido, la UE o EE. UU. | Según plan | Tipo medio hasta un límite mensual, luego margen | No: la empresa debe estar registrada allá |
| Skrill | Que te pague alguien que ya usa Skrill | Gratis sin conversión | 4,49% | Amplia, pero es una billetera, no una cuenta |
El resto de la guía es la versión honesta de esa tabla: dónde cada uno se gana su lugar y dónde no.
1. Localbridge: hecho para cobrar a clientes del exterior desde Latinoamérica
Localbridge le da a un freelancer o a una empresa en México, Colombia, Brasil o Argentina datos de cuenta reales en USD, EUR y GBP, además de MXN, BRL y COP: un número de ruta y de cuenta en Estados Unidos, un IBAN en euros, un sort code británico. Tu cliente paga a esos datos con una transferencia local corriente (ACH, SEPA, Faster Payments), igual que le paga a cualquier proveedor de su país. No hay una regla de "solo enviar" que esquivar, porque no dependes de las condiciones de una billetera de consumo sobre quién puede recibir.
El dinero entra a un saldo en dólares digitales (USDC o USDT) que controlas tú. Decides cuándo convertir a pesos o reales y mandarlo a tu propia cuenta bancaria: en México por SPEI a tu CLABE, en Colombia por transferencia local, en Brasil por Pix. Es una sola conversión entre tu cliente y tu banco, en lugar de la comisión por recibir, la conversión de PayPal y el costo del retiro apilados sobre el mismo pago. No hay comisión fija por pago entrante: pagas un porcentaje de lo que conviertes, publicado en la página de precios. Si ya trabajas con stablecoins, puedes mover los fondos a tu propia billetera.
Hay dos puertas, y conviene entrar por la correcta. La cuenta individual está pensada para freelancers que cobran a empresas del exterior: facturas, honorarios, pagos de plataformas. La cuenta de empresa es para sociedades que facturan a clientes extranjeros. Una aclaración honesta para Argentina: Localbridge hoy no convierte a pesos argentinos. Cobras en dólares digitales y decides qué hacer con ellos; la salida en moneda local a tu propio banco está disponible en México, Colombia y Brasil.
Para ser claros sobre los límites: esto es para recibir pagos de clientes y empresas, no para comprar en línea ni para mandarle plata a un amigo, donde PayPal sigue siendo la herramienta correcta. Pasas primero por verificación (KYB para una empresa, KYC para una persona). Localbridge es la capa técnica y no toca tu dinero: las cuentas y la conversión las opera infraestructura regulada de socios, con Bridge, una empresa de Stripe, a la cabeza; no es un banco ni un custodio, y el saldo no es un depósito bancario ni tiene seguro de depósitos. Los pesos y reales van siempre a una cuenta bancaria externa. La mecánica completa está en nuestra guía sobre qué es una cuenta virtual.
2. Wise: la conversión más barata y clara, si vives en el país correcto
Wise es la referencia en conversión honesta. Usa el tipo de cambio medio del mercado, el que ves en Google, y cobra una comisión visible encima, desde 0,23% según el par de monedas y el monto. Recibir en tus datos de cuenta locales es gratis; solo un wire internacional en dólares cobra una comisión fija de US$6,11. Puedes tener saldo en más de 40 monedas y datos de cuenta en 22 de ellas.
El límite es geográfico, y en Latinoamérica pesa. Según la propia lista de Wise de países donde puedes tener saldo, México no aparece: un residente mexicano no puede abrir la cuenta. Argentina y Colombia sí están, y Brasil también, con la condición de que el saldo en reales solo lo tiene quien reside allí. Para una empresa, la foto es más estrecha: Wise Business no se abre desde Argentina, y en Brasil solo acepta empresario individual (incluido MEI), sociedad limitada unipersonal y sociedad unipersonal de abogados. Los términos de Wise reservan la cuenta personal para uso personal y mandan a los freelancers a Wise Business, así que en Argentina la vía legítima para cobrar a clientes queda cerrada; lo explicamos en Wise en Argentina.
Si vives donde Wise abre y tu cliente te paga por transferencia, es difícil de superar en costo de conversión. Ten la documentación a mano: los usuarios reportan bloqueos ocasionales durante revisiones de cumplimiento.
3. Payoneer: el caballo de batalla de las plataformas
Si tus ingresos llegan por Upwork, Fiverr, Amazon o Airbnb, Payoneer está construido para ese flujo y se integra con esas plataformas de forma nativa. Llega a más de 190 países, incluida toda Latinoamérica, y recibir de otro usuario de Payoneer es gratis.
Donde cuesta es en el detalle que pocas guías mencionan: la cuenta receptora en dólares es gratis solo si el dólar es tu moneda local. Para un residente de México, Colombia, Argentina o Brasil, cada pago que entra a la cuenta en USD paga 1% (mínimo US$1). Convertir entre tus propios saldos cuesta 0,5%, retirar al banco con conversión a moneda local va de 1,2% a 4% según la moneda, y hay una cuota anual de US$29,95 si recibes menos de US$6.000 en doce meses. Para un freelancer de volumen bajo esas tres cosas borran en silencio buena parte del atractivo. Hicimos las cuentas en cuánto cuesta cobrar US$100 por Payoneer y en Payoneer en Argentina.
Para quién: quien cobra a través de una plataforma que ya paga por Payoneer, o quien necesita que su cliente le pague con tarjeta sin tener una web propia.
4. Stripe: para cobrar con tarjeta, no para recibir una transferencia
Stripe no es una billetera de la que retiras; es procesamiento de pagos para un negocio con sitio web o app. En México cobra 3,6% + MXN 3 por tarjeta nacional, más 0,5% con tarjeta extranjera y 2% cuando hay conversión. En Brasil, 3,99% + R$0,39, más 2% con tarjeta internacional.
Es la herramienta correcta si vendes un producto o corres una plataforma y necesitas aceptar tarjetas. Es la herramienta equivocada si un cliente simplemente quiere mandarte US$2.000. Y hay un filtro previo: Stripe solo acepta empresas constituidas en los países de su lista, que en la región son México y Brasil. Un fundador en Colombia o Argentina suele llegar a Stripe constituyendo una empresa en Estados Unidos, con los costos y las obligaciones fiscales que eso trae.
5. Deel: solo si la empresa que te contrata lo usa
Deel es una plataforma de contratistas y nómina. Si una empresa te contrata a través de Deel, el pago entra a tu saldo en la plataforma y puedes retirarlo a un banco local sin costo para ti, a Wise sin comisión de Deel, a Payoneer con 1%, a PayPal con 2,5% o en stablecoins. Cubre más de 150 países con buena llegada a Latinoamérica.
El límite es estructural: Deel funciona cuando la empresa que te paga está en Deel. Es una gran respuesta a "mi empleador usa Deel", no a "un cliente quiere pagarme una factura".
6. Revolut Business: solo para empresas registradas allá
Revolut Business es una cuenta multimoneda capaz, con datos de cuenta locales en libras, euros y dólares. El bloqueo es el mismo que el de Wise, pero más estricto: según la página de elegibilidad de Revolut, la empresa tiene que estar registrada en el Reino Unido, el Espacio Económico Europeo o Estados Unidos. Un residente de México o Brasil puede figurar como solicitante de una empresa estadounidense, pero una SAS colombiana, una SRL argentina o una Ltda. brasileña no califican. Para la mayoría de quienes leen esto, queda descartado antes de hablar de comisiones.
7. Skrill: una billetera para casos puntuales
Skrill es gratis para recibir cuando no hay conversión y está disponible en una lista amplia de países. Pero es una billetera digital, no datos de cuenta locales: la conversión de moneda cuesta 4,49%, retirar al banco 1,75% (mínimo €3,50) y hay una cuota de inactividad de €5 al mes tras seis meses sin usarla.
Para quién: que te pague alguien que ya usa Skrill, o fondear una cuenta de trading o de juegos. Como ruta para recibir ingresos de clientes y pasarlos a pesos, la conversión la hace cara.
¿Y las aplicaciones para enviar dinero?
Cuando alguien busca "aplicaciones para enviar dinero a México" o "app para mandar dinero de Estados Unidos", casi siempre aparecen Remitly, Western Union, Wise o la función de remesas de Mercado Pago. Son buenas herramientas, pero resuelven otro problema: las usa quien envía, para mandar dinero a su familia, y están diseñadas para pagos entre personas.
Para cobrar por tu trabajo chocan con tres cosas. Primero, el que decide la app, el tipo de cambio y la comisión es tu cliente, no tú. Segundo, una empresa que paga una factura necesita un proveedor y datos bancarios que pasen por su contabilidad, no un envío a nombre de una persona. Tercero, el dinero llega ya convertido a pesos al tipo de ese día, sin que puedas elegir el momento. Mercado Pago en México, por ejemplo, recibe envíos de más de 15 remesadoras aliadas, sin código SWIFT, pero eso es exactamente una remesa: un servicio para recibir dinero de un familiar, no una cuenta para facturar.
Si lo que buscas es una app para recibir dinero del extranjero por tu trabajo, la pregunta correcta es qué servicio te da datos de cuenta que un cliente pueda pagar como transferencia local. Esa es la lista de arriba.
Cómo elegir una alternativa a PayPal
Quita las marcas y quedan tres preguntas:
- ¿Dónde vives? En México, Wise queda fuera; en Colombia y Argentina, Stripe; Revolut Business, en los cuatro países. Eso deja a Localbridge, Payoneer y, donde abre, Wise como las opciones reales para cobrar a clientes.
- ¿Cómo te pagan? Por una plataforma, Payoneer encaja. Con tarjeta en tu propio sitio, Stripe si estás en México o Brasil. Por transferencia o factura, Localbridge o Wise conservan más dinero.
- ¿Cuánto cuesta la conversión de punta a punta? Cuenta cada comisión entre tu cliente y tu banco, no solo la del titular. Suele ganar el servicio que obliga a menos conversiones.
Para recibir pagos de clientes y empresas del exterior, esa cuenta termina casi siempre en un servicio que te da datos de cuenta locales reales y una sola conversión. Si quieres ver la diferencia con tus propios números, empieza aquí.
FAQ
¿Cuál es la mejor alternativa a PayPal para recibir pagos internacionales? No hay un único ganador, porque depende de tu país y de cómo te pagan. Para cobrar a clientes y empresas del exterior desde Latinoamérica, Localbridge, Wise y Payoneer son las opciones más sólidas. Wise gana en conversión si vives donde abre; Payoneer, en pagos de plataformas; Localbridge está hecho para cobrar por transferencia local y convertir a pesos o reales cuando tú decides.
¿Hay una alternativa a PayPal más barata? Casi cualquiera lo es para recibir ingresos del exterior. En Colombia y Argentina PayPal cobra 5,40% + US$0,30 por recibir más 3,50% al convertir; en Brasil 6,40% + R$0,60 más 3,50%; en México 4,45% más IVA y 3,50% al convertir. Wise convierte al tipo medio desde 0,23%, y una ruta de una sola conversión como Localbridge evita las comisiones apiladas.
¿Qué puedo usar en lugar de PayPal si no funciona bien en mi país? Payoneer y Localbridge son las opciones de mayor alcance en la región y ambas sirven para recibir pagos de clientes. Wise no abre para residentes de México, Stripe solo acepta empresas de México y Brasil, y Revolut Business exige una empresa registrada en el Reino Unido, la UE o Estados Unidos.
¿Wise o Payoneer son mejores que PayPal? Para recibir pagos y convertir moneda, sí: los dos son más baratos y más transparentes. Wise es mejor en costo de conversión y saldo multimoneda donde está disponible; Payoneer, para pagos de plataformas. PayPal sigue siendo más cómodo para pagar en comercios y entre personas.
¿Cuál es la mejor aplicación para mandar dinero a México? Si mandas dinero a tu familia, compara Remitly, Western Union, Wise y las remesadoras que acreditan en Mercado Pago: el costo lo paga quien envía y el dinero llega en pesos. Si la pregunta es cómo cobrar en México por tu trabajo, necesitas lo contrario: datos de cuenta que tu cliente pague como transferencia local. Lo detallamos en cómo recibir dinero de Estados Unidos en México.
¿Cuál es la mejor forma de recibir dinero del extranjero por mi trabajo? Una cuenta receptora con datos locales en la moneda del cliente, para que te pague como a un proveedor de su país, y una conversión a moneda local que controles tú. Lo que cambia según el país lo cubrimos en las guías de Colombia y Argentina.
¿Qué alternativa a PayPal conviene a un freelancer? Si tus clientes pagan por Upwork o Fiverr, Payoneer. Si pagan por factura o transferencia, Localbridge o, donde abre, Wise. Si cobras a través de la plataforma de tu empleador, Deel.
¿Es seguro usar alternativas a PayPal? Las establecidas son proveedores de pago regulados, no servicios informales. Wise, Payoneer, Stripe y Revolut tienen licencias de pago o de dinero electrónico en las regiones donde operan. Localbridge funciona sobre infraestructura regulada operada por Bridge, una empresa de Stripe. Como siempre, completa la verificación de identidad y guarda registro de quién te paga.