Alternativas ao PayPal para receber pagamentos internacionais no Brasil (2026)
As melhores alternativas ao PayPal para receber de clientes do exterior no Brasil: taxa real para receber, conversão para reais e quais serviços abrem para o seu tipo de empresa.
Se você recebe de clientes do exterior no Brasil, as alternativas ao PayPal mais sólidas em 2026 são Localbridge, Wise e Payoneer; Stripe, Deel, Revolut Business e Skrill cobrem casos mais estreitos. Qual delas serve depende de duas coisas: como o cliente paga e que tipo de empresa você tem. Essa segunda parte é a que quase toda lista de "alternativas ao PayPal" pula, porque foi escrita para quem está nos Estados Unidos ou na Europa. No Brasil a resposta muda: a Wise Business só aceita alguns tipos de empresa, a Revolut Business não abre para uma empresa registrada aqui, e a taxa do PayPal para um pagamento internacional é mais alta do que a que um vendedor americano vê.
Este guia compara cada serviço no que decide quanto dinheiro chega à sua conta: a taxa para receber o pagamento, a margem aplicada ao converter dólares em reais, e se o serviço abre para o seu CNPJ ou CPF. As taxas foram tiradas das páginas oficiais de tarifas de cada provedor em novembro de 2026. E se você chegou aqui procurando um aplicativo para mandar dinheiro à família, há uma seção sobre isso mais abaixo: é outro problema, com outras ferramentas.
Por que se procura uma alternativa ao PayPal
O PayPal funciona bem para pagar. O problema começa quando você o usa para receber de um cliente em outro país e trazer esse dinheiro para a sua conta. As taxas que um freelancer ou uma empresa brasileira vê não são as das comparações em inglês: o PayPal publica uma tabela diferente para cada país, e a do Brasil é mais cara.
- A taxa para receber. Para um vendedor no Brasil, uma transação comercial internacional custa a tarifa nacional de 4,79% mais um adicional de 1,61% por pagamento do exterior, ou seja 6,40% + R$0,60 por pagamento. Para comparar: na Colômbia e na Argentina a tabela do PayPal cobra 5,40% + US$0,30; no México, 4,45% mais IVA.
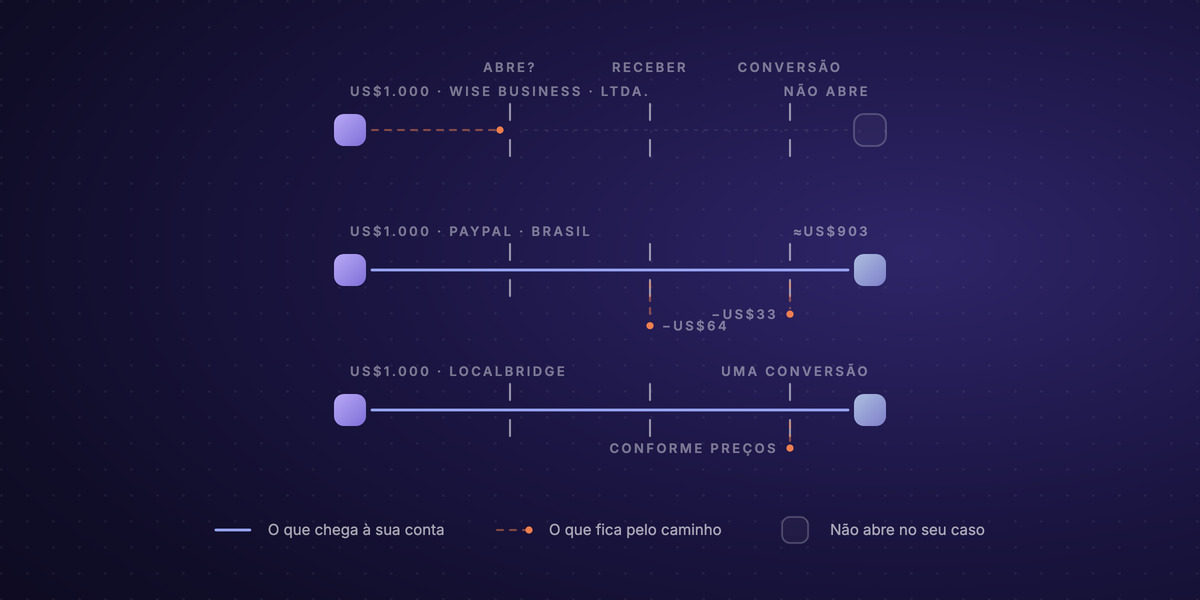
- A conversão. Quando o PayPal passa os dólares para reais, aplica 3,50% acima da taxa de câmbio base. Um pagamento de US$1.000 de um cliente americano perde cerca de US$64 ao entrar e mais US$33 ao ser convertido: perto de US$97 antes de o dinheiro tocar a sua conta.
- Retenções e bloqueios. O PayPal pode reter fundos por até 21 dias ou aplicar uma reserva a uma conta nova. Para quem vive desse saldo, um bloqueio sem explicação é o risco real.
- A saída para o banco. No Brasil a transferência padrão para a conta bancária não tem tarifa. O custo grande não está aí, e sim na conversão obrigatória para reais que acontece no caminho.
Nada disso torna o PayPal inútil. Torna-o uma forma cara de receber renda de trabalho, que é exatamente o que as alternativas abaixo fazem melhor.
As alternativas ao PayPal em um relance
| Serviço | Para que serve melhor | Taxa para receber | Conversão para reais | Abre para uma empresa brasileira? |
|---|---|---|---|---|
| Localbridge | Receber de clientes e empresas do exterior | Transferência local, sem taxa fixa por pagamento | Uma única conversão, percentual publicado em preços | Sim; reais via Pix na sua conta bancária |
| Wise | Conversão barata e saldo em várias moedas | Grátis nos dados locais; US$6,11 por wire em USD | A partir de 0,23%, ao câmbio médio de mercado | Pessoa física sim; Wise Business só para EI/MEI, SLU e sociedade unipessoal de advocacia |
| Payoneer | Pagamentos de plataformas (Upwork, Fiverr, Amazon) | Grátis em moeda local; 1% (mín. US$1) na conta em USD | 0,5% entre saldos; 1,2% a 4% ao sacar com conversão | Sim |
| Stripe | Cobrar com cartão no seu site ou app | 3,99% + R$0,39 por cartão nacional; +2% cartão internacional | Conversão a partir de 2% | Sim |
| Deel | Contratados de uma empresa que usa Deel | Entra no saldo da Deel; saque para banco local sem custo | Depende do método de saque | Sim |
| Revolut Business | Empresas registradas no Reino Unido, na UE ou nos EUA | Conforme o plano | Câmbio médio até um limite mensal, depois margem | Não: a empresa precisa estar registrada lá |
| Skrill | Receber de quem já usa Skrill | Grátis sem conversão | 4,49% | Ampla, mas é uma carteira, não uma conta |
O resto do guia é a versão honesta dessa tabela: onde cada um merece o lugar e onde não.
1. Localbridge: feito para receber de clientes do exterior
A Localbridge atende empresas brasileiras e dá a uma empresa ou a um freelancer dados de conta reais em USD, EUR e GBP, além de MXN, BRL e COP: número de roteamento e de conta nos Estados Unidos, IBAN em euros, sort code britânico. O cliente paga para esses dados com uma transferência local comum (ACH, SEPA, Faster Payments), do mesmo jeito que paga qualquer fornecedor do país dele. Não há regra de "só enviar" para contornar, porque você não depende das condições de uma carteira de consumo sobre quem pode receber.
O dinheiro entra em um saldo em dólares digitais (USDC ou USDT) que você controla. Você decide quando converter para reais e mandar para a sua própria conta bancária, via Pix, à cotação que aparece antes de confirmar. É uma única conversão entre o cliente e a sua conta, em vez da taxa para receber, da conversão do PayPal e do custo do saque empilhados sobre o mesmo pagamento. Não há taxa fixa por pagamento recebido: você paga um percentual do que converte, publicado na página de preços. Se já trabalha com stablecoins, pode mover os fundos para a sua própria carteira.
São duas portas, e vale entrar pela certa. A conta individual é pensada para freelancers que recebem de empresas do exterior: invoices, honorários, pagamentos de plataformas. A conta empresarial é para empresas que faturam clientes estrangeiros. O saldo em reais não existe dentro da Localbridge: converter significa sempre liquidar em uma conta bancária real.
Para ser claro sobre os limites: isto é para receber pagamentos de clientes e empresas, não para comprar online nem para mandar dinheiro a um amigo, onde o PayPal continua sendo a ferramenta certa. Primeiro você passa pela verificação (KYB para empresa, KYC para pessoa física). A Localbridge é a camada técnica e não toca no seu dinheiro: as contas e a conversão rodam sobre infraestrutura regulada de parceiros, com a Bridge, uma empresa da Stripe, à frente; ela não é banco nem custodiante, e o saldo não é depósito bancário nem tem garantia do FGC. Os reais vão sempre para uma conta bancária externa. A mecânica completa está no nosso guia sobre o que é uma conta virtual, e as regras brasileiras para stablecoins, em regulação de stablecoins.
2. Wise: a conversão mais barata e clara, se o seu CNPJ couber
A Wise é a referência em conversão honesta. Usa a taxa de câmbio média de mercado, a que você vê no Google, e cobra uma taxa visível por cima, a partir de 0,23% conforme o par de moedas e o valor. Receber nos seus dados de conta locais é grátis; só um wire internacional em dólares cobra US$6,11. Você pode manter saldo em mais de 40 moedas e ter dados de conta em 22 delas.
O limite no Brasil é o tipo de empresa. Pessoa física abre a conta normalmente; o saldo em reais, segundo a própria Wise, só pode ser mantido por quem reside no Brasil. Já a Wise Business só aceita Empresário Individual (inclusive MEI), Sociedade Limitada Unipessoal e Sociedade Unipessoal de Advocacia. Uma Ltda. com dois sócios, uma S.A. ou uma empresa com estrutura mais complexa fica de fora. E os termos da Wise reservam a conta pessoal para uso pessoal: quem fatura como freelancer é encaminhado para a Business.
Se você é MEI ou SLU e o cliente paga por transferência, é difícil superar a Wise em custo de conversão. Mantenha a documentação à mão: usuários relatam bloqueios ocasionais durante revisões de compliance.
3. Payoneer: o cavalo de batalha das plataformas
Se a sua renda chega por Upwork, Fiverr, Amazon ou Airbnb, a Payoneer foi construída para esse fluxo e se integra nativamente a essas plataformas. Chega a mais de 190 países, e receber de outro usuário Payoneer é grátis.
Onde custa é no detalhe que poucos guias mencionam: a conta de recebimento em dólares é grátis só se o dólar for a sua moeda local. Para quem mora no Brasil, cada pagamento que entra na conta em USD paga 1% (mínimo US$1). Converter entre os seus próprios saldos custa 0,5%, sacar para o banco com conversão para reais vai de 1,2% a 4%, e há uma taxa anual de US$29,95 se a conta recebe menos de US$6.000 em doze meses. Para um freelancer de volume baixo, essas três coisas apagam em silêncio boa parte do apelo.
Para quem: quem recebe por uma plataforma que já paga via Payoneer, ou quem precisa que o cliente pague com cartão sem ter um site próprio.
4. Stripe: para cobrar com cartão, não para receber uma transferência
A Stripe não é uma carteira de onde você saca; é processamento de pagamentos para um negócio com site ou app. No Brasil cobra 3,99% + R$0,39 por cartão nacional, mais 2% em cartão internacional, e o cliente paga uma conversão a partir de 2% quando compra em outra moeda. Boleto sai a R$3,45 e o Pix, a 1,19%, está disponível só por convite.
É a ferramenta certa se você vende um produto ou roda uma plataforma e precisa aceitar cartões. É a ferramenta errada se um cliente simplesmente quer te mandar US$2.000 por uma invoice. O Brasil está na lista de países da Stripe, o que já é mais do que a Colômbia e a Argentina podem dizer, mas a lógica do produto continua sendo a de uma loja, não a de uma conta para receber honorários.
5. Deel: só se a empresa que te contrata usa
A Deel é uma plataforma de contratados e folha. Se uma empresa te contrata pela Deel, o pagamento entra no seu saldo na plataforma e você pode sacar para um banco local sem custo, para a Wise sem taxa da Deel, para a Payoneer com 1%, para o PayPal com 2,5% ou em stablecoins. Cobre mais de 150 países, com boa presença na América Latina.
O limite é estrutural: a Deel funciona quando a empresa que te paga está na Deel. É uma ótima resposta para "meu empregador usa Deel", não para "um cliente quer pagar minha invoice".
6. Revolut Business: só para empresas registradas lá
A Revolut Business é uma conta multimoeda competente, com dados de conta locais em libras, euros e dólares. O bloqueio é o mesmo da Wise, só que mais rígido: segundo a página de elegibilidade da Revolut, a empresa precisa estar registrada no Reino Unido, no Espaço Econômico Europeu ou nos Estados Unidos. Um residente do Brasil pode ser o solicitante de uma empresa registrada nos EUA, mas uma Ltda. ou uma S.A. brasileira não se qualifica. Para a maioria de quem lê isto, fica descartada antes de falar em taxas.
7. Skrill: uma carteira para casos pontuais
A Skrill é grátis para receber quando não há conversão e está disponível em uma lista ampla de países. Mas é uma carteira digital, não dados de conta locais: a conversão de moeda custa 4,49%, sacar para o banco 1,75% (mínimo €3,50) e há uma taxa de inatividade de €5 por mês depois de seis meses sem uso.
Para quem: receber de alguém que já usa Skrill, ou abastecer uma conta de trading ou de jogos. Como rota para receber de clientes e passar para reais, a conversão a torna cara.
E os aplicativos para enviar dinheiro?
Quando alguém busca "aplicativo para enviar dinheiro para o Brasil" ou "app para receber dinheiro do exterior", quase sempre aparecem Remitly, Western Union, Wise ou a remessa de alguma fintech. São boas ferramentas, mas resolvem outro problema: quem as usa é quem envia, para mandar dinheiro à família, e foram desenhadas para pagamentos entre pessoas.
Para receber pelo seu trabalho, elas esbarram em três coisas. Primeiro, quem escolhe o app, a cotação e a taxa é o cliente, não você. Segundo, uma empresa que paga uma invoice precisa de um fornecedor e de dados bancários que passem pela contabilidade dela, não de uma remessa em nome de uma pessoa. Terceiro, o dinheiro chega já convertido em reais à cotação do dia, sem que você escolha o momento. E não existe "Pix internacional": o Pix é um trilho doméstico, e qualquer serviço que prometa Pix do exterior está convertendo os dólares em algum lugar no meio do caminho.
Se o que você procura é um app para receber dinheiro do exterior pelo seu trabalho, a pergunta certa é qual serviço te dá dados de conta que um cliente possa pagar como transferência local. Essa é a lista acima.
Como escolher uma alternativa ao PayPal
Tire as marcas e sobram três perguntas:
- Que tipo de empresa você tem? MEI ou SLU abre Wise Business; uma Ltda. com sócios, não. Revolut Business fica fora para qualquer empresa brasileira. Isso deixa Localbridge, Payoneer e, onde cabe, Wise como as opções reais para receber de clientes.
- Como o cliente paga? Por plataforma, Payoneer. Com cartão no seu próprio site, Stripe. Por transferência ou invoice, Localbridge ou Wise preservam mais dinheiro.
- Quanto custa a conversão de ponta a ponta? Conte cada taxa entre o cliente e a sua conta, não só a do título. Costuma ganhar o serviço que obriga a menos conversões.
Para receber pagamentos de clientes e empresas do exterior, essa conta quase sempre termina em um serviço que dá dados de conta locais reais e uma única conversão. Se quiser ver a diferença com os seus próprios números, comece aqui.
FAQ
Qual é a melhor alternativa ao PayPal para receber pagamentos internacionais? Não há um único vencedor, porque depende do tipo de empresa e de como o cliente paga. Para receber de clientes e empresas do exterior no Brasil, Localbridge, Wise e Payoneer são as opções mais sólidas. A Wise ganha na conversão se o seu CNPJ couber na Business; a Payoneer, em pagamentos de plataformas; a Localbridge foi feita para receber por transferência local e converter para reais quando você decide.
Existe uma alternativa ao PayPal mais barata? Quase qualquer uma, para receber renda do exterior. No Brasil o PayPal cobra 6,40% + R$0,60 para receber um pagamento internacional e mais 3,50% ao converter para reais. A Wise converte ao câmbio médio a partir de 0,23%, e uma rota de conversão única como a Localbridge evita as taxas empilhadas.
O que posso usar no lugar do PayPal se a minha empresa é uma Ltda.? Payoneer e Localbridge abrem para qualquer tipo de empresa brasileira e servem para receber de clientes. A Wise Business aceita só empresário individual (inclusive MEI), SLU e sociedade unipessoal de advocacia; a Revolut Business exige empresa registrada no Reino Unido, na UE ou nos EUA.
Wise ou Payoneer são melhores que o PayPal? Para receber pagamentos e converter moeda, sim: as duas são mais baratas e mais transparentes. A Wise é melhor em custo de conversão e saldo multimoeda, quando abre para você; a Payoneer, em pagamentos de plataformas. O PayPal continua mais cômodo para pagar em lojas e entre pessoas.
Qual é a melhor forma de receber dinheiro do exterior pelo meu trabalho? Uma conta de recebimento com dados locais na moeda do cliente, para ele pagar como paga a um fornecedor do país dele, e uma conversão para reais que você controle. As regras brasileiras, o contrato de câmbio e os impostos estão no guia como receber pagamentos do exterior no Brasil.
Qual alternativa ao PayPal serve para um freelancer? Se os clientes pagam por Upwork ou Fiverr, Payoneer. Se pagam por invoice ou transferência, Localbridge ou, se você é MEI ou SLU, Wise. Se recebe pela plataforma do seu empregador, Deel.
É seguro usar alternativas ao PayPal? As estabelecidas são provedores de pagamento regulados, não serviços informais. Wise, Payoneer, Stripe e Revolut têm licenças de pagamento ou de moeda eletrônica nas regiões em que operam. A Localbridge roda sobre infraestrutura regulada operada pela Bridge, uma empresa da Stripe. Como sempre, conclua a verificação de identidade e guarde o registro de quem te paga.