Wise en Argentina: qué es, cómo funciona y qué usar en su lugar (2026)
Wise funciona en Argentina como cuenta personal: datos en USD y pesos a un CBU hasta USD 18.000 por mes. Cuánto cuesta, qué no puedes hacer, la regla de 20 días del BCRA y qué usar en su lugar.
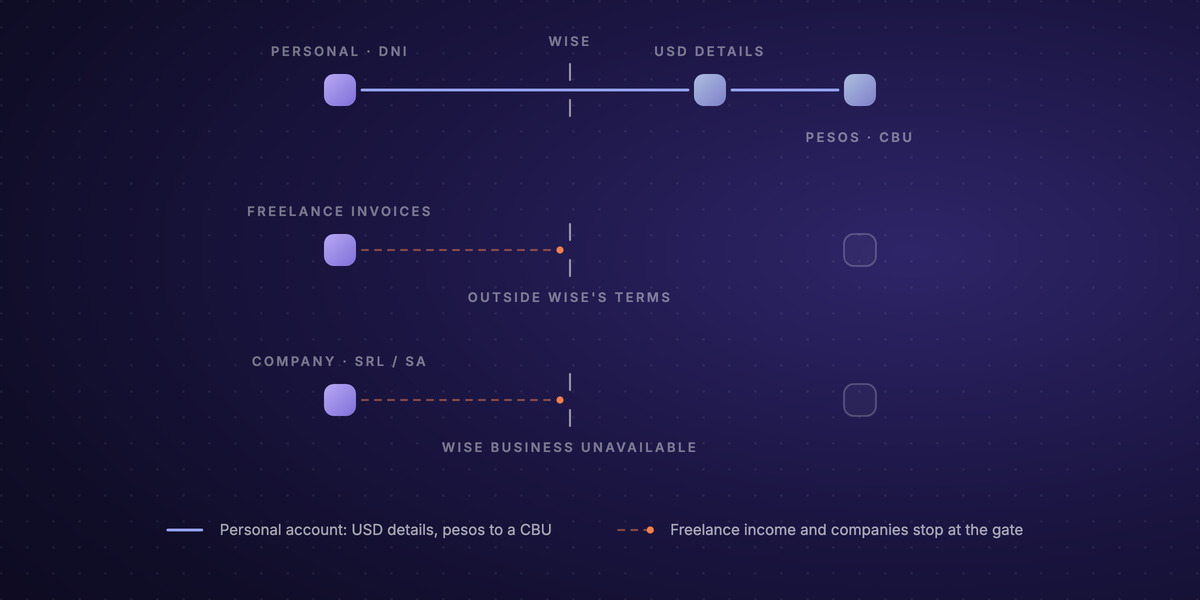
Sí, Wise funciona en Argentina, pero solo como cuenta personal. La abres online con tu DNI, obtienes datos de cuenta en dólares, euros y libras, recibes por ellos sin costo y mandas la plata a casa en pesos a cualquier cuenta bancaria con CBU, hasta el equivalente de USD 18.000 por mes. Lo que no consigues es todo lo que rodea a eso: Wise Business no está disponible para empresas argentinas, no hay tarjeta Wise para residentes y no puedes cargar saldo con una tarjeta argentina.
Ese último grupo de limitaciones define para quién sirve Wise. Para plata de la familia en el exterior, un reembolso o ahorros en otra moneda, cumple bien. Para cobrarles a clientes choca con una pared que la mayoría de las guías argentinas no menciona: los propios términos de Wise reservan la cuenta personal para operaciones personales y mandan a freelancers y monotributistas a Wise Business, que no se abre desde Argentina. Abajo está qué es Wise, cuánto le cuesta hoy a un residente argentino, la regla del Banco Central que alcanza a cualquier saldo que tengas en el exterior y qué usar si facturas para vivir.
¿Qué es Wise?
Wise es una empresa de pagos fundada en el Reino Unido, no un banco. El grupo, Wise Group plc, cotiza en Nasdaq desde mayo de 2026 y mantiene una cotización secundaria en Londres. Está regulada como entidad de dinero electrónico (por la FCA en el Reino Unido y FinCEN en Estados Unidos, entre otros), y se hizo conocida por dos cosas: convertir monedas al tipo de cambio medio del mercado con una comisión visible, y dar datos de cuenta locales en otros países, para que un cliente de Estados Unidos te pague por ACH como si vivieras en Ohio.
Como Wise no es un banco, tu saldo no es un depósito. Wise separa el dinero de sus clientes del propio, en cuentas bancarias y bonos de gobierno de corto plazo, pero no lo cubren seguros de depósitos como el FSCS británico o el FDIC estadounidense.
¿Wise funciona en Argentina? Qué puedes y qué no puedes hacer
| Lo que quieres | ¿Funciona para un residente argentino? |
|---|---|
| Abrir una cuenta personal con tu DNI | Sí, online, con selfie y validación del documento |
| Datos de cuenta en USD, EUR y GBP para recibir pagos | Sí, recibir por ellos no tiene costo |
| Tener saldo en dólares y en más de 40 monedas | Sí |
| Mandar pesos a una cuenta bancaria argentina (CBU) | Sí, hasta el equivalente de USD 18.000 por mes calendario |
| Mandar pesos a una billetera virtual (CVU: Mercado Pago, Ualá y similares) | No, solo CBU |
| Mandar dólares a tu caja de ahorro en dólares | Wise incluye a la Argentina para USD por Swift, pero sus guías argentinas solo describen la ruta en pesos: confírmalo en la app |
| Tarjeta de débito Wise | No, no se emite a residentes argentinos |
| Cargar saldo con una tarjeta argentina | No |
| Intereses o acciones sobre tu saldo | No |
| Wise Business para una empresa (SRL, SA) | No, no está disponible en Argentina |
Dos notas prácticas del registro. Wise le pide a cada cliente una autocertificación fiscal, así que ten a mano tu CUIL o CUIT. Y la propia guía argentina de Wise menciona una primera carga de unos USD 20 desde un medio de pago a tu nombre para activar los datos de cuenta; como las tarjetas argentinas no funcionan, eso suele significar una transferencia desde una cuenta en el exterior.
Cuánto cuesta Wise en Argentina
Recibir es la parte barata. Los pagos a tus datos en USD, EUR o GBP por rieles locales (ACH en Estados Unidos, SEPA en Europa) no cuestan nada. Una transferencia en dólares por Swift cuesta USD 6,11 al recibirla.
Traer la plata a casa es donde pagas. Wise convierte al tipo de cambio medio del mercado, que no es el dólar oficial ni el MEP, y cobra una comisión fija pequeña más un porcentaje. El 12 de octubre de 2026, mandar 1.000 dólares desde un saldo Wise a una cuenta bancaria argentina en pesos costaba USD 21,01 de comisión, cerca del 2,1%, y entregaba ARS 1.484.883. El tipo de cambio y la comisión cambian todos los días, así que revisa la calculadora de Wise el día que envías. Los pesos suelen llegar un día hábil después de la conversión, y la conversión puede tardar hasta dos.
Los límites a tener en cuenta:
- USD 18.000 por mes en pesos a cuentas argentinas. Un mes más grande tiene que esperar o ir por otro lado.
- Solo CBU. Un CVU de Mercado Pago u otra billetera no sirve como destino.
- Una sola dirección. No puedes mandar pesos a Wise ni cargar saldo en ARS desde afuera; los pesos solo salen.
La regla de los 20 días hábiles para la plata en el exterior
La Argentina levantó el cepo para personas en abril de 2025, y desde septiembre de 2025 no hay tope para cobrar exportaciones de servicios. Una regla sobrevivió. Según el texto vigente del Banco Central (Comunicación "A" 8481, septiembre de 2026), el cobro de servicios que vendes al exterior tiene que ingresar al país dentro de los 20 días hábiles desde que llega a una cuenta en el exterior. No estás obligado a vender los dólares: una persona puede acreditarlos en su propia cuenta en dólares en un banco argentino y dejarlos ahí.
Un saldo en Wise es una cuenta en el exterior. Así que si ahí quedan los cobros de tus clientes, el plazo corre. Es nuestra lectura de la norma, no asesoramiento legal: si tu saldo en Wise es ingreso por servicios, planifica moverlo dentro de los 20 días, y revisa tu caso con un contador.
De ese mismo hecho salen dos puntos impositivos. Los saldos en el exterior cuentan para Bienes Personales, así que decláralos. Y la Argentina firmó el estándar actualizado de la OCDE para intercambio de información, que alcanza a cuentas de dinero electrónico como Wise, con intercambios previstos desde 2027 sobre datos de 2026: da por hecho que ARCA va a ver la cuenta.
El problema del freelancer: cuenta personal, plata de trabajo
Esta es la limitación que define la cuestión para quien factura a clientes. Wise dice que las cuentas personales son solo para operaciones personales, que usarlas para un negocio va contra sus términos de uso, y que freelancers y trabajadores independientes deben usar Wise Business. Desde la Argentina, Wise Business no está disponible, seas monotributista o una SRL.
Muchos freelancers argentinos usan igual la cuenta personal. Pero "fuera de los términos del proveedor" es una base floja para la cuenta de la que dependen tus ingresos, y una empresa directamente no puede usar Wise. Si facturas para vivir, te conviene una ruta pensada para pagos de empresas y que funcione desde la Argentina.
Qué usar en lugar de Wise en Argentina
Tus opciones dependen de quién eres:
- Transferencia a tu propia cuenta en dólares. Desde septiembre de 2025 tu banco argentino no puede cobrarte una comisión propia por acreditar dólares de exportación de servicios; solo puede trasladar los costos documentados de bancos corresponsales. Es lenta (Swift), pero queda dentro de las reglas, y los dólares ya están en el país.
- Payoneer. Pensado para cobros de plataformas: Upwork, Fiverr y similares pagan directo ahí. Recibir por ACH cuesta 1%, y Payoneer retira a cuentas bancarias argentinas en pesos o en dólares por hasta 2%. Cobra una anualidad de USD 29,95 si recibes menos de USD 6.000 en 12 meses.
- Una cuenta pensada para cobrarles a empresas, también para freelancers. Es lo que construimos en Localbridge, y es el único bloque de este artículo sobre nosotros.
Localbridge cubre justo el caso que Wise deja afuera. Una empresa abre una cuenta de empresa; un freelancer abre una cuenta individual, y la cuenta individual está hecha para cobrarles a empresas: facturas a clientes, sueldo de un empleador del exterior, pagos de marketplaces y plataformas. Lo que no recibe son transferencias de otras personas, así que la plata de la familia sigue siendo cosa de Wise. En los dos casos, una cuenta virtual te da datos de pago locales en USD, EUR, GBP, MXN, BRL y COP: tu cliente de Estados Unidos paga por ACH, el de Europa por SEPA. Cada pago que entra se convierte automáticamente en USDC o USDT, dólares digitales que puedes conservar, enviar a cuentas bancarias de proveedores en las monedas soportadas o mover a tu propia billetera. Un límite honesto: hoy no pagamos en pesos argentinos, así que para tener pesos vendes tus stablecoins en un exchange local, un paso de rutina en la Argentina. Y la regla de los 20 días se aplica según dónde está la plata, no según la app, así que planifica traerla igual. Localbridge nunca tiene tus fondos: las cuentas y la conversión funcionan sobre Bridge, una empresa de Stripe, y las billeteras custodiales, donde se ofrecen, las tiene Bridge. Las comisiones están en la página de precios.
Para ver todas las rutas lado a lado, con costos y plazos, está nuestra guía para recibir pagos del exterior en Argentina, y la comparación directa de las dos plataformas más conocidas, Payoneer vs Wise (en inglés).
Preguntas frecuentes
¿Puedo abrir una cuenta Wise en Argentina? Sí, una personal. Te registras online con tu DNI o pasaporte y una validación con selfie; no hay costo de apertura ni mensual. Una cuenta de empresa no es posible: Wise Business no está disponible para empresas registradas en la Argentina.
¿Puedo retirar plata de Wise a un banco argentino? Sí, en pesos, a cualquier cuenta con CBU, hasta el equivalente de USD 18.000 por mes calendario. Wise convierte al tipo de cambio medio del mercado más su comisión, y los pesos suelen llegar en uno a tres días hábiles. Las billeteras virtuales con CVU no están soportadas.
¿Wise da tarjeta a los argentinos? No. La tarjeta Wise no se emite a residentes argentinos, y tampoco puedes cargar la cuenta con una tarjeta argentina.
¿Puedo cobrar mis ingresos como freelancer en Wise desde Argentina? Técnicamente la plata llega, pero los términos de Wise reservan las cuentas personales para operaciones personales y mandan a los freelancers a Wise Business, que no está disponible en la Argentina. Si tu uso principal son cobros de clientes, elige un proveedor pensado para pagos de empresas.
¿Es legal usar Wise en Argentina? Usar Wise es legal, y desde 2025 las personas no tienen cepo. Las obligaciones son tuyas: declarar el ingreso y el saldo en el exterior, e ingresar al país los cobros por exportación de servicios dentro de los 20 días hábiles que fija el Banco Central.
¿Qué tipo de cambio usa Wise para los pesos? El tipo de cambio medio del mercado, que no es ni el oficial del BCRA ni el dólar MEP, con la comisión de Wise aparte. El 12 de octubre de 2026 eso significaba cerca del 2,1% de comisión en una transferencia de 1.000 dólares.