As novas regras de stablecoins no Brasil: dólar digital agora é câmbio
O Brasil passou a tratar operações com stablecoins como câmbio: o que mudam as Resoluções 521 e 561, o prazo de autorização de 30 de outubro e um checklist para empresas que pagam ao exterior.
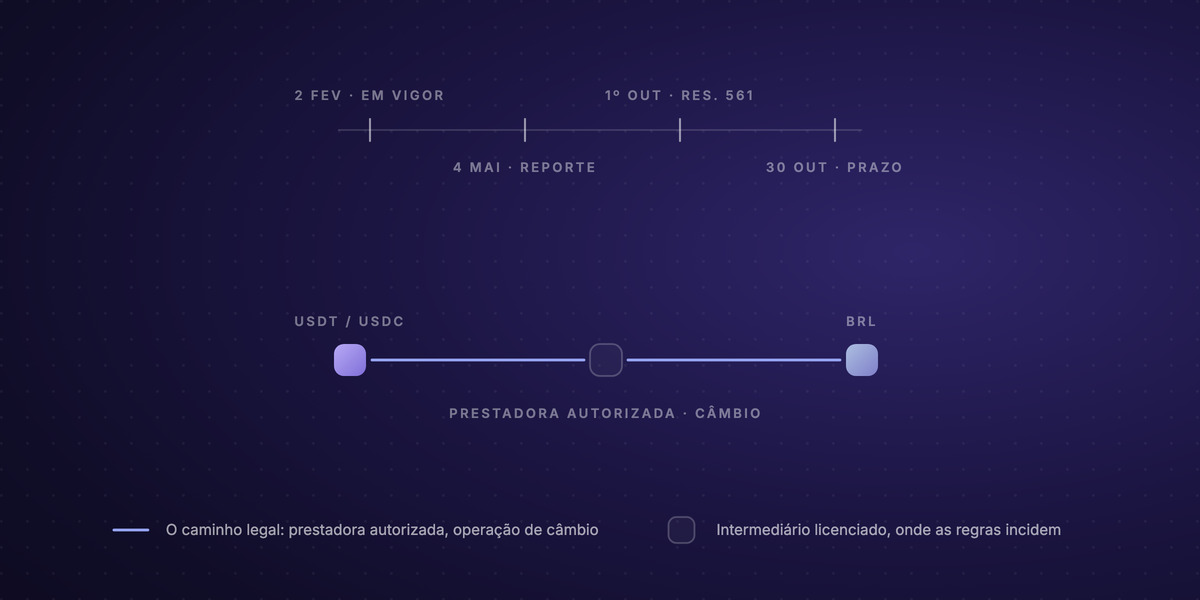
Desde 2 de fevereiro de 2026, comprar, vender ou trocar uma stablecoin atrelada ao dólar no Brasil é, juridicamente, uma operação de câmbio. Essa única reclassificação, feita pelas Resoluções 517 a 521 do Banco Central, é o conjunto de regras de stablecoins de maior alcance na América Latina: as empresas que convertem suas moedas agora precisam de autorização do Banco Central como prestadoras de serviços de ativos virtuais, as operações internacionais com cripto passaram a ser reportadas, e uma regra posterior, a Resolução 561, define quais canais podem liquidar pagamentos internacionais em stablecoins. Nada disso proíbe ter ou usar USDT ou USDC. O que o Brasil regulou foi o encanamento: quem pode ficar entre os dólares digitais e os reais, e com a licença de quem. Para uma empresa brasileira que paga fornecedores estrangeiros ou recebe receita de exportação em stablecoins, a pergunta prática ficou simples: a sua prestadora pediu autorização antes de o prazo fechar, em 30 de outubro?
Este texto é a versão em português do nosso post de setembro, escrito quando 30 de outubro ainda estava por vir. O prazo já venceu; as datas abaixo aparecem no passado, e o que aconteceu em seguida está em o prazo das stablecoins no Brasil: o que mudou depois de 30 de outubro.
O que realmente mudou em fevereiro
O pacote tem quatro partes, e juntas elas tiram a cripto de uma zona cinzenta jurídica e a colocam dentro do perímetro do câmbio:
- Autorização. Exchanges, corretoras, custodiantes e outras prestadoras de serviços de ativos virtuais (as VASPs, na sigla em inglês) precisam de licença do Banco Central para atender residentes no Brasil. Isso inclui as plataformas estrangeiras: atender o Brasil de fora, sem autorização, deixou de ser uma opção. Quem já operava pôde continuar durante uma janela de transição enquanto fazia o pedido; a janela ia até o fim de outubro de 2026.
- Stablecoin é câmbio. As operações com moedas atreladas a moeda fiduciária (compra, venda, troca, transferência internacional) são operações de câmbio, com a documentação e a supervisão que isso implica. A lógica do Brasil é direta: quando cerca de 90% dos fluxos de cripto do país são stablecoins, o dólar digital é o mercado de câmbio, então recebe regras de câmbio.
- Reporte. As operações internacionais com cripto passaram a ser informadas ao Banco Central em 4 de maio de 2026, a mesma visibilidade que os reguladores sempre tiveram sobre as transferências bancárias.
- Autocustódia encontra o KYC. Quando uma transação que envolve uma prestadora toca uma carteira de autocustódia, a prestadora precisa identificar o dono da carteira. A sua MetaMask não foi proibida; ela foi apresentada ao departamento de compliance da sua exchange.
Se esse roteiro parece familiar, é porque é: o MiCA da União Europeia e o GENIUS Act dos Estados Unidos (ambos em inglês) seguem o mesmo modelo: regulam emissores e intermediários e deixam em paz quem tem as moedas. O toque brasileiro é encaixar as stablecoins diretamente no regime de câmbio, que é mais rígido do que os dois.
A segunda parte: a Resolução 561
Em abril de 2026, o Banco Central acrescentou a Resolução 561, que responde a uma pergunta mais estreita: os canais de pagamento regulados podem liquidar operações internacionais em cripto? Para os prestadores de eFX, as fintechs que cuidam de pequenos pagamentos internacionais e remessas, a resposta desde 1º de outubro é não: a liquidação com as contrapartes no exterior precisa passar pelo câmbio tradicional ou por contas em reais de não residentes, e não por stablecoins, com prazos de adaptação que avançam por 2027.
A exceção importa tanto quanto a regra: as prestadoras autorizadas, inclusive bancos que atuam como prestadoras de ativos virtuais, continuam podendo usar stablecoins em pagamentos internacionais, dentro do seu próprio marco. O Brasil não está fechando o corredor das stablecoins; está decidindo que o corredor pertence às prestadoras licenciadas, e não ao canal de eFX. Para as empresas, a pergunta deixa de ser "posso pagar ao exterior em stablecoins?" e passa a ser "qual prestadora licenciada faz isso por mim?".
O que isso significa para uma empresa que opera com o exterior
Na prática, para uma empresa brasileira com fornecedores, clientes ou prestadores estrangeiros:
- Pagar um fornecedor no exterior em USDT ou USDC continua possível, mas agora é uma operação de câmbio executada por um canal autorizado, com a documentação correspondente. A rota informal (comprar moedas em qualquer plataforma, enviar para fora, sem rastro documental) é exatamente o que o marco foi feito para encerrar.
- Receber receita de exportação em stablecoins funciona do mesmo jeito, no sentido inverso: a conversão em reais acontece em uma prestadora autorizada, e a perna internacional é reportada. Como as conversões de stablecoins agora ficam dentro do perímetro do câmbio, o IOF sobre operações de câmbio também entra em cena; a alíquota aplicável depende do tipo de operação, o que é assunto para o seu contador, não para um post de blog.
- A situação da sua prestadora agora é problema seu. Uma plataforma que não pediu autorização até 30 de outubro tem trinta dias, até 29 de novembro, para encerrar o atendimento a residentes no Brasil (Resolução 520, art. 88, § 7º). Se os seus pagamentos passam por uma exchange ou fintech, faça a ela uma pergunta: vocês protocolaram o pedido? Uma prestadora que responde de forma vaga está dizendo para você migrar antes que ela seja desligada, levando junto a sua rotina operacional.
- A tesouraria em autocustódia continua funcionando, mas conte com a etapa de identificação sempre que a sua carteira interagir com uma prestadora licenciada, e com transferências para carteiras não identificadas cada vez mais difíceis.
A mudança mais profunda é estratégica. O Brasil tornou o corredor das stablecoins legível: reportado, licenciado, tributado como câmbio. Isso elimina o desconto da zona cinzenta e elimina também o risco da zona cinzenta. As empresas que tratavam stablecoins como um atalho vão ver o atalho se fechar; as que as tratam como um trilho de pagamento ganham, pela primeira vez, um conjunto de regras que diz exatamente como usá-lo dentro da lei.
Esse é o padrão em toda parte, não só no Brasil: os reguladores licenciam a fronteira entre as moedas e o dinheiro bancário e deixam as moedas em paz. É por isso que, onde quer que você opere, as perguntas práticas sobre um off-ramp de stablecoins são sempre as mesmas: quem converte o seu dinheiro, com qual licença, a que cotação visível antes de confirmar e para qual conta bancária de verdade. Essas perguntas agora têm respostas oficiais no Brasil, e qualquer prestadora que atenda empresas brasileiras deveria ser capaz de dá-las por escrito.
O calendário de 2026
| Data | O que aconteceu |
|---|---|
| 2 de fevereiro de 2026 | Entraram em vigor as Resoluções 517 a 521: regime das prestadoras de ativos virtuais, stablecoins classificadas como câmbio |
| 4 de maio de 2026 | Começou o reporte obrigatório das operações internacionais com cripto |
| 1º de outubro de 2026 | Resolução 561: os prestadores de eFX passam a liquidar no exterior pelo câmbio tradicional, e não em cripto |
| 30 de outubro de 2026 | Fechou a janela de autorização para as prestadoras que já atendiam o Brasil |
| Ao longo de 2027 | Prazos de adaptação dos arranjos de liquidação previstos na Resolução 561 |
Perguntas frequentes
As stablecoins foram proibidas no Brasil? Não. Ter, receber e gastar USDT ou USDC continua legal, e o Brasil é um dos maiores mercados de stablecoins do mundo. O que mudou é quem pode convertê-las: as prestadoras precisam de autorização do Banco Central, e as operações são tratadas como câmbio.
Uma empresa brasileira ainda pode pagar fornecedores estrangeiros em USDT ou USDC? Sim, por meio de uma prestadora autorizada, com a operação documentada como câmbio. O que está acabando é a versão informal. A Resolução 561 também impede, desde outubro de 2026, que os prestadores de eFX liquidem no exterior em cripto, mas as prestadoras autorizadas mantêm o seu próprio canal de stablecoins.
Qual é a diferença entre a Resolução 521 e a Resolução 561? A 521 (com a 517, a 519 e a 520) é o marco: quem precisa de licença e o que conta como câmbio. A 561 é mais estreita: proíbe os prestadores de eFX de usar cripto para liquidar com contrapartes no exterior e deixa aberto o canal das prestadoras de ativos virtuais. A 521 licencia o mercado; a 561 decide por qual cano passa a liquidação internacional.
O IOF agora incide sobre conversões de stablecoins? As operações com stablecoins ficam dentro do perímetro do câmbio, que é onde mora o IOF, e a alíquota depende do tipo de operação. Para qualquer coisa além de uma orientação geral, procure um consultor tributário brasileiro; isto não é orientação tributária.
O que aconteceu depois de 30 de outubro de 2026? As prestadoras que não pediram autorização têm de encerrar o atendimento a residentes no Brasil até 29 de novembro, e desde 6 de novembro os bancos não podem viabilizar operações para elas. Para o usuário, o risco não é multa; é acordar com uma plataforma que cortou o Brasil. Confira a situação da sua prestadora. Mostramos como fazer isso em o prazo das stablecoins no Brasil.
O USDT é tratado de forma diferente do USDC? Não. As regras não dependem do emissor: qualquer token atrelado a moeda fiduciária é câmbio quando comprado, vendido ou trocado. As moedas diferem em reservas e licenças em outros lugares, o que explicamos em USDT vs USDC e em Is USDT legal? (em inglês); no marco brasileiro, elas andam nos mesmos trilhos. Para a mecânica de converter em reais, veja como converter USDC em reais.