O prazo das stablecoins no Brasil: o que mudou depois de 30 de outubro
O prazo do BC para as prestadoras de ativos virtuais venceu em 30 de outubro de 2026. Quem pediu autorização, o que a lista significa para quem paga em USDT ou USDC e as três datas que importam.
O prazo para as prestadoras de serviços de ativos virtuais pedirem autorização ao Banco Central venceu em 30 de outubro de 2026, e o BC já publicou quem passou pela porta: 120 empresas protocolaram o pedido, 119 estão em exame, uma foi indeferida, e 24 bancos e corretoras que já tinham autorização comunicaram que também vão atuar com ativos virtuais. Para uma empresa que paga fornecedores ou recebe receita em USDT ou USDC, o prazo mudou uma coisa e deixou o resto no lugar. Stablecoins continuam legais para guardar e usar. O que deixou de ser possível é passá-las por uma prestadora que não está em nenhuma das duas listas: desde 6 de novembro, bancos e instituições de pagamento não podem viabilizar operações com ativos virtuais para quem está fora do perímetro autorizado ou em transição, e quem não protocolou tinha até 29 de novembro para encerrar o serviço. As autorizações em si são história para 2027: o Banco Central se deu até 360 dias para a primeira fase da análise.
Este post é a continuação do nosso texto de setembro (em inglês), escrito quando 30 de outubro ainda era uma data no horizonte, e complementa o guia sobre regulação de stablecoins. Aqui está o que de fato aconteceu, o que entrou em vigor junto e o que uma empresa deve checar agora. A lista é pública no site do Banco Central, e a última seção mostra como conferir uma prestadora nela. Todos os fatos abaixo saem dos atos do próprio Banco Central e dessa lista; onde citamos uma data, nomeamos o artigo.
Três datas, não uma
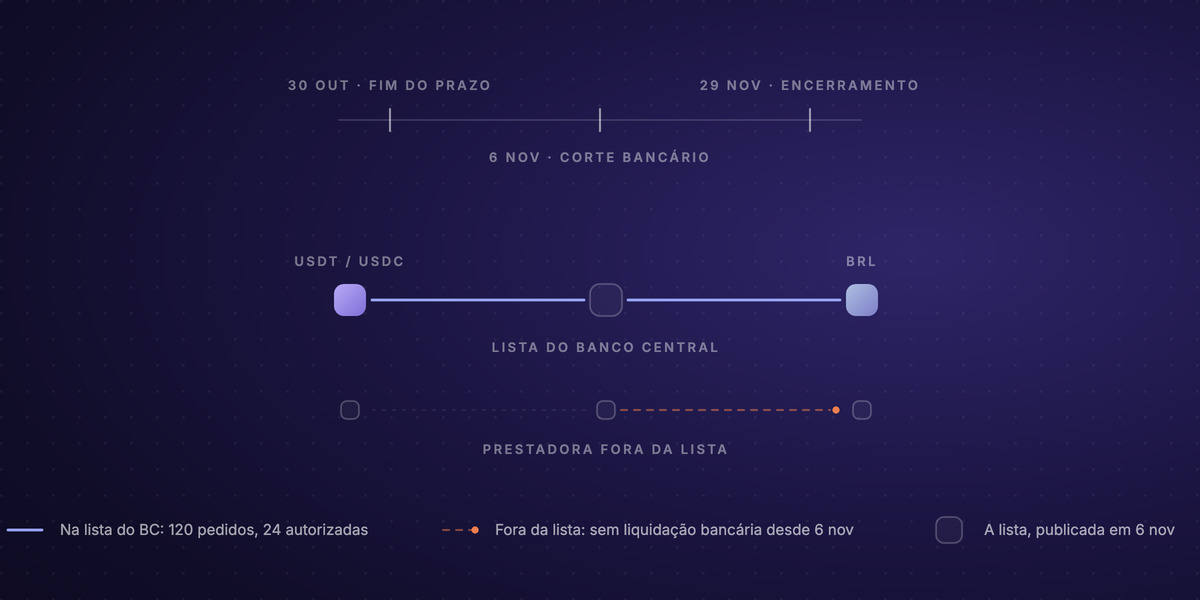
A data que o mercado acompanhou foi 30 de outubro, o último dia para uma prestadora já em atividade no Brasil protocolar a fase 1 do pedido de autorização (Resolução BCB 520, art. 88, I; Instrução Normativa BCB 704, art. 9º). Mas a regra gira em torno de três datas, e as outras duas importam mais para a empresa que usa uma prestadora do que para a prestadora em si.
| Data | O que faz | Onde está escrito |
|---|---|---|
| 30 de outubro de 2026 | Último dia para prestadoras em atividade em 2 de fevereiro protocolarem a fase 1 do pedido de autorização | Res. 520, art. 88, I; IN 704, art. 9º |
| 6 de novembro de 2026 | Bancos, instituições de pagamento e demais autorizadas pelo BC não podem mais realizar ou viabilizar operações com ativos virtuais para prestadoras fora do perímetro autorizado ou em transição | Res. 520, art. 91, com a redação da Res. 589 |
| 29 de novembro de 2026 | Prestadoras que não protocolaram devem ter cessado a prestação de serviços de ativos virtuais, trinta dias após o fim do prazo | Res. 520, art. 88, § 7º |
A data de 6 de novembro é nova. A redação original do art. 91 colocava o corte bancário em 30 de outubro, no mesmo dia do prazo de protocolo. Em 23 de setembro o Banco Central empurrou o corte uma semana com a Resolução 589, e o voto da diretoria que embasa a mudança diz por quê: os dias a mais serviriam para "sistematizar e publicar a lista oficial" das instituições em transição, para que bancos e órgãos públicos soubessem com quem podem operar. O regulador queria a lista no ar antes de a vedação pegar. A lista entrou no ar em 6 de novembro.
Uma prestadora que protocolou no prazo pode continuar operando até a conclusão do processo, mas não pode assumir outra modalidade enquanto espera (art. 88, § 6º). Quem não protocolou teve trinta dias para encerrar (§ 7º).
Quem protocolou: a lista do Banco Central
A lista fica nas páginas de processos de autorização do Banco Central, em "Prestadoras de Serviços de Ativos Virtuais", e tem duas tabelas. Na atualização de 6 de novembro:
- 120 sociedades declararam já estar em atividade e protocolaram o pedido: 73 como intermediárias (compra, venda e transferência em nome do cliente), 46 como corretoras (intermediação mais custódia) e uma como custodiante pura.
- 119 estão marcadas "em exame"; um pedido, de uma intermediária pequena, foi indeferido.
- 24 instituições já autorizadas, bancos, bancos de câmbio, corretoras e distribuidoras, comunicaram que vão prestar serviços de ativos virtuais com a autorização que já têm: 16 só em intermediação, 8 em custódia e intermediação.
Entre os nomes na tabela de pedidos estão Mercado Bitcoin, Coinbase Brasil, OKX, Bybit, KuCoin, MEXC, Gate, Foxbit, Nu Crypto, B3 Digitas, Santander Investimentos e Transfero, além de dois que interessam diretamente a quem usa stablecoins: a Circle do Brasil, emissora do USDC, e a Ripple Brasil. Na tabela de instituições autorizadas aparecem Itaú Unibanco, Bradesco, Banco do Brasil, BTG Pactual, Safra, XP, PicPay Bank, Braza Bank e Ebury.
As contagens da imprensa no dia do prazo deram números maiores, porque somavam os protocolos conforme chegavam; os números aqui são os da tabela do próprio Banco Central em 6 de novembro. O Banco Central imprime dois avisos acima dessa tabela, e os dois merecem repetição. Estar na lista não é autorização: significa que o pedido foi protocolado e está sendo examinado. E a lista é o perímetro com que os bancos passam a trabalhar. Uma prestadora ausente das duas tabelas é uma para a qual o seu banco está proibido de liquidar.
O que mais entrou em vigor em 1º de outubro
Outras duas resoluções passaram a valer em 1º de outubro de 2026, um mês antes do prazo, e as duas tocam diretamente os fluxos em stablecoin.
Resolução 561: nada de stablecoin no cano do eFX. O eFX é o regime brasileiro para pagamentos e transferências internacionais de pequeno valor feitos por fintechs. Desde 1º de outubro, a liquidação entre o prestador de eFX e sua contraparte no exterior só pode acontecer por operação de câmbio ou por conta em reais de não residente, "sendo vedado o uso de ativos virtuais" (Res. 277, art. 50, I, com a nova redação). O próprio eFX ficou reservado a bancos, corretoras, distribuidoras, corretoras de câmbio e instituições de pagamento autorizadas. Uma fintech fora dessa lista só continua oferecendo eFX se pedir autorização como instituição de pagamento até 31 de maio de 2027, e deve parar em trinta dias se não pedir (art. 56-B). Prestadores autorizados tinham até 30 de outubro para incluir a modalidade no Unicad do Banco Central (art. 56-A).
Ou seja, o corredor das stablecoins para pagamentos internacionais passa pelas prestadoras de ativos virtuais autorizadas, como esperávamos em setembro, e o lado do eFX agora está explicitamente fechado para cripto.
Resolução 588: transferências de US$ 10 mil ou mais para autocustódia são comunicadas. Desde 1º de outubro, uma instituição autorizada pelo BC deve comunicar ao Coaf, a unidade de inteligência financeira, toda transferência de ativos virtuais de ou para uma carteira autocustodiada de valor igual ou superior ao equivalente a US$ 10 mil (Circular 3.978, art. 49, V). A sua carteira não foi proibida. Movimentações grandes entre ela e uma prestadora autorizada passam a gerar uma comunicação automática.
O que continua em aberto
O prazo fechou a porta para a operação sem autorização. Não terminou a autorização.
- A análise vai entrar por 2027. O Banco Central fixou para si até 360 dias para a fase 1, que verifica se a empresa estava em atividade em 2 de fevereiro, examina os controladores e confirma a capacidade econômica, e até 720 dias para a fase 2, que cobre todo o resto (Res. 549, anexo; Res. 519, art. 26). O período de adequação de uma prestadora só termina quando o BC se manifesta sobre a fase 1 (Res. 520, art. 88, § 1º). As primeiras autorizações e indeferimentos de quem protocolou devem vir ao longo de 2027, não neste trimestre.
- O envio de informações aperta em 1º de janeiro de 2027. A Resolução 589 também reescreveu o que as prestadoras em transição enviam ao regulador: saldos de clientes, ativos em custódia, provas de reservas por ativo e totais em staking. E estendeu o dever aos bancos e corretoras que atuam no mercado, com o novo regime a partir de 1º de janeiro de 2027 (Res. 520, arts. 88, III, 90-A e 90-B).
- A troca de informações entre prestadoras vem em etapas. As prestadoras precisam trocar dados de remetente e beneficiário nas transferências em duas etapas: mercado nacional em até 365 dias a partir de 2 de fevereiro de 2026, internacional um ano depois. A regra vale para toda prestadora autorizada a partir de 2 de fevereiro de 2028 (Res. 520, art. 89).
- Fintechs de eFX têm até 31 de maio de 2027 para pedir a autorização que lhes permite continuar, como acima.
O que isso significa para uma empresa que paga ou recebe em stablecoin
- Confira a sua prestadora nas duas tabelas. Abra a lista do Banco Central e busque por nome ou CNPJ. Se a sua exchange, corretora ou parceira de pagamentos não está em nenhuma das tabelas, ela tinha de parar de atender clientes no Brasil até 29 de novembro, e o seu banco está proibido de liquidar para ela desde 6 de novembro. Mude antes que o serviço mude por você.
- Trate "em exame" como o que diz. Uma prestadora listada pode operar; ela não foi aprovada. Mantenha a relação, mantenha os registros e não leia a listagem como garantia.
- Espere a papelada de câmbio. Comprar, vender ou trocar uma stablecoin referenciada em moeda fiduciária é operação de câmbio pela Resolução 521, então uma prestadora que faz certo vai pedir a documentação que um banco pediria. Prestadora que não pede nada é um aviso, não uma conveniência.
- Não passe liquidação em cripto por fintech de eFX. Desde 1º de outubro esse cano está fechado para ativos virtuais por norma, o que quer que o aplicativo tenha prometido no começo do ano.
- Se a tesouraria fica na sua própria carteira, conte com a comunicação ao Coaf em qualquer movimentação de US$ 10 mil ou mais de ou para uma prestadora autorizada. Nada a fazer, mas nada com que se surpreender.
As mesmas checagens valem no sentido inverso para uma empresa no exterior que paga um fornecedor ou prestador de serviço brasileiro em stablecoin. O Brasil não regula quem paga lá fora; regula a perna brasileira, então a conversão do fornecedor em reais tem de passar por uma prestadora listada, com a documentação que isso implica.
A Localbridge atende empresas brasileiras. Se os seus clientes no exterior pagam em USDC ou USDT, a conta recebe as moedas, e a conversão para reais é paga na conta bancária da própria empresa via Pix, com um registro por pagamento que o seu contador consegue usar. Um saldo em reais nunca fica dentro da Localbridge: converter significa sempre liquidar em uma conta bancária real. Para o passo a passo, veja o guia sobre receber pagamentos do exterior no Brasil.
FAQ
Stablecoins foram proibidas no Brasil depois de 30 de outubro de 2026? Não. Guardar, receber e gastar USDT ou USDC continua legal. O que fechou em 30 de outubro foi a janela para as prestadoras já em atividade no Brasil pedirem autorização. Quem não pediu teve de parar até 29 de novembro; as moedas em si não foram tocadas.
Se uma prestadora de ativos virtuais aparece na tabela de pedidos do Banco Central, ela já está autorizada? Ainda não. Em 6 de novembro, 119 das 120 sociedades na tabela de pedidos estavam marcadas "em exame" e uma foi indeferida. O Banco Central afirma acima da tabela que a inclusão não significa autorização. As 24 instituições da segunda tabela já têm autorização para outras atividades e comunicaram que também vão atuar com ativos virtuais.
Minha exchange não está em nenhuma das tabelas. E agora? Pela Resolução 520, art. 88, § 7º, uma prestadora que perdeu o prazo teve trinta dias, até 29 de novembro, para cessar a prestação de serviços de ativos virtuais no Brasil. Desde 6 de novembro, bancos e instituições de pagamento não podem viabilizar operações para ela (art. 91). Saque o que você tem lá e mude para uma prestadora listada.
Uma empresa brasileira ainda pode pagar fornecedor no exterior em USDT ou USDC? Sim, por uma prestadora que está na lista do Banco Central, documentado como operação de câmbio pela Resolução 521. O que fechou foi a rota informal: plataforma fora do perímetro, sem rastro documental.
O que a Resolução 589 mudou? Duas coisas. Transferiu de 30 de outubro para 6 de novembro de 2026 o início da vedação aos bancos de operar com prestadoras não listadas, dando ao Banco Central tempo de publicar a lista oficial. E, a partir de 1º de janeiro de 2027, amplia os dados que as prestadoras em transição, e os bancos que atuam no mercado, devem enviar: saldos de clientes, totais em custódia, provas de reservas e staking.
O que a Resolução 561 mudou nos pagamentos internacionais? Desde 1º de outubro de 2026, os prestadores de eFX, as fintechs que fazem pagamentos internacionais de pequeno valor, devem liquidar com a contraparte no exterior por operação de câmbio ou conta em reais de não residente; ativos virtuais ficam vedados nessa perna. Fintechs que não estão entre os tipos de instituição permitidos precisam pedir autorização como instituição de pagamento até 31 de maio de 2027 para continuar oferecendo eFX.
Quando o Brasil vai conceder as primeiras autorizações a quem protocolou? O Banco Central fixou para si até 360 dias para a fase 1 da análise e até 720 dias para a fase 2 (Resolução 549). As decisões sobre quem protocolou em outubro podem, portanto, se estender por 2027. As 24 instituições autorizadas da segunda tabela não precisaram de nova autorização para começar.
Isso afeta uma empresa no exterior que paga prestadores brasileiros em stablecoin? Indiretamente. O Banco Central regula o lado brasileiro: a conversão do seu prestador em reais tem de passar por uma prestadora listada e é tratada como operação de câmbio. Se a plataforma dele está fora da lista, o pagamento pode até chegar, mas o saque não.