¿Qué es OUSD (Open USD)? La stablecoin emitida por Bridge, explicada
Qué es OUSD (Open USD), quién está detrás, cómo se emite y qué la respalda, en qué se diferencia de USDT y USDC, y cómo un negocio o freelancer puede recibir OUSD y pasarlo a dinero local.
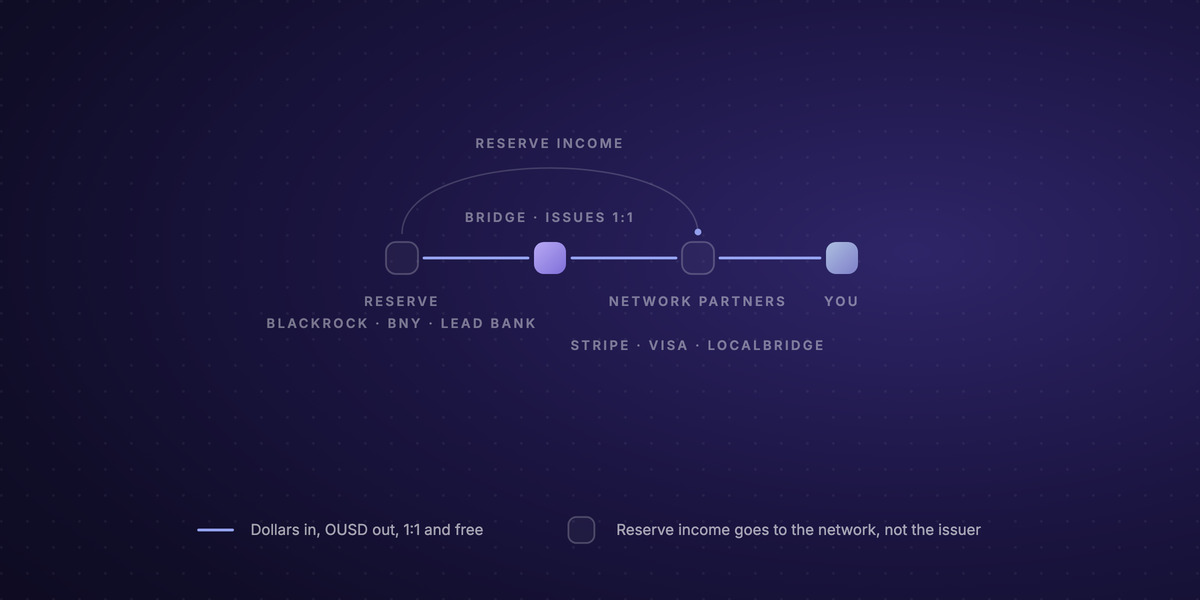
OUSD, u Open USD, es una stablecoin: un dólar digital anclado 1:1 al dólar estadounidense, operado por Open Standard, una empresa fundada por Coinbase, Mastercard, Shopify, Stripe y Visa, y emitido por Bridge, una empresa de Stripe. Un OUSD está pensado para valer siempre un dólar, porque por cada token hay un dólar en efectivo y bonos del Tesoro de EE. UU. a corto plazo en reserva, custodiado en BlackRock, BNY y Lead Bank. Salió al mercado el 30 de septiembre de 2026 en Base, Ethereum, Solana y Tempo. Lo que lo hace distinto es la economía: crear o canjear OUSD no cuesta nada, y los intereses que generan las reservas van en su mayor parte a las empresas que distribuyen el token, no al emisor.
Esa es la idea completa en un párrafo. El resto de esta guía cubre quién está detrás de OUSD y quién lo emite realmente, cómo funciona un pago en OUSD y en qué redes corre, qué lo respalda y si es seguro, en qué se diferencia de USDT y USDC, por qué debería importarle a un negocio o a un freelancer, y cómo recibir OUSD y convertirlo en dinero en tu propia cuenta bancaria.
Quién está detrás de OUSD
Dos organizaciones, con trabajos distintos.
Open Standard opera la red. Es una empresa independiente anunciada el 30 de junio de 2026 y dirigida por Zach Abrams, cofundador de Bridge. Sus miembros fundadores son Coinbase, Mastercard, Shopify, Stripe y Visa, y al momento del lanzamiento se habían sumado más de 200 socios, entre ellos American Express, BlackRock, BNY, Google, Standard Chartered y UBS. Open Standard fija las reglas, decide quién puede acuñar y canjear, y reparte la economía. Todos los socios reciben las mismas condiciones, y la empresa ha dicho que la mayor parte de su propio capital se repartirá con el tiempo entre los socios que hagan crecer la red.
Bridge emite el token. Bridge Building Inc., la empresa de infraestructura de stablecoins que Stripe compró en 2025, es el emisor legal de OUSD. Acuña OUSD cuando entran dólares, lo canjea cuando salen, mantiene las reservas con sus custodios y publica las certificaciones mensuales. Antes de OUSD, Bridge ya había emitido más de 1.000 millones de dólares en decenas de stablecoins, incluidos dólares de marca para empresas como Phantom y MetaMask. Bridge recibió la aprobación condicional de la OCC para constituir Bridge National Trust Bank, pero esa entidad todavía está en organización y no emite OUSD; lo hace Bridge Building Inc.
La distinción importa cuando lees las noticias. "La stablecoin de Stripe" es una forma abreviada. Open Standard es dueña del estándar; Bridge es el emisor; Stripe, Visa, Mastercard y Coinbase son las puertas principales por las que entran los negocios.
Cómo funciona un pago en OUSD
Un pago en OUSD es igual que un pago en cualquier stablecoin: un token anclado al dólar pasa de una billetera a otra por una blockchain, en segundos, por una comisión de red pequeña. Quien paga ingresa tu dirección y un importe, elige una red, y el OUSD llega a tu billetera. El anclaje es lo que lo hace útil para pagos: una factura de US$2.000 pagada en OUSD son US$2.000 cuando llega.
Lo distinto está una capa más abajo, en el punto donde los dólares se convierten en tokens y viceversa:
- Acuñar y canjear es 1:1 y gratis. Un negocio envía dólares y recibe la misma cantidad de OUSD, o envía OUSD y recibe dólares, sin comisión a cualquier escala. Bridge se ha comprometido por escrito a no cobrar por acuñar ni canjear y a no imponer restricciones de liquidez que retrasen esas operaciones.
- Las puertas son las grandes empresas de pagos. En el lanzamiento, los negocios podían acuñar y canjear a través de Stripe, la Visa Stablecoin Platform y BVNK, la empresa de stablecoins que pertenece a Mastercard. Coinbase abrió su vía el 1 de octubre. OUSD también se negocia en Coinbase, Kraken y Uniswap.
- La liquidez se sembró desde el primer día. Los cinco miembros fundadores comprometieron más de 1.000 millones de dólares para la oferta inicial, así que el token no arrancó vacío.
Redes de OUSD
OUSD se lanzó de forma nativa en cuatro redes. Como con cualquier stablecoin, quien envía y quien recibe tienen que usar la misma.
| Red | Comisión típica | Velocidad | Notas |
|---|---|---|---|
| Base | Unos centavos | Segundos | La red de Coinbase; la opción más barata con soporte amplio |
| Solana | Menos de US$0,01 | Segundos | Las comisiones más bajas, habitual en pagos entre billeteras |
| Ethereum | ~US$2–30, según la congestión | Unos minutos | Transferencias grandes, el historial más largo |
| Tempo | Baja, diseñada para pagos | Segundos | La blockchain de pagos de Stripe, diseñada para que las comisiones puedan pagarse en stablecoins |
Qué respalda a OUSD
Cada OUSD está respaldado por un dólar en reserva: efectivo y bonos del Tesoro de EE. UU. a corto plazo, la combinación que exige la ley GENIUS para una stablecoin de pago. Las reservas se custodian en tres entidades, BlackRock, BNY y Lead Bank, y Bridge publica una certificación mensual en reserves.bridge.xyz.
Tres cosas que conviene saber antes de tratarlo como efectivo:
- Certificaciones, todavía sin historial. Una certificación mensual confirma el saldo de la reserva en un momento dado; no es una auditoría completa. OUSD se lanzó a finales de septiembre de 2026, así que las primeras certificaciones recién están llegando. USDC tiene años de informes mensuales detrás y USDT años de informes trimestrales. OUSD tiene el respaldo institucional más fuerte y el historial más corto.
- Está construido para la ley GENIUS. La ley GENIUS, firmada en julio de 2025, exige que las stablecoins de pago de EE. UU. mantengan reservas 1:1 en efectivo y bonos del Tesoro a corto plazo, publiquen informes mensuales de reservas y den a los tenedores derecho de canje. Open Standard dice que OUSD está diseñado para cumplirla. Las reglas de la ley entran plenamente en vigor en enero de 2027 y la normativa de aplicación todavía se está terminando, así que "cumple" es hoy la afirmación del propio emisor; ningún regulador la ha certificado todavía. El contexto está en nuestra guía de regulación de stablecoins.
- No es un depósito bancario. OUSD es un derecho sobre las reservas del emisor. No aplica ningún seguro de depósitos, ni en EE. UU. ni en ningún otro lugar. La protección es la calidad de las reservas y las licencias de los custodios.
OUSD vs USDC vs USDT
Las tres son stablecoins de dólar: ancladas uno a uno, enviadas de billetera a billetera, no algo que se tradea por su precio. Las diferencias están en quién está detrás y adónde va el dinero.
| OUSD | USDC | USDT | |
|---|---|---|---|
| Emisor | Bridge (empresa de Stripe), para Open Standard | Circle | Tether |
| Lanzamiento | Septiembre de 2026 | 2018 | 2014 |
| Tamaño | Nueva; más de US$1.000 millones sembrados en el lanzamiento | Unos US$75.000 millones | Unos US$185.000 millones |
| Quién cobra los intereses de la reserva | Los socios de la red que distribuyen OUSD, menos una comisión de gestión | Circle, con una parte para Coinbase | Tether |
| Acuñar y canjear | Gratis a cualquier escala, vía Stripe, Visa, Mastercard y Coinbase | Gratis para la mayoría de clientes empresariales vía Circle Mint; comisiones en canjes muy grandes el mismo día | Comisión del 0,1%, acceso directo desde US$100.000 |
| Informes de reservas | Certificaciones mensuales, desde el lanzamiento | Mensuales, certificadas por Deloitte, más presentaciones ante la SEC como empresa cotizada | Certificaciones trimestrales de BDO |
| Redes | Base, Ethereum, Solana, Tempo | Más de 20 | Tron, Ethereum, Solana y otras |
| Estado en la UE bajo MiCA | Sin notificar a octubre de 2026; todavía no puede ofrecerse en el EEE | Cumple: emitida en la UE por la entidad de dinero electrónico francesa de Circle | No cumple; retirada de los exchanges de la UE |
| Dónde es más fuerte | Rieles de Stripe, Visa, Mastercard y Coinbase | Plataformas reguladas en EE. UU. y pagadores que priorizan el cumplimiento | Mercados emergentes, exchanges, pagos sobre Tron |
Dos puntos de la tabla merecen una frase cada uno.
La economía es la diferencia real. El negocio de Tether es quedarse con los intereses de unos US$185.000 millones en bonos del Tesoro. Circle se queda con la mayor parte de los de USDC y comparte una porción con Coinbase. Open Standard entrega casi todo el ingreso de las reservas de OUSD a las empresas que lo distribuyen, y por eso Visa, Mastercard, Stripe y Coinbase, que distribuyen dólares a escala, acordaron construir sobre un solo token en vez de cuatro. Abrams describió el contraste en el lanzamiento como la diferencia entre construir un fondo y construir dinero.
El alcance todavía hay que ganarlo. USDT se acepta casi en cualquier lugar donde se usa cripto, y USDC es el estándar en plataformas reguladas. OUSD arranca con la mayor distribución en pagos, pero los acuerdos de distribución no son lo mismo que billeteras que guardan el token. El Global Dollar de Paxos se lanzó en 2024 con una economía de socios parecida y llegó a unos pocos miles de millones, no a decenas. Si OUSD lo hace mejor es la pregunta abierta del próximo año.
Nuestra guía USDT vs USDC tiene la comparación completa de las dos stablecoins ya establecidas.
Por qué le importa a un negocio o a un freelancer
Si cobras desde el exterior, puede que nunca elijas OUSD, pero es probable que te lo encuentres. Stripe, Shopify y Coinbase están delante de millones de negocios, y Visa y Mastercard ya liquidan con bancos sobre rieles de stablecoins. Un cliente que paga a través de cualquiera de ellos puede estar enviándote OUSD pronto sin pensarlo, igual que hoy los clientes envían USDC.
Dos cosas cambian a tu favor con el tiempo:
- Conversión más barata. El costo de convertir dólares en una stablecoin y de vuelta es una de las comisiones ocultas de los pagos internacionales. Con OUSD ese paso es gratis en el emisor, y las empresas intermedias cobran los intereses de la reserva, lo que les da margen para competir en lo que te cobran a ti.
- Un dólar más normal. Un token cuyo emisor es una empresa de Stripe, cuyas reservas están en BlackRock y BNY, y cuya red la operan las redes de tarjetas, es una conversación más fácil con un contador o un banco que "es una cosa de cripto".
La mayoría de los artículos sobre "qué es OUSD" se detienen ahí. El paso que se saltan es el último: OUSD son dólares digitales, y en algún momento quieres moneda local en una cuenta bancaria real para pagar alquiler, equipo y proveedores. Esa conversión es donde la gente pierde dinero en spreads y límites de retiro, y es la parte que vale la pena hacer bien.
Cómo usar OUSD con Localbridge
Localbridge funciona sobre la infraestructura de Bridge, y Bridge es el emisor de OUSD, así que el token llega a una cuenta de Localbridge directamente desde el emisor, sin un exchange ni un proveedor de liquidez en medio. Estamos añadiendo OUSD junto a USDC y USDT; los detalles del lanzamiento están en OUSD llega a las cuentas de Localbridge.
Una vez activado, OUSD funciona como las otras stablecoins de dólar de tu cuenta:
- Recíbelo. Un cliente envía OUSD a tu billetera en Base, Ethereum o Solana. Tú ves un saldo en dólares.
- Guárdalo, si quieres. Los clientes que mantienen saldo pueden guardar OUSD en una billetera custodiada por Bridge, junto a USDC, USDT o EURC. Por defecto no se guarda nada: el pago llega, se convierte y aterriza en tu propia cuenta.
- Retíralo. OUSD se paga directamente a una cuenta bancaria local en más de 150 países a través del off-ramp, con la comisión porcentual de nuestra página de precios, sin conversión a USDC o USDT por el camino. No hay una comisión aparte para OUSD. Convertir OUSD a USDC o USDT también es posible, como una conversión normal entre stablecoins, si alguna vez lo necesitas.
Dos límites, dichos claramente. OUSD no se ofrece a clientes residentes en el Espacio Económico Europeo: bajo MiCA, una stablecoin de dólar solo puede ofrecerse en el EEE cuando su emisor ha notificado un white paper para ese token, y a octubre de 2026 no hay ningún white paper de OUSD en el registro MiCA. La entidad luxemburguesa de Bridge es un emisor autorizado de tokens de dinero electrónico, así que esto puede cambiar; hasta entonces los clientes del EEE solo mantienen USDC y EURC. Y los clientes de Localbridge no cobran intereses por OUSD: el ingreso de la reserva va a los distribuidores de la red, y un emisor que cumple la ley GENIUS no puede pagar rendimiento a los tenedores.
No somos un banco y no pretendemos serlo. Los rieles con licencia, la custodia y el cumplimiento son de Bridge, y justamente por eso construimos sobre ellos. Nosotros nos encargamos de la parte que usas: una cuenta multimoneda, la operación del día a día y una persona real en soporte.
Preguntas frecuentes
¿Qué significa OUSD? Open USD. Es la stablecoin de dólar de Open Standard, una empresa fundada por Coinbase, Mastercard, Shopify, Stripe y Visa, y la emite Bridge, una empresa de Stripe.
¿Es seguro OUSD? Está totalmente respaldado por efectivo y bonos del Tesoro de EE. UU. a corto plazo custodiados en BlackRock, BNY y Lead Bank, con certificaciones mensuales, y está construido para cumplir la ley GENIUS. También es nuevo, así que tiene respaldo institucional y un historial corto. Los riesgos son los de siempre: riesgo del emisor y errores del usuario, como enviar por la red equivocada. No es un depósito bancario asegurado.
¿OUSD es lo mismo que USDC? Las dos son stablecoins de dólar ancladas uno a uno. Se diferencian en el emisor (Bridge frente a Circle), la gobernanza (un consorcio frente a una sola empresa) y la economía (ingreso de la reserva para los distribuidores de la red frente al emisor). En una cuenta de Localbridge, un dólar de cualquiera de las dos vale lo mismo y se retira de la misma forma.
¿Cobro intereses por OUSD? No. El ingreso de la reserva va a las empresas que distribuyen OUSD y prestan servicios a la red de Open Standard, no a los tenedores. Bajo la ley GENIUS, un emisor no puede pagar rendimiento a los tenedores de una stablecoin de pago.
¿OUSD está disponible en la UE? Todavía no. Bajo MiCA, una stablecoin de dólar solo puede ofrecerse en el EEE después de que su emisor notifique un white paper, y a octubre de 2026 no se ha notificado ninguno para OUSD. La entidad luxemburguesa de Bridge tiene la autorización de emisor de tokens de dinero electrónico que lo permitiría.
¿En qué redes está OUSD? Base, Ethereum, Solana y Tempo en el lanzamiento. Quien envía y quien recibe deben usar la misma red.
¿Qué es Open Standard? Una empresa independiente que opera la red de OUSD: fija las reglas, decide quién puede acuñar y canjear, y reparte el ingreso de la reserva entre sus socios. La fundaron Coinbase, Mastercard, Shopify, Stripe y Visa y cuenta con más de 200 socios.
¿Puedo convertir OUSD a mi moneda local? Sí. A través de un servicio como Localbridge, OUSD se convierte y se paga a una cuenta bancaria local en más de 150 países, o puedes venderlo en un exchange que lo liste. Fíjate en el costo total: el tipo de cambio más cualquier comisión de retiro, no solo la comisión de transferencia que aparece en el titular.
Esta guía forma parte de nuestra serie sobre stablecoins. Lecturas relacionadas: qué es una stablecoin, qué es USDC, qué es USDT y USDT vs USDC.